Asset Allocation Kya Hai? 7 Proven Steps for Equity, Debt & Gold
Simple Hinglish mein samjhiye ki paisa equity, debt aur gold mein kaise divide karein, ₹5 lakh aur ₹10 lakh ke examples ke saath.
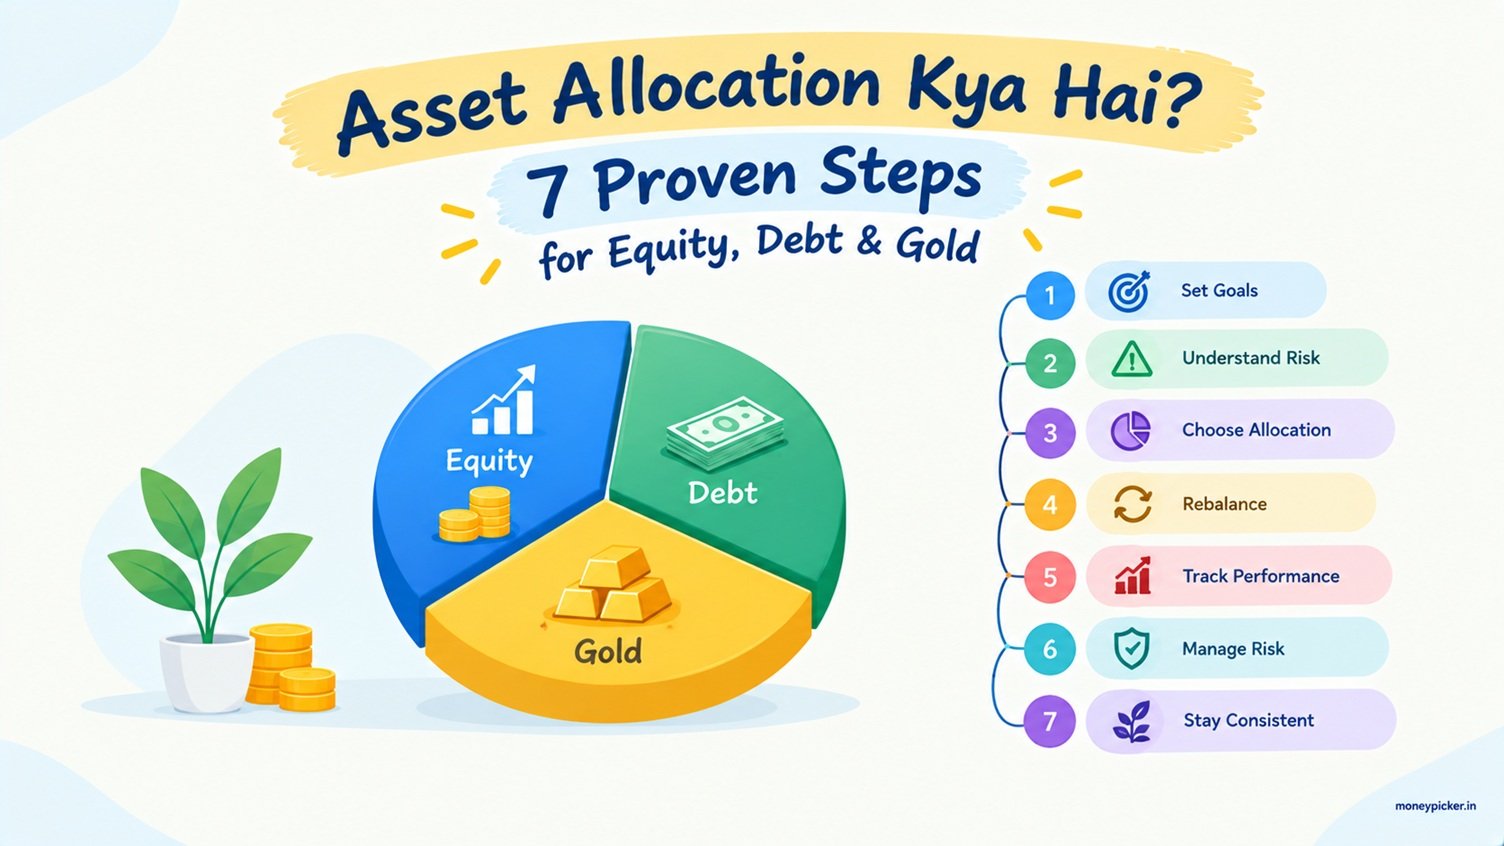
Asset allocation kya hai? Simple words mein, apne investment ko alag-alag asset classes mein divide karna, taaki poora paisa ek hi jagah dependent na ho.
Maan lijiye aapke paas ₹10 lakh invest karne ke liye hain. Kya poora paisa equity mein lagana chahiye? Ya kuch hissa FD, debt funds aur gold mein bhi hona chahiye? Zyada tar beginners (khaaskar jo stock market basics seekh rahe hote hain) yahin atak jaate hain, kyunki wo pehle product chunte hain (koi popular mutual fund, koi tip) aur allocation ka sawal baad mein aata hai.
Is guide mein hum allocation ko formula nahi, ek soch ki tarah samjhenge.
🧩 Asset Allocation Kya Hai? (Simple Explanation)
Agar aap SIP se investing shuru kar rahe hain, to yeh concept aur zaroori hai. Asset allocation kya hai aur kya hota hai, ise ek thali se samjhiye. Thali mein sirf ek hi cheez ho to na swad milta hai, na poora nutrition. Investment portfolio bhi aisa hi hai. Equity growth deta hai, debt stability deta hai aur gold alag tarah se behave karta hai. In sab ka mix hi asset allocation hai.
Asset class ka matlab hai investments ka ek group jiske risk aur return ke pattern milte-julte hote hain, jaise equity, debt, gold aur real estate.
Ek investor ₹10 lakh ko is tarah divide karta hai: ₹5 lakh equity, ₹4 lakh debt aur ₹1 lakh gold. Yeh split (50% / 40% / 10%) hi uski asset allocation hai. Kaun se stock ya fund chunne hain, wo doosra faisla hai.
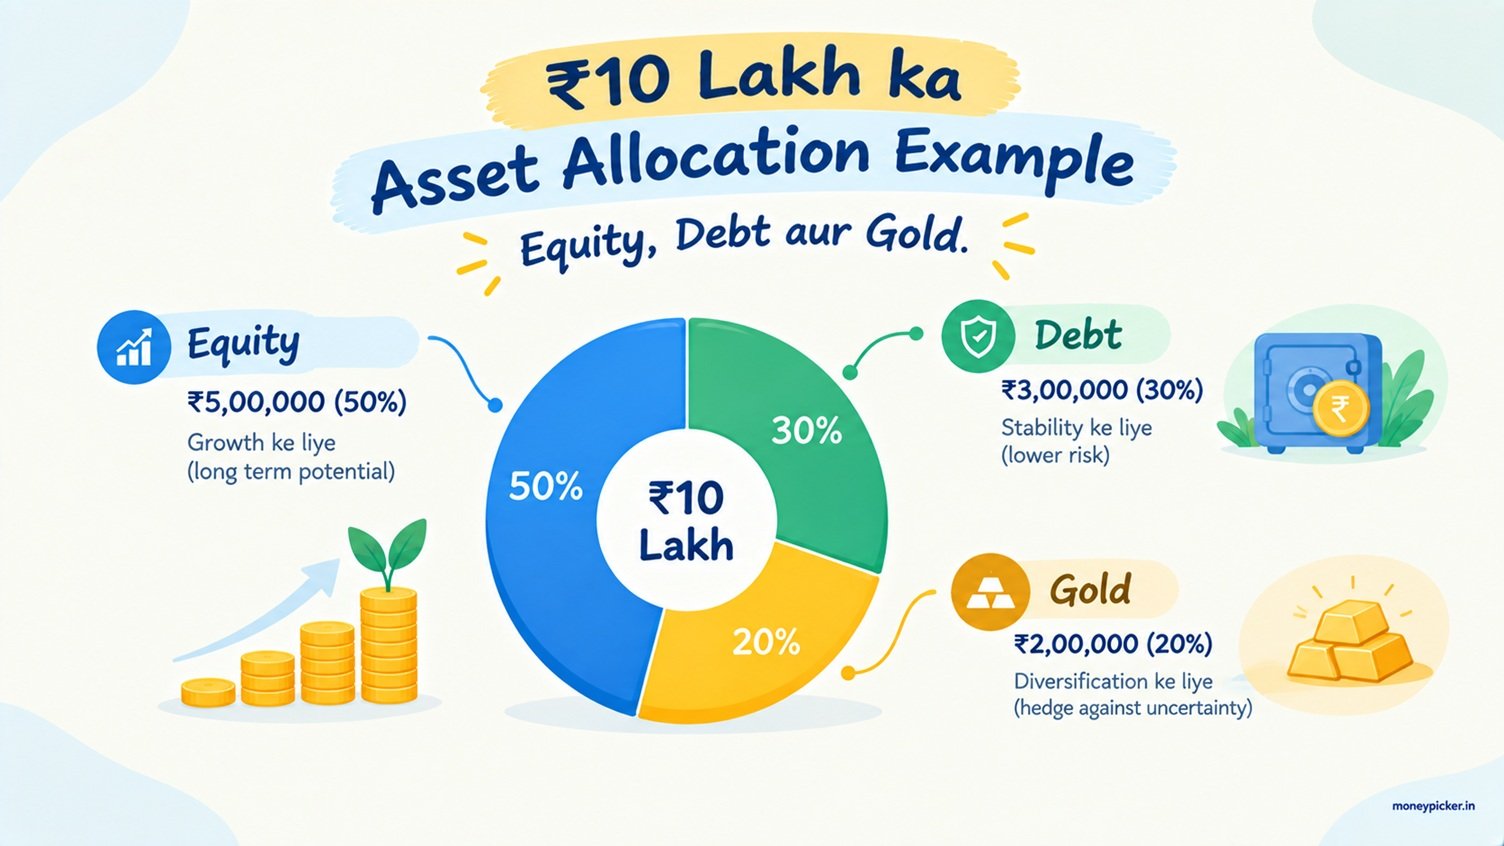
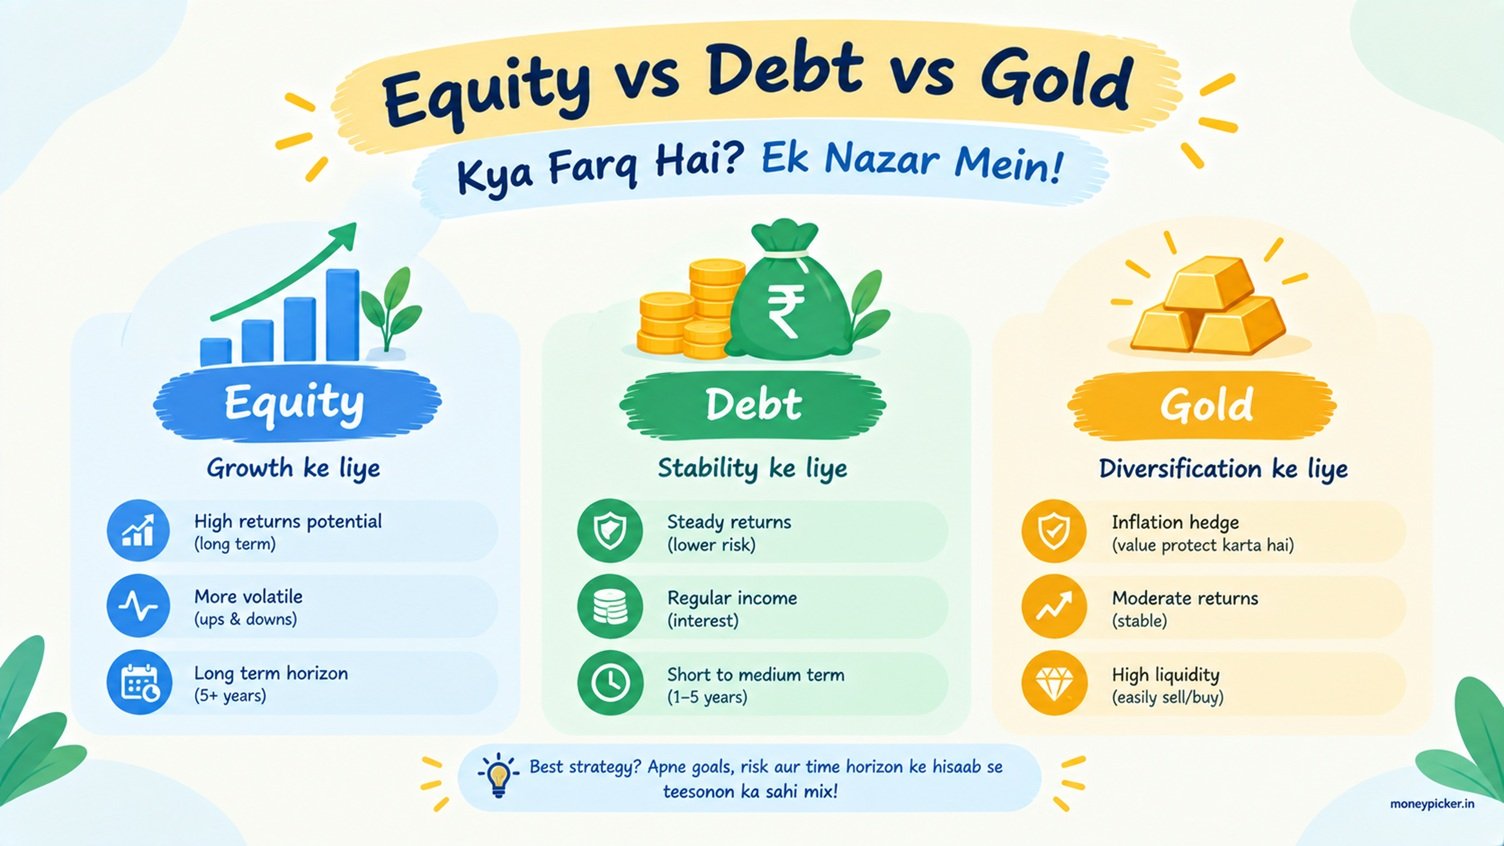
⚔️ Equity, Debt Aur Gold: Kaun Kya Role Play Karta Hai?
Teeno ka kaam alag hai. Isiliye inhe “kaun best hai” ki tarah compare karna galat hai. Sahi sawal hai: portfolio mein isse kya kaam lena hai?
Equity
Growth engineCompanies ki ownership. Long term mein growth ki sambhavna sabse zyada, lekin beech mein tez utaar-chadhaav (volatility) bhi.
- Stocks
- Equity mutual funds
- Index funds
Debt
Stability & incomeAap paisa udhaar dete hain aur byaaj paate hain. Aam taur par equity se kam volatile, par risk zero nahi (credit risk, interest rate risk).
- FD, PPF, EPF
- Government securities / bonds
- Suitable debt funds
Gold
DiversifierKai baar equity aur debt se alag chalta hai, isliye chhota hissa portfolio ko balance karne mein madad kar sakta hai. Return guaranteed nahi hota.
- Gold ETF
- Gold mutual funds
- Physical gold
| Point | Equity | Debt | Gold |
|---|---|---|---|
| Main purpose | Wealth creation | Stability, income | Diversification |
| Growth potential | Higher (long term) | Moderate | Moderate, cyclical |
| Risk / volatility | High | Lower (not zero) | Medium to high |
| Role in portfolio | Growth engine | Shock absorber | Balancer |
Equity allocation: growth ke liye, lekin sabr ke saath
Equity allocation portfolio ko growth deta hai, lekin market girne par short term mein bada notional loss bhi dikha sakta hai. Isliye ise long-term paise ke liye rakhein.
Debt allocation: portfolio ka anchor
Debt allocation se aapke portfolio mein stability aati hai aur near-term needs ke liye paisa available rehta hai. Dhyan rahe ki har debt product safe nahi hota. Sarkari schemes aur credit-risky funds mein farak hota hai, isliye product ki details zaroor padhein. PPF ke rules India Post aur EPF ke rules EPFO jaisi official sites par check karein.
Gold allocation: chhota hissa, bada sabak
Gold allocation ka maksad usse “hero” banana nahi, portfolio ko balance dena hai. Physical gold mein storage aur making charges lagte hain; Gold ETF aur gold funds demat ya MF account se lete hain. Gold ko “guaranteed safe” ya “guaranteed return” wala asset na samjhein, kyunki uski price bhi kai saal tak flat ya negative reh sakti hai.
🔗 Equity + Debt + Gold Ko Combine Kyun Karein?
Alag-alag asset classes alag-alag halaat mein alag tarah se behave kar sakti hain. Jab equity market gir raha ho, tab debt ya gold kabhi-kabhi kam gire ya stable rahe. Jab market tezi mein ho, tab equity aage nikal jaati hai. Is tarah portfolio ka safar thoda smooth ho sakta hai.
Investor A ne poora ₹10 lakh equity mein lagaya; Investor B ne 60% equity, 30% debt, 10% gold rakha. Equity 20% girne par A ka portfolio poora 20% girta hai, jabki B ka utna nahi girega jab tak debt aur gold bhi na girein. B shanti se invested reh sakta hai, aur zyada tar log tab nuksaan karte hain jab dar ke maare beech mein bech dete hain.
🧭 Asset Allocation Kya Hai Samajh Liya? Ab Kaise Decide Karein: 5 Factors
A. Age
Age risk capacity par asar daalti hai, kyunki kam umar mein aam taur par zyada time hota hai. Lekin sirf age se allocation decide nahi hoti.
B. Risk Tolerance
Aap temporary loss ke saath kitne comfortable hain? Yeh risk tolerance hai. Risk capacity alag hai: aap financially kitna loss jhel sakte hain (income stability, dependents, emergency fund).
C. Time Horizon
Short term (0-3 saal): stability. Medium (3-7 saal): balance. Long term (7-10+ saal): growth par zyada focus.
D. Goals
Emergency, ghar, bachche ki padhai, retirement, wealth creation. Har goal ki apni deadline aur risk limit hoti hai.
E. Existing Investments
EPF, PPF, FD, ghar ya purani SIPs sab ginein. Allocation poore portfolio ki hoti hai, sirf naye paise ki nahi.
📊 Illustrative Asset Allocation Models (Best Nahi, Sirf Samajhne Ke Liye)
Neeche teen hypothetical profiles hain. Button dabakar dekhiye ki chart kaise badalta hai. Yeh sirf soch samajhne ke liye hai, recommendation nahi.
| Profile | Equity | Debt | Gold | Kis ke liye |
|---|---|---|---|---|
| Conservative | 20% | 65% | 15% | Kam risk comfort, short/medium horizon |
| Moderate | 50% | 35% | 15% | Balanced growth aur stability |
| Growth-oriented | 70% | 20% | 10% | Lamba horizon, high risk capacity aur comfort |
💰 ₹5 Lakh Aur ₹10 Lakh Ka Portfolio Example
Asset allocation kya hai, yeh numbers mein dekhna ho to yeh table dekhiye. Ek hi paisa, alag profile mein alag tarah se divide hota hai. Yeh sirf hypothetical examples hain, personalised advice nahi.
| Profile | ₹5 lakh: Equity / Debt / Gold | ₹10 lakh: Equity / Debt / Gold |
|---|---|---|
| Conservative (20/65/15) | ₹1.00L / ₹3.25L / ₹0.75L | ₹2.0L / ₹6.5L / ₹1.5L |
| Moderate (50/35/15) | ₹2.50L / ₹1.75L / ₹0.75L | ₹5.0L / ₹3.5L / ₹1.5L |
| Growth (70/20/10) | ₹3.50L / ₹1.00L / ₹0.50L | ₹7.0L / ₹2.0L / ₹1.0L |
🎂 Age-Based Asset Allocation: Life Stage Ke Saath Kya Badalta Hai?
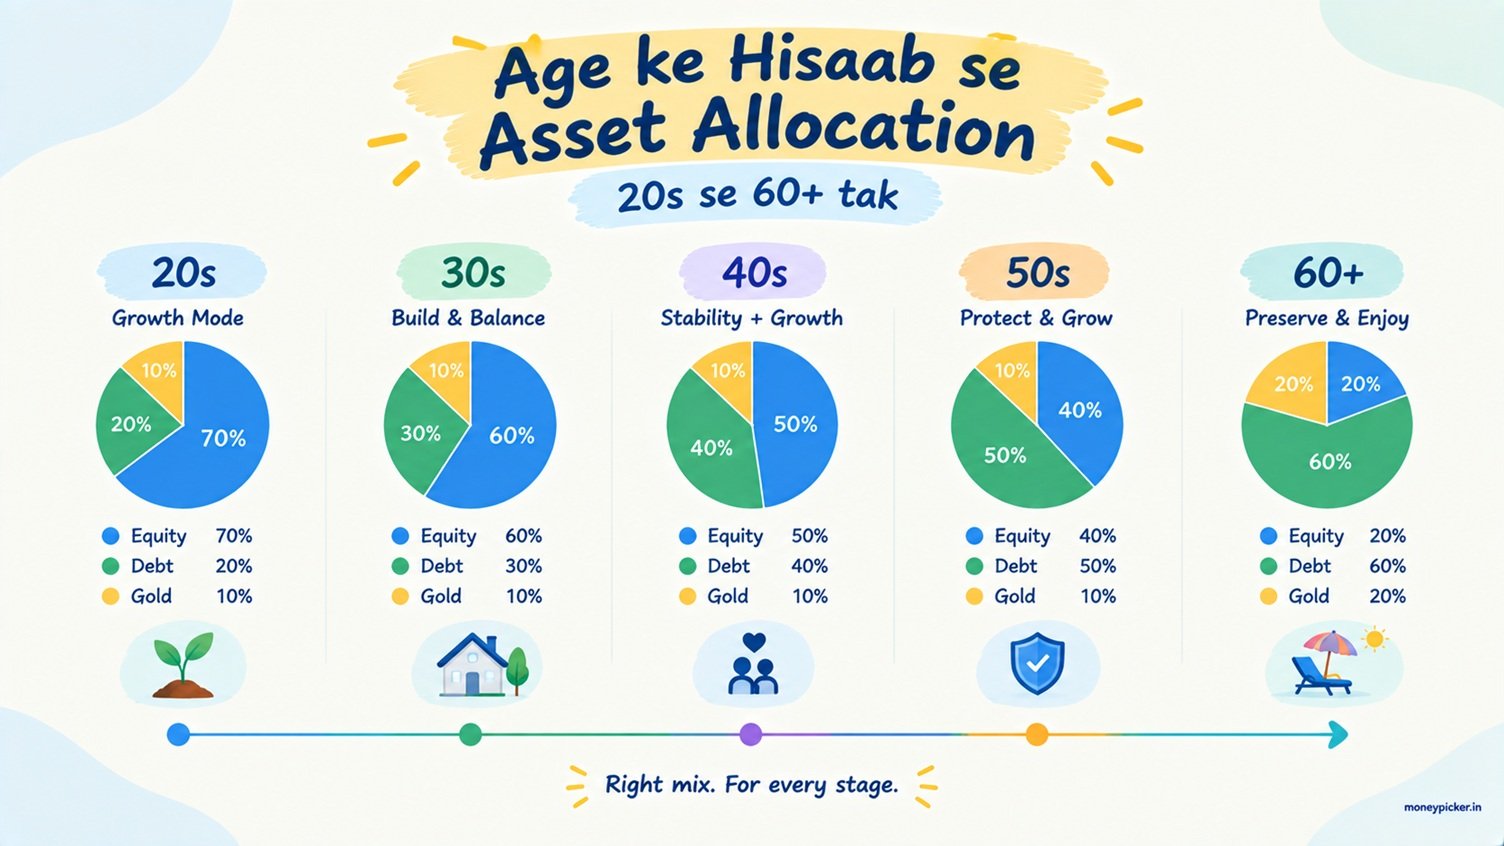
Asset allocation kya hai, iska jawab life stage ke saath badalta hai. Jaise-jaise responsibilities aur time horizon badlta hai, allocation ka mix bhi badalta hai. Neeche illustrative ranges hain.
| Life stage | Equity | Debt | Gold |
|---|---|---|---|
| 20s | 65-80% | 10-25% | 5-10% |
| 30s | 60-70% | 20-30% | 5-10% |
| 40s | 50-60% | 30-40% | 5-10% |
| 50s | 35-50% | 40-55% | 5-10% |
| 60+ | 20-35% | 55-70% | 5-10% |
🎯 Goal-Based Asset Allocation: Paisa Kab Chahiye?
Asset allocation kya hai, yeh goal ke time se bhi tay hota hai. Jo paisa jaldi chahiye, usse market ke utaar-chadhaav se door rakhna zyada samajhdari hai. Jo paisa 15 saal baad chahiye, uske paas recover hone ka time hota hai.
0-3 saal
Zyada tar debt / liquid options. Equity bahut kam ya nahi.
3-5 saal
Debt-heavy mix, thoda equity.
5-10 saal
Balanced mix. Equity aur debt dono meaningful.
10+ saal
Equity ka bada hissa, debt aur gold support.
⚖️ Asset Allocation vs Diversification: Fark Kya Hai?
Dono milte-julte lagte hain, par kaam alag hai. Asset allocation portfolio ka bada naksha hai, diversification uske andar ka failaav.
| Asset Allocation | Diversification |
|---|---|
| Paisa kin asset classes mein jayega (equity, debt, gold) | Ek asset class ke andar paisa kitni jagah failega |
| Bada faisla, goals aur risk se juda | Risk failane ka tareeka |
| Example: 60% equity, 30% debt, 10% gold | Example: equity mein ek hi stock ki jagah index fund ya kai sectors |
Diversification ka matlab “zyada funds” nahi hai. 15 ek jaise funds rakhna over-diversification hai.
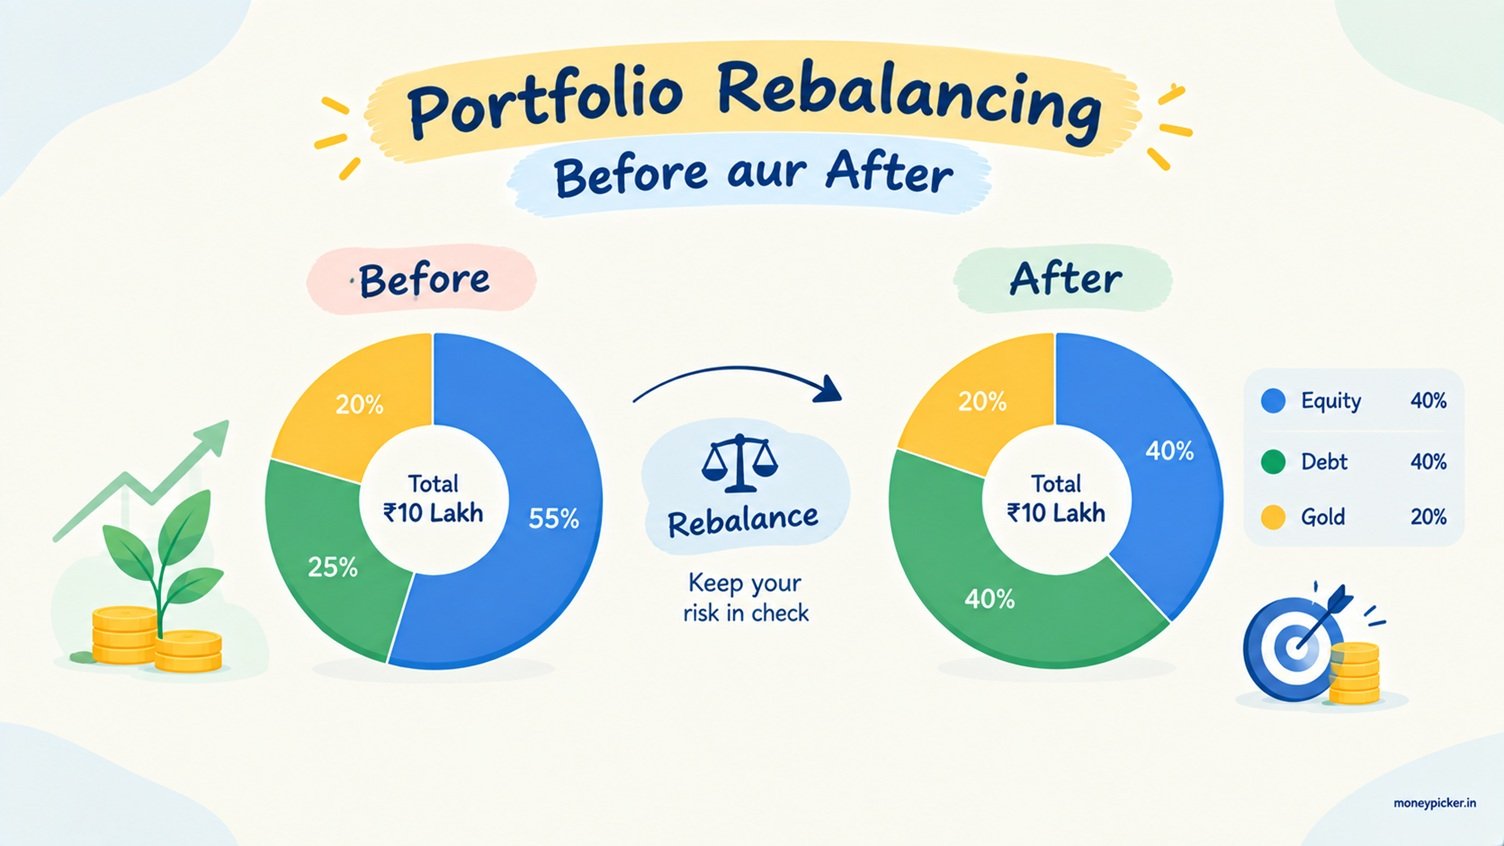
🔄 Portfolio Rebalancing Kya Hai?
Asset allocation kya hai samajhne ke baad rebalancing aasan lagti hai. Maan lijiye aapne 60% equity aur 40% debt rakha tha. Equity ke acche saal ke baad wo 70% ho gayi. Ab aapka risk aapki original planning se zyada hai. Portfolio ko wapas target par laana rebalancing kehlata hai.
Calendar-based
Saal mein ek baar (ya fixed samay par) review. Simple aur discipline wala.
Percentage-based
Jab allocation target se ek tay limit (jaise 5 percentage points) door chali jaye, tab review.
🚫 Asset Allocation Ki Common Galtiyan
1. Sab kuch ek hi asset mein
2. Recent returns ke peeche bhaagna
3. Market girne par ghabrakar badalna
4. Bina maksad ke zyada cash
5. Short-term goals ko ignore karna
6. Over-diversification
7. Gold ko guaranteed safe maanna
8. Review na karna
🪜 Asset Allocation Kya Hai Se Plan Tak: 7 Practical Steps
- Goals define kareinEmergency fund, ghar, bachche ki padhai, retirement: sabko likhiye aur amount tay kijiye.
- Time horizon nikaaleinHar goal ke saamne kitne saal bache hain, wo likhiye.
- Risk tolerance aur capacity check kareinKya market 20-30% girne par aap neend le paayenge? Aur kya aapki income stable hai?
- Existing investments dekheinEPF, PPF, FD, mutual funds, gold, sabko ek jagah joddiye. Aap shayad pehle se debt-heavy ya equity-heavy honge.
- Broad allocation decide kareinEquity, debt, gold ka target range tay kijiye (jaise 55-65% equity).
- Suitable products chuneinIndex funds, diversified equity funds, PPF, debt funds, Gold ETF jaise options ko apne goals ke hisaab se dekhein. Aur zyada seekhne ke liye MoneyPicker ke investing guides dekhein. Details ke liye SEBI aur AMFI ke investor resources padhein.
- Review aur rebalance kareinSaal mein ek baar ya jab life mein badlaav aaye, plan check karein.
Apne paise ki health check karein
Financial Health Score Calculator Best Investment Plan for Beginners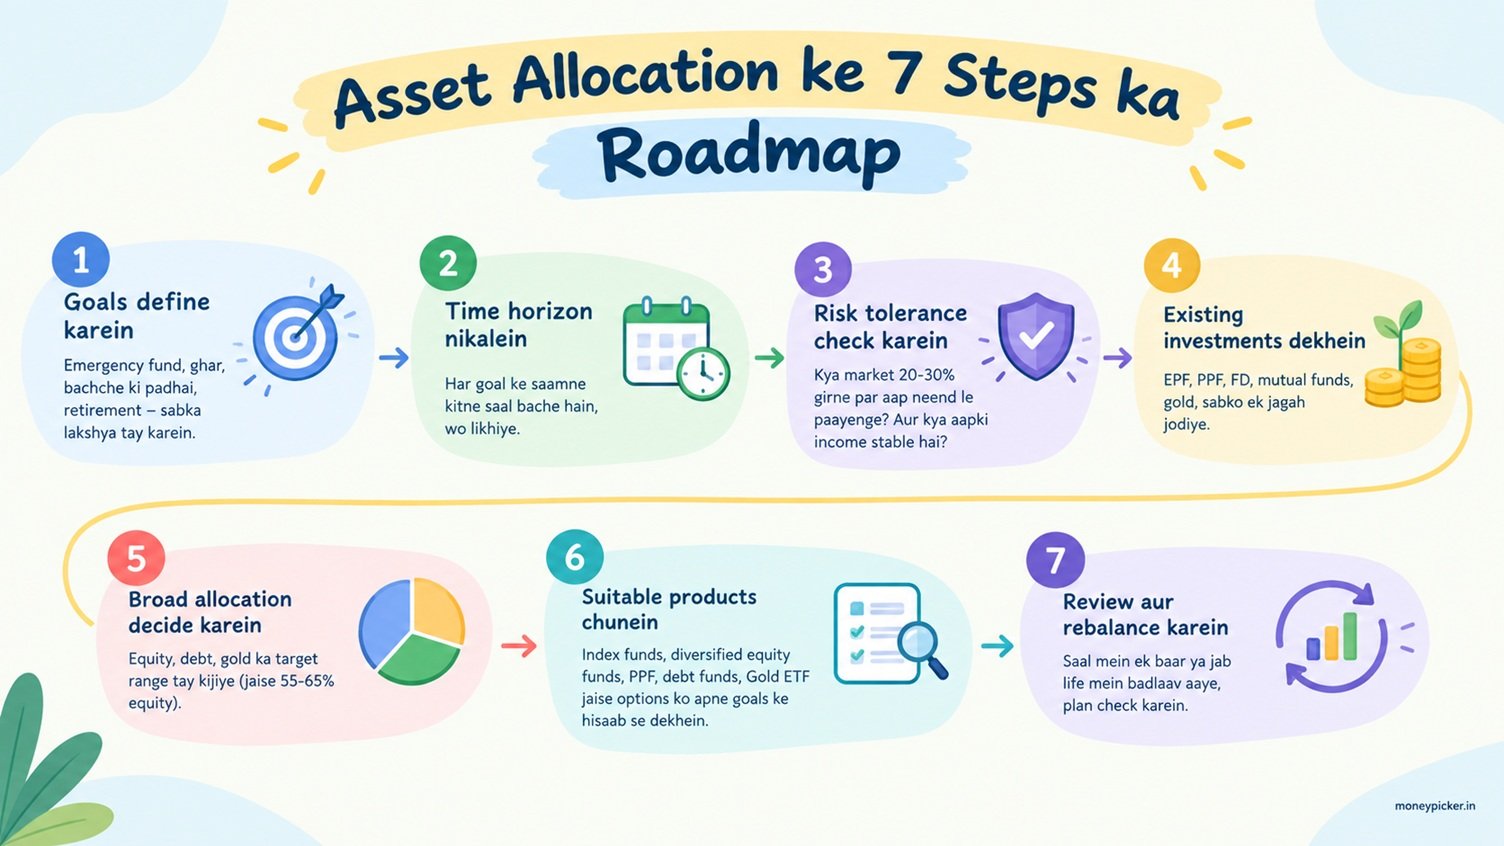
✅ Asset Allocation Checklist (Tick Karke Use Karein)
❓ Asset Allocation Kya Hai? Aksar Poochhe Jaane Wale Sawal
Asset allocation kya hai?
Asset allocation ka matlab hai apne paise ko equity, debt aur gold jaise alag asset classes mein baantna, taaki risk aur growth ka balance bane.
Beginners ke liye asset allocation kaise karein?
Goals aur time horizon likhein, risk tolerance samjhein, existing investments dekhein, broad range tay karein aur saal mein ek baar review karein. Upar ke 7 steps follow kar sakte hain.
Equity, debt aur gold mein kitna invest karna chahiye?
Koi ek fixed answer nahi hai. Yeh age, goals, income aur risk comfort par depend karta hai. Illustrative models sirf ek shuruaati soch dete hain.
Kya gold portfolio mein hona chahiye?
Kai investors gold ko diversification ke liye chhota hissa dete hain. Lekin gold ka return guaranteed nahi hota, isliye ise sahi size mein rakhna zaroori hai.
Kya age ke hisaab se asset allocation change hota hai?
Aam taur par haan, kyunki goals aur risk capacity badalti hai. Par sirf age se allocation decide nahi karni chahiye.
Asset allocation aur diversification mein kya difference hai?
Allocation batata hai ki paisa kin asset classes mein jayega. Diversification batata hai ki us class ke andar paisa kitni alag-alag jagah failega.
Portfolio ko kab rebalance karna chahiye?
Saal mein ek baar, ya jab allocation target se kaafi door chali jaye. Rebalance se pehle tax aur transaction cost dekhein.
Kya SIP karna asset allocation ke liye enough hai?
Nahi. SIP ek tareeka hai investing ka, allocation nahi. SIP kisi bhi asset class mein ho sakti hai, isliye allocation alag se decide karni padti hai.
Kya emergency fund asset allocation ka part hai?
Emergency fund ko aam taur par alag rakha jaata hai. Pehle use set karein, phir long-term allocation decide karein.
Kya asset allocation time ke saath change karna chahiye?
Haan, jab goals, income ya time horizon badle. Sirf market ke shor se badalna zaroori nahi.
🏁 Conclusion: Asset Allocation Kya Hai Ka Asli Matlab
Asset allocation kya hai, iska seedha jawab hai: apne paise ko goals ke hisaab se equity, debt aur gold mein sochkar baantna. Yeh koi perfect formula nahi, ek disciplined process hai. Shuruaat chhoti rakhiye, likh kar rakhiye, aur time-time par review kijiye.