Retirement planning for beginners: pehle kharcha samjhein, phir corpus banayein
Kitna paisa chahiye, kaise plan karein aur NPS, PPF, mutual funds ka role, simple Hinglish mein.
Retirement planning for beginners ek simple sawaal se shuru hoti hai: aaj income aa rahi hai, expenses manage ho rahe hain, lekin retirement ke baad har month paisa kahan se aayega?
Retirement planning sirf bada corpus banana nahi hai. Isme future expenses, inflation, retirement age, existing savings aur healthcare shamil hote hain. Is guide mein kitna paisa chahiye, kaise plan karein aur NPS, PPF, mutual funds ka role samjhenge. Aur beginner guides: MoneyPicker.in.
Retirement Planning for Beginners: Ye Kya Hai?
Retirement planning ka matlab hai aaj se estimate karna ki future mein kitne paison ki zarurat hogi aur kitna invest karna pad sakta hai. Retirement planning for beginners mein do phases samjhein.
Accumulation phase
Working years mein save aur invest karke corpus banana.
Withdrawal / income phase
Retirement ke baad corpus aur other sources se income lena.
Saving near-term needs ke liye paisa surakshit rakhti hai; investing lambe time mein wealth grow karne ke liye hai (alag risk ke saath). Retirement plan mein dono ho sakte hain.
Retirement Planning Journey
- Working Years
- Save + Invest
- Build Retirement Corpus
- Retirement
- Regular Income / Withdrawals
- Periodic Review
Actual outcomes assumptions aur market conditions par depend karte hain.
Retirement Ke Liye Kitna Paisa Chahiye?
Retirement planning for beginners ka sabse bada sawaal yahi hai, lekin iska ek number sabke liye nahi hota. ₹1 crore kisi ke liye kam, kisi ke liye zyada ho sakta hai. Retirement corpus in par depend karta hai:
- Lifestyle aur monthly expenses
- Retirement age
- Retirement ke saal
- Inflation
- Existing savings
- Expected returns
- Healthcare expenses
- Other income
- Dependents
- Housing situation
- Debt obligations
Simple Formula: Sirf Shuruaati Point
Estimated corpus ≈ Annual retirement expenses × Retirement years
Ye final answer nahi hai: ye inflation, returns, taxes, badalte expenses, longevity, healthcare, withdrawals aur sequence of returns ignore karta hai.
Realistic Corpus Framework
- Current Expenses
- Inflation Adjustment
- Future Retirement Expenses
- Retirement Duration
- Other Income
- Expected Investment Returns
- Estimated Retirement Corpus
Ye conceptual framework hai; actual calculation multiple assumptions par depend karti hai.
Retirement Planning Mein Inflation Ka Role
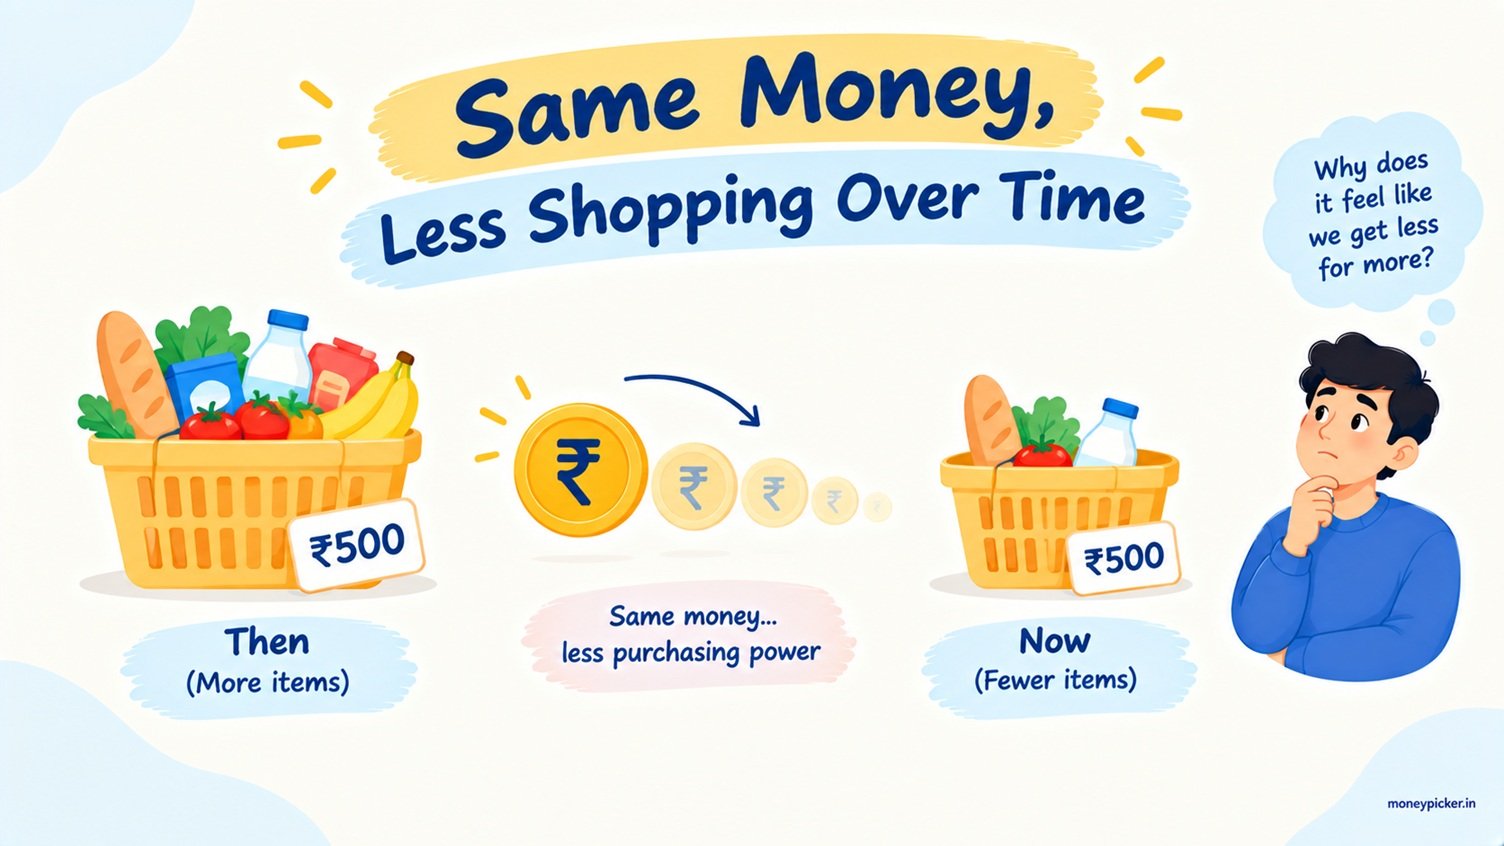
Retirement planning for beginners mein inflation sabse important factors mein se ek hai. Illustrative 6% inflation par aaj ke ₹50,000 ka approximate kharcha:
Future expense ≠ current expense. 6% sirf example hai; actual inflation alag ho sakti hai. Official data: RBI aur MoSPI.
Assumptions Kyun Matter Karte Hain?
Higher inflation
Higher future expenses, larger corpus.
Longer retirement
Zyada saalon ke expenses, larger corpus.
Higher savings rate
Bada corpus, potentially lower funding gap.
Higher expected return guaranteed return nahi hota; corpus kam dikhane ke liye high return assume karna risky hai.
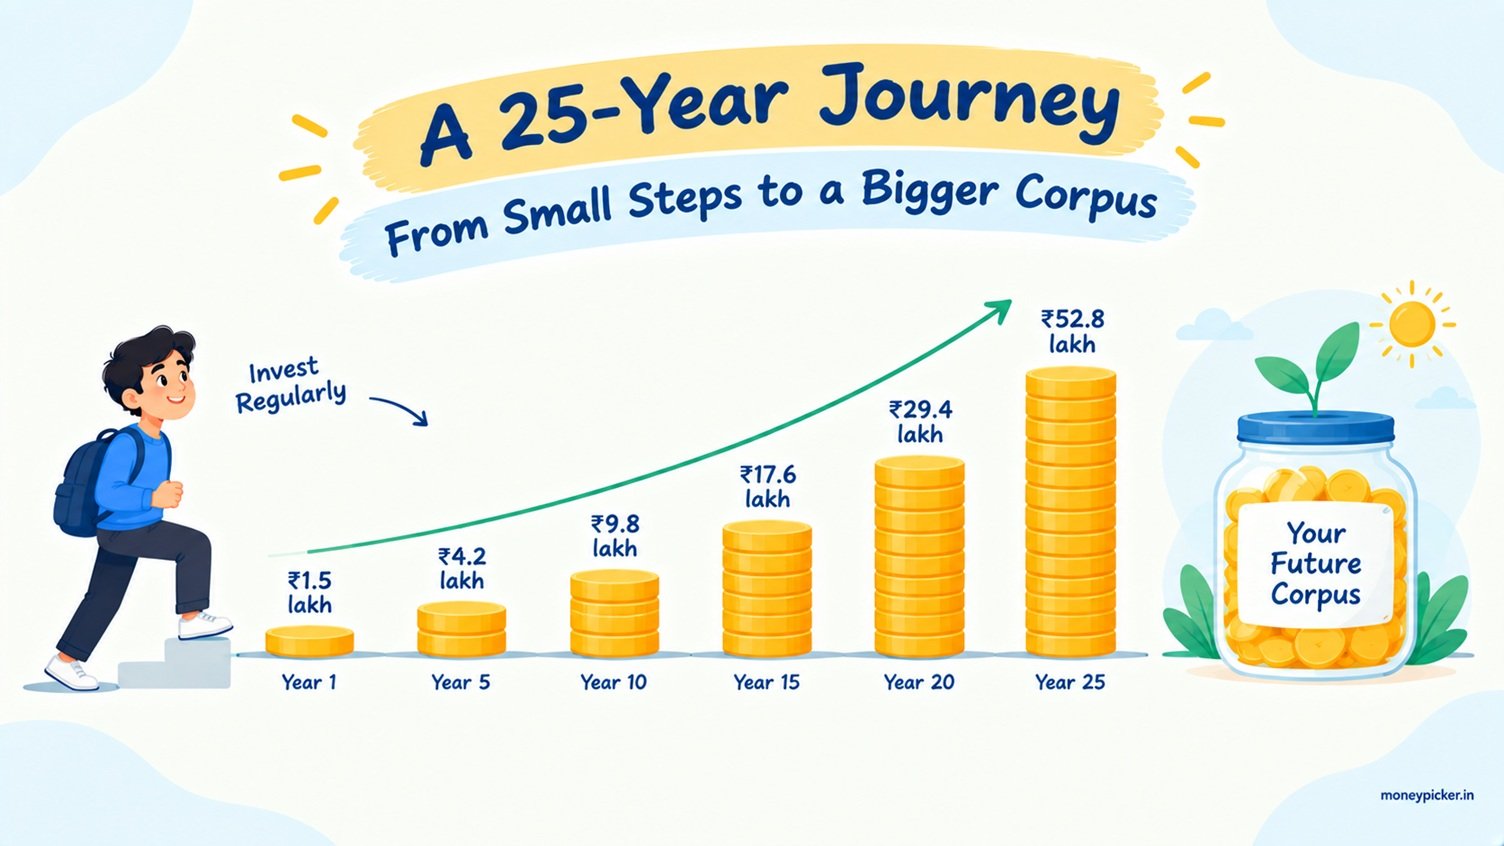
Retirement Corpus Calculation: Ek Illustrative Example
Ek fictional person (sirf samajhne ke liye):
- Age 35, retire at 60 (25 saal)
- Expense ₹50,000/month
- Inflation 6% (illustrative)
- Existing savings ₹5 lakh
- Returns 10% pehle, 7% baad (assumed)
- Duration 30 saal (assumed)
- Future expense: ₹50,000 × (1.06)25 ≈ ₹2.15 lakh/month (≈ ₹25.7 lakh/year).
- Duration: 60 se 90 tak 30 saal ka assumption, lifespan ka claim nahi.
- Returns: 7% return aur 6% inflation mein real growth kam rehti hai.
- Other income: is example mein zero; EPF, NPS ya pension se requirement kam ho sakti hai.
- Corpus: in assumptions par estimated requirement lagbhag ₹6.8 crore aa sakti hai (illustrative estimate).
Simple formula (₹25.7 lakh × 30) ₹7.7 crore dikhata hai, par inflation aur returns ignore karta hai. Dono numbers exact nahi hain.
Existing ₹5 lakh assumed 10% par 25 saal mein lagbhag ₹54 lakh ho sakte hain; gap lagbhag ₹6.2 crore. Assumed 10% return par 25 saal ki lagbhag ₹46,500 monthly SIP se illustrative future value approximately ₹6.2 crore ban sakti hai. Actual returns alag ho sakte hain, isliye corpus materially badal sakta hai.
Retirement planning for beginners mein corpus ke saath emergency fund, insurance aur debt bhi check karein.
Retirement Planning for Beginners: 8 Steps Mein Kaise Karein?
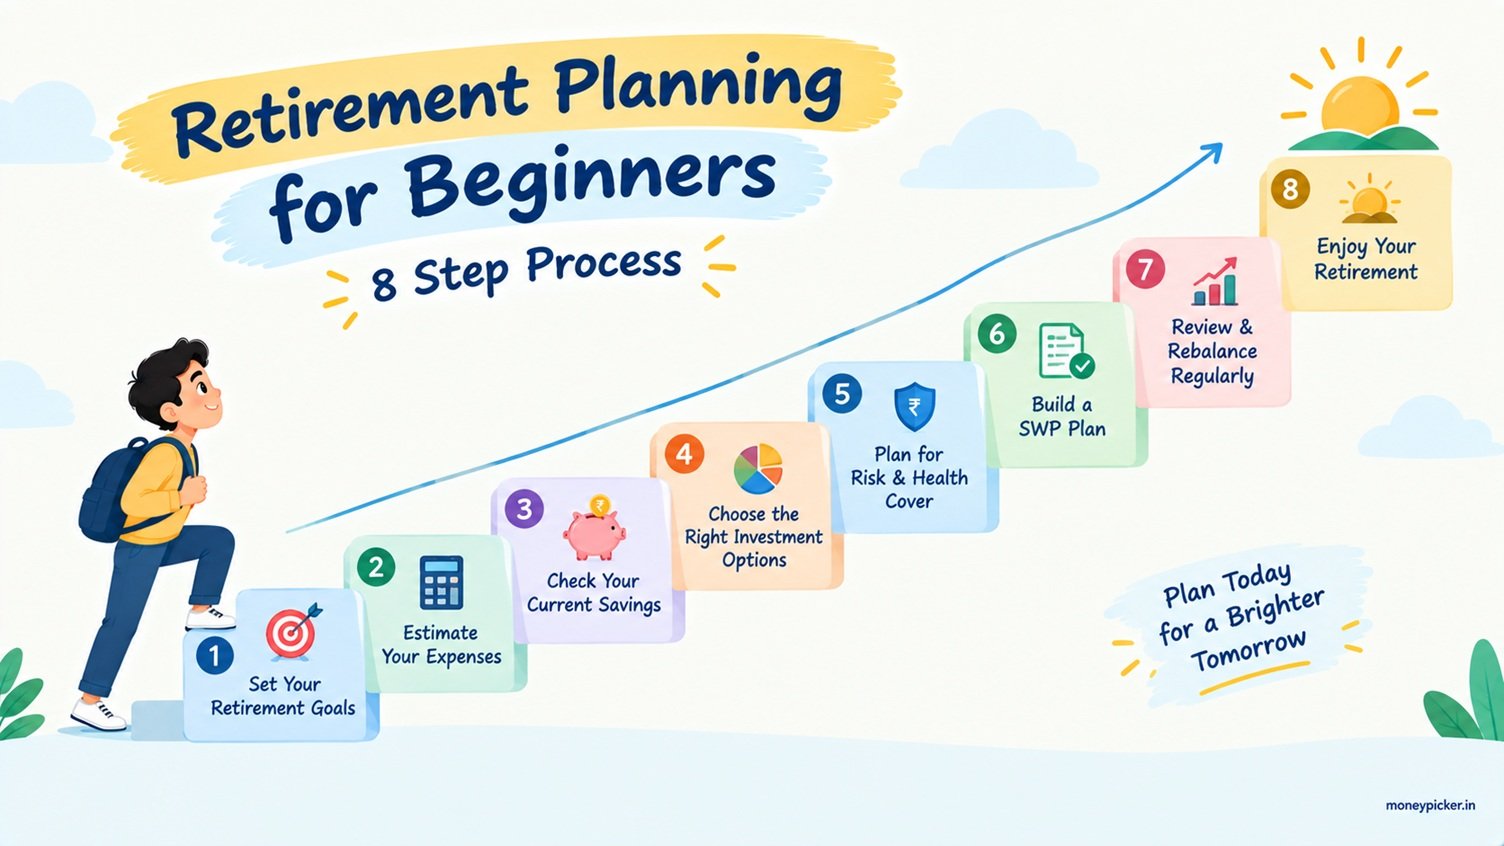
Retirement planning for beginners ko 8 simple steps mein baant sakte hain:
Expenses
Housing, food, transport, insurance, lifestyle aur education kharche track karein.
Retirement Age
Retirement jitni door, accumulation ka time utna zyada.
Future Expenses
Inflation, lifestyle, healthcare aur dependents jodein.
Existing Savings
EPF/PF (EPFO), NPS, PPF, mutual funds aur deposits ginein.
Corpus Estimate
Reasonable assumptions se estimate banayein.
Investment Plan
Time horizon, corpus, return aur target par depend.
Risk Management
Risk capacity aur time horizon dekhkar diversify karein.
Review
Goals ya income badlein to plan update karein.
Retirement Ke Liye Kitna Save Ya Invest Karein?
Retirement planning for beginners mein “income ka 20% invest karo” jaisa universal rule nahi hota. Required amount age, retirement age, income, expenses, existing corpus, expected returns aur lifestyle par depend karta hai. Starting early ka effect:
| Investment period | Approx. monthly SIP |
|---|---|
| 35 saal | ≈ ₹2,600 |
| 25 saal | ≈ ₹7,500 |
| 15 saal | ≈ ₹23,900 |
₹1 crore future rupees mein hai, inflation-adjusted nahi. Actual returns differ kar sakte hain; market-linked investments mein loss bhi ho sakta hai.
Apne numbers ke saath SIP try karne ke liye MoneyPicker ke free tools dekh sakte hain.
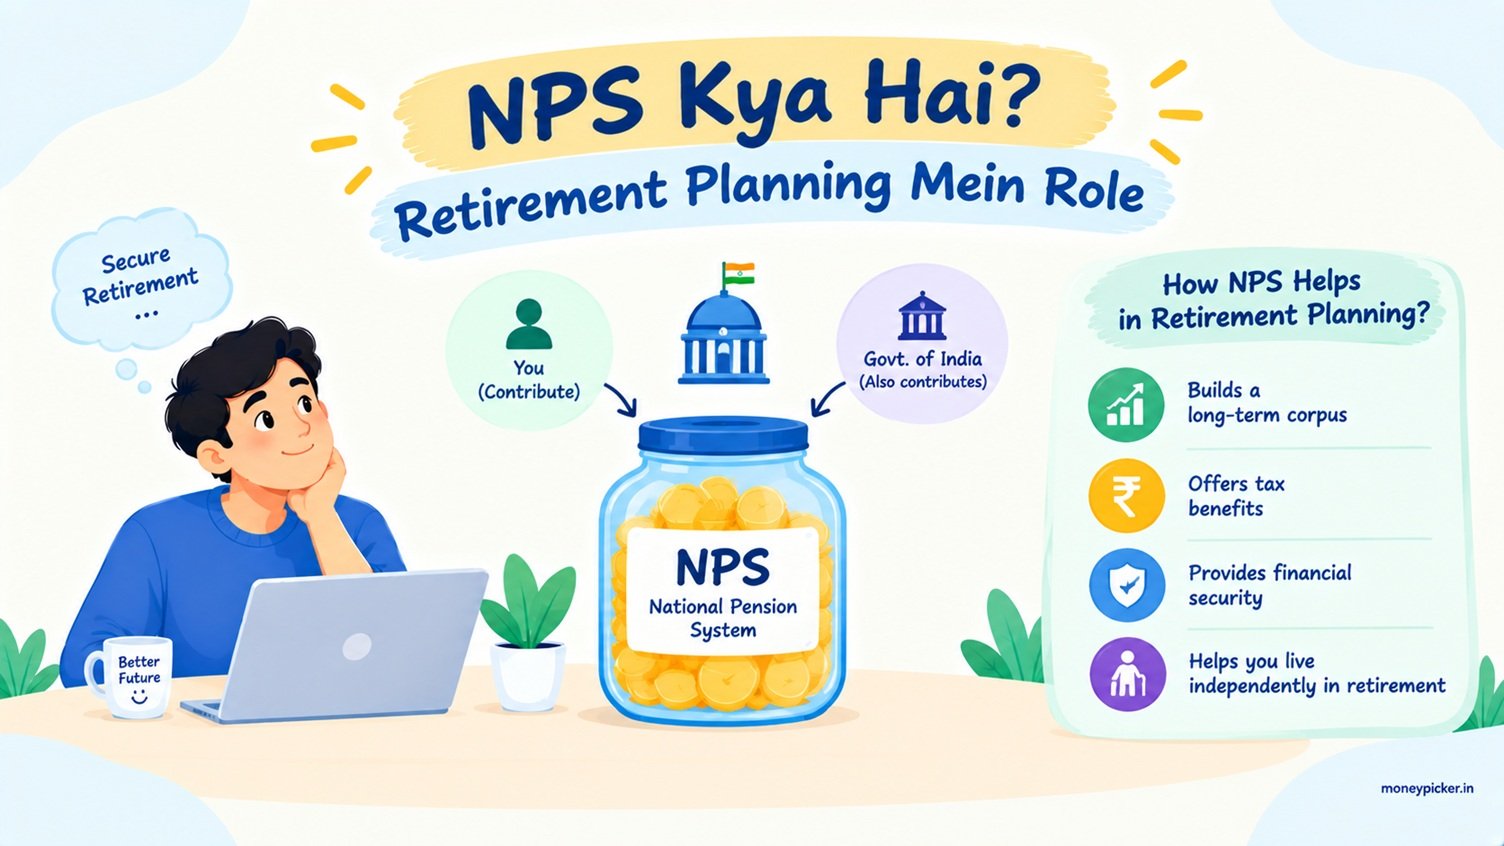
NPS Kya Hai? Retirement Planning Mein Role
NPS ka full form National Pension System hai. Ye retirement-focused, market-linked structure hai jisme regular contribution equity, debt jaise asset classes mein invest hota hai. Exit par ek hissa annuity (pension) mein lagana pad sakta hai, baaki lump sum ya phased withdrawal se mil sakta hai, subject to applicable rules.
PFRDA ne December 2025 mein non-government subscribers ke exit rules amend kiye (lump sum option badha, mandatory annuity kam hui, conditions ke saath). Tax treatment regime aur eligibility par depend karta hai. PFRDA, NPS Trust, NPS CRA aur Income Tax Department se current rules verify karein.
Possible benefits
- Retirement-focused, disciplined investing
- Market-linked growth potential
- Asset-class diversification
- Possible tax benefits, rules ke under
Limitations
- Returns guaranteed nahi
- Liquidity/withdrawal restrictions
- Annuity-related considerations
- Tax aur exit rules badal sakte hain
PPF Kya Hai? Retirement Planning Mein Role
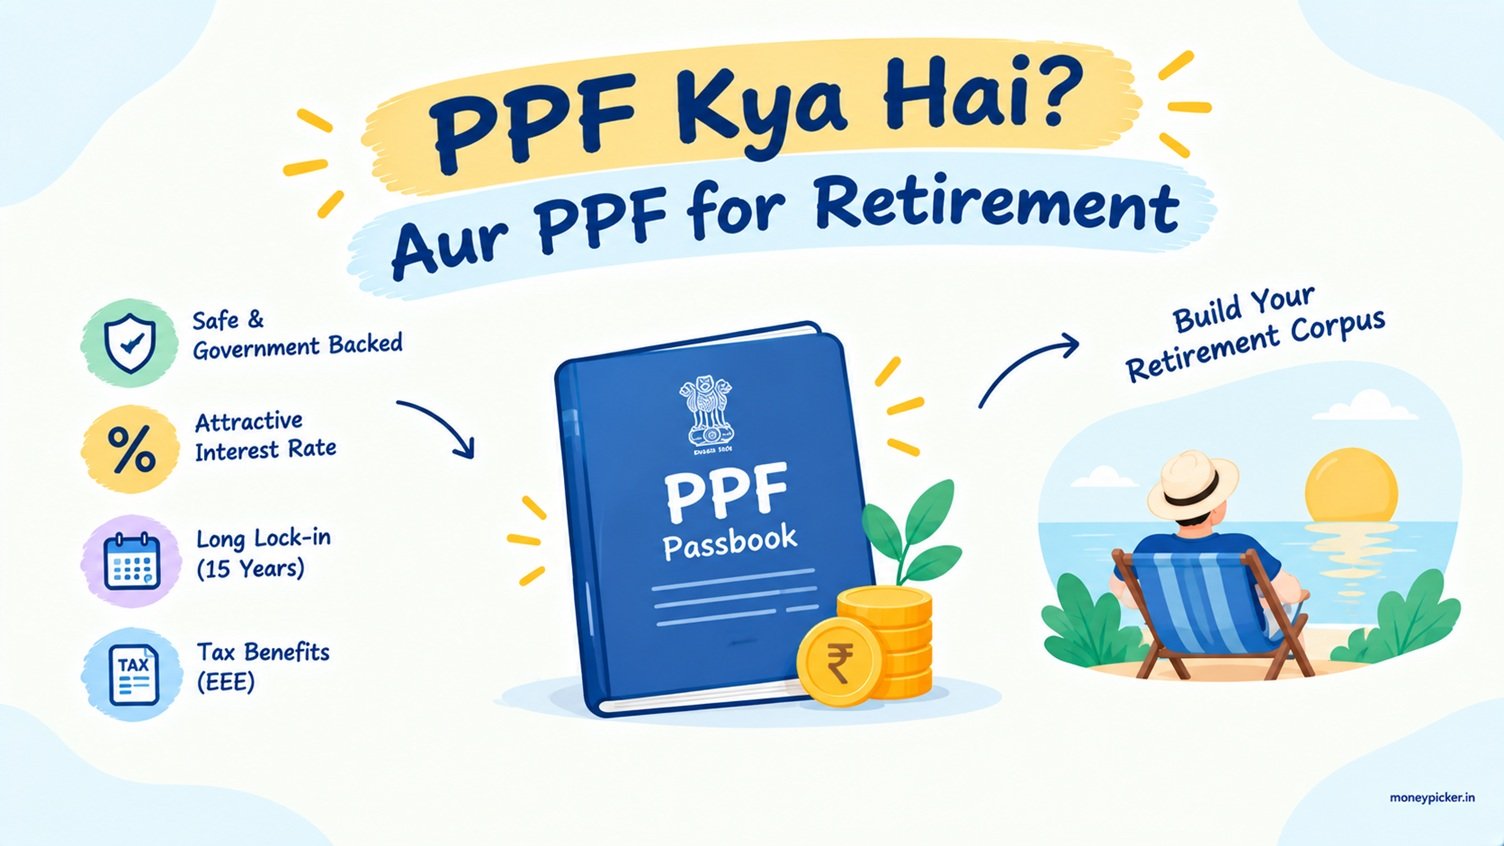
PPF ka full form Public Provident Fund hai. Ye government-notified long-term savings scheme hai jiska rate sarkar quarterly notify karti hai. July–September 2026 quarter mein ye 7.1% per annum tha, lekin rate revise ho sakta hai, hamesha same rahega ye guarantee nahi. Latest rate Finance Ministry (DEA) ya India Post se check karein.
PPF mein annual contribution limit aur lambe lock-in (aam taur par 15 saal) hota hai. “Government-backed” ka matlab sarkari framework hai; inflation ke baad real returns badal sakte hain, isliye ise blindly “risk-free” na maanein. Tax rules verify karein.
Possible benefits
- Disciplined long-term saving
- Market-linked products se zyada predictable interest structure
- Government-backed framework
- Tax-related benefits, rules ke under
Limitations
- Long lock-in, kam flexibility
- Limited annual contribution
- Interest rate revise ho sakta hai
- Akela har goal poora nahi kar sakta
Mutual Funds for Retirement: Kaise Use Ho Sakte Hain?
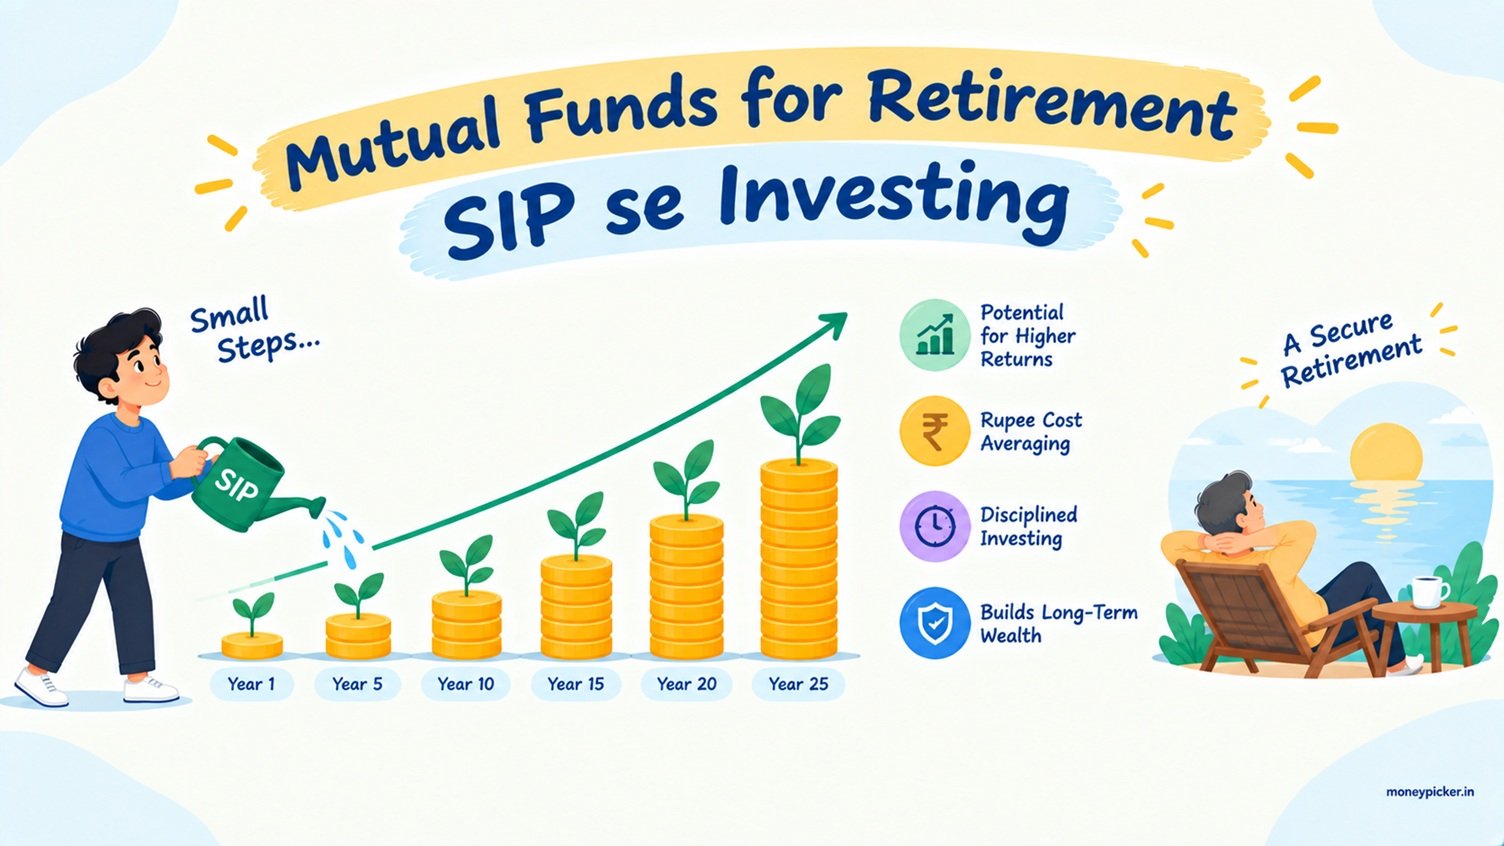
Retirement planning for beginners mein mutual funds ek single asset class nahi hain; equity, debt aur hybrid jaise options hote hain. SIP se regular invest kar sakte hain aur lambe horizon mein growth ka potential hota hai, lekin returns guaranteed nahi.
Basics samajhne ke liye AMFI aur SEBI Investor dekhein. Market kaise chalta hai, ye stock market basics guides mein samjhein.
Possible benefits
- Flexibility aur diversification
- SIP facility
- Potential long-term growth
- Liquidity, scheme terms ke hisaab se
Risks
- Market risk aur volatility
- Fund selection aur behavioural risk
- Sequence-of-returns risk: retirement ke shuru mein market girna
- Returns guaranteed nahi
NPS vs PPF vs Mutual Funds: Basic Difference
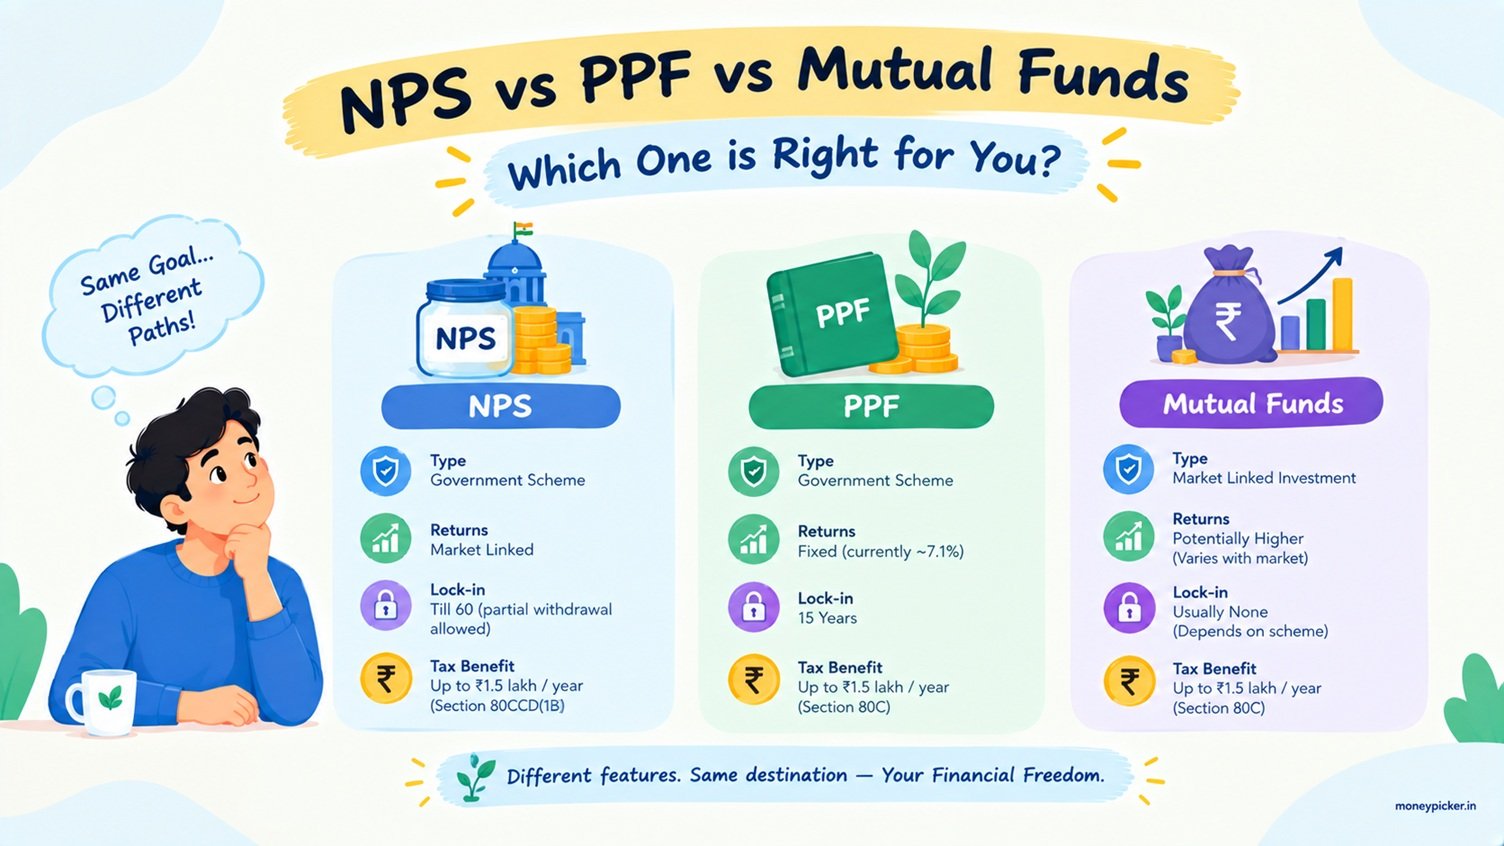
Retirement planning for beginners mein teeno ka role alag ho sakta hai; yahan koi winner nahi hai.
| Feature | NPS | PPF | Mutual Funds |
|---|---|---|---|
| Primary purpose | Retirement-oriented | Long-term savings | Multi-goal investment |
| Return nature | Market-linked | Rules ke hisaab se interest | Market-linked |
| Market risk | Haan | Market-linked products se alag | Haan |
| Liquidity | Rules ke under | Limited/structured | Scheme par depend |
| Investment choices | Defined asset-class framework | Fixed PPF structure | Multiple fund categories |
| Retirement focus | High | Long-term retirement savings | Fund/strategy par depend |
| Return guarantee | Nahi | Rate revise ho sakta hai | Nahi |
| Tax treatment | Current rules par depend | Current rules par depend | Fund type aur rules par depend |
Kaun Kya Evaluate Kar Sakta Hai?
Retirement-focused structure
NPS evaluate karna relevant ho sakta hai.
Long-term savings
PPF relevant ho sakta hai.
Market-linked growth
Mutual funds relevant ho sakte hain.
Diversification
Ek se zyada product consider ho sakte hain.
Koi fixed combination sabke liye nahi hota.
Asset Allocation, Retirement Income aur SWP
Asset Allocation aur Risk
Growth-oriented
Growth potential, zyada volatility.
Stable / debt-oriented
Kam volatility, limited growth.
Liquid reserves
Near-term expenses ke liye.
Retirement paas aane par volatility, liquidity aur withdrawal planning par zyada dhyan de sakte hain. “60:40” jaisa universal ratio nahi hota; risk capacity aur time horizon matter karte hain.
Corpus ≠ Retirement Income
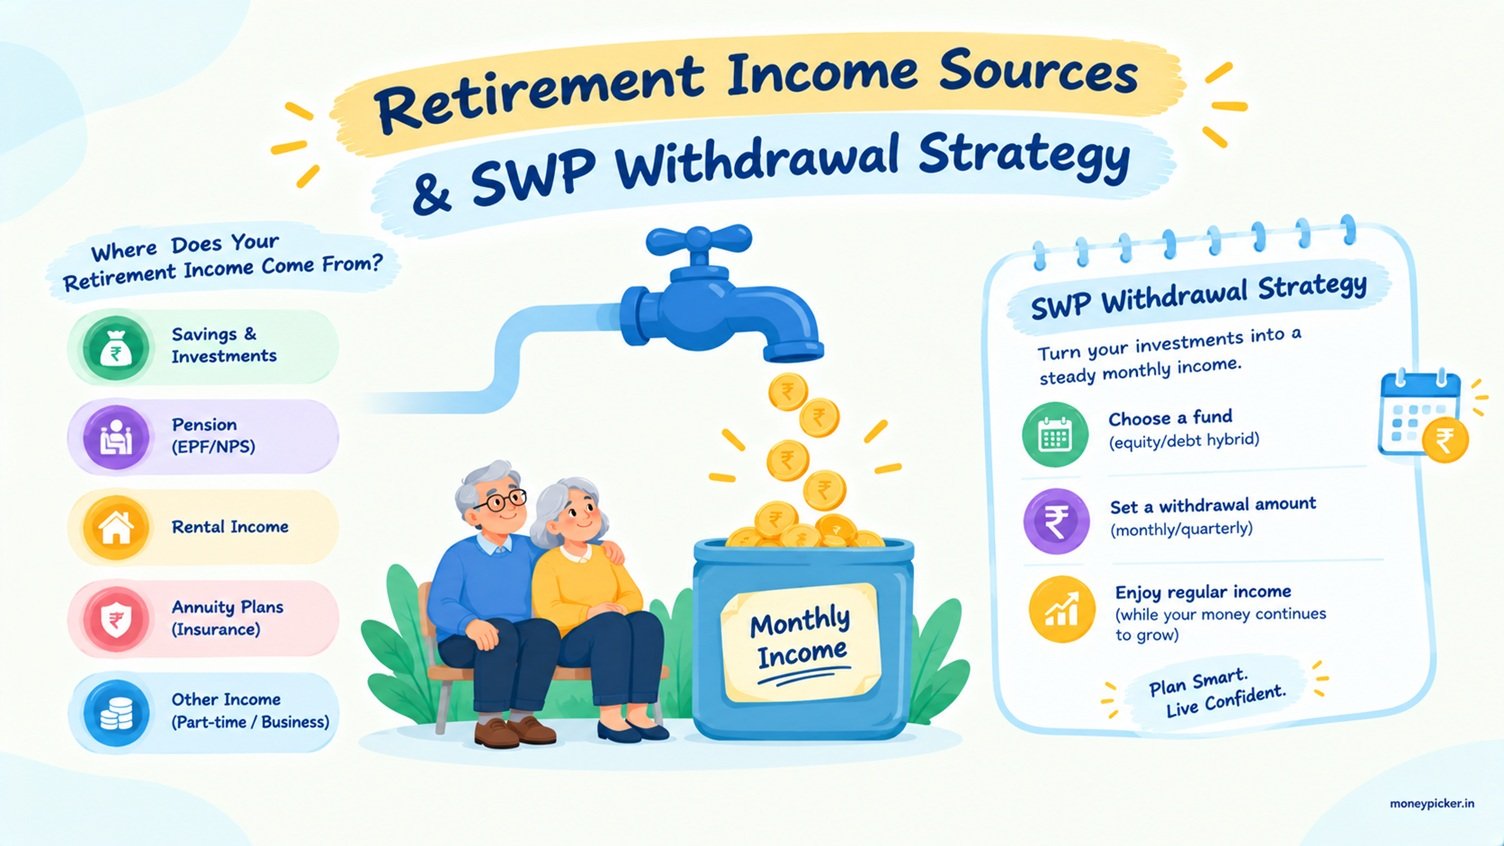
Corpus jama pool hai; retirement income cash flow hai, jo in sources se aa sakta hai (EPF balance EPFO portal par check karein):
- Pension
- EPF/PF-related savings
- NPS retirement benefits
- Annuity
- PPF
- Bank deposits
- Mutual funds
- Rental income
Retirement + SWP Connection
SWP withdrawal strategy hai, guaranteed pension nahi. Bachi raashi market mein invested rehti hai, isliye returns aur withdrawal dono corpus ko affect karte hain. Mutual Funds Sahi Hai par SWP basics dekh sakte hain.
Emergency Fund, Insurance, Healthcare aur Debt
Emergency fund
Short-term unexpected kharchon ke liye; corpus alag rakhein.
Insurance aur healthcare
Medical kharche badh sakte hain; health insurance har kharcha cover nahi karta.
Debt
Home loan, personal loan ya card debt cash flow ko affect karta hai.
Longevity
Kai saal income chahiye ho sakti hai; lambi duration ke liye plan karein.
Retirement planning for beginners mein in sabka overall snapshot Financial Health Score Calculator se dekh sakte hain. Insurance ke rules IRDAI par milte hain.
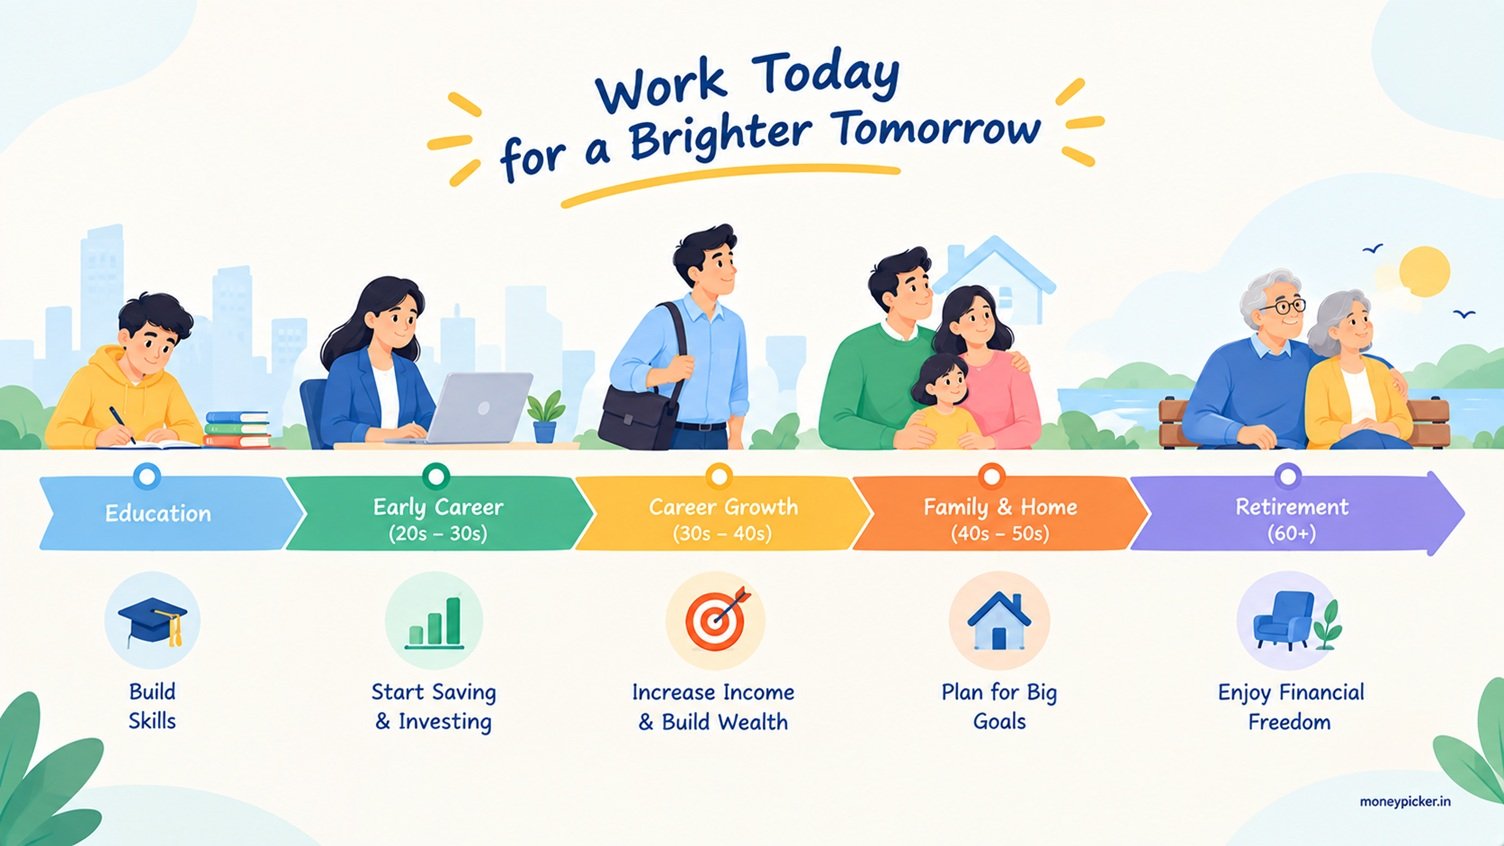
Retirement Planning for Beginners: 20s Se 50s Tak
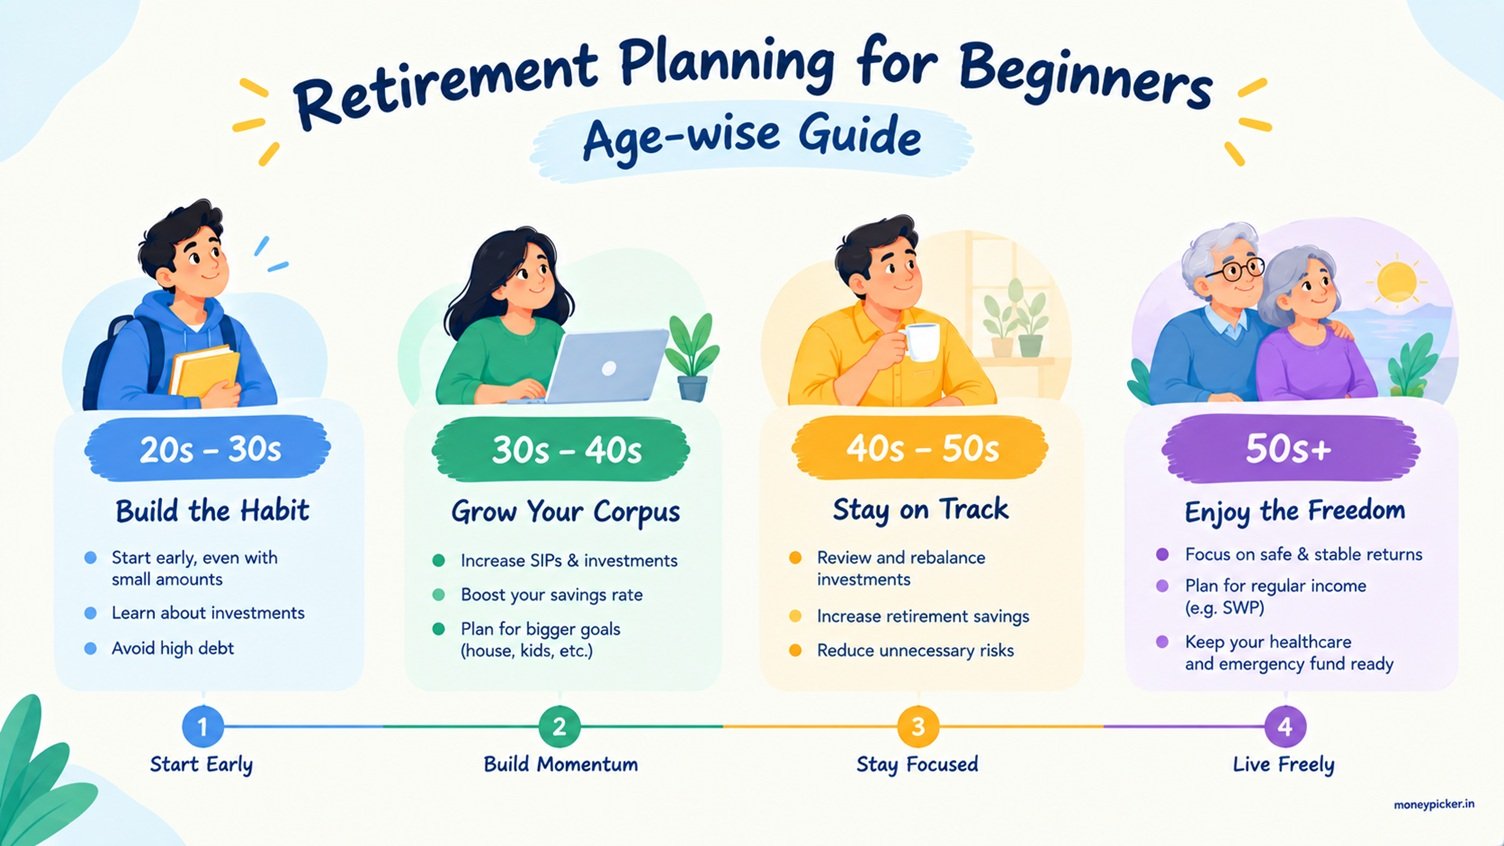
Retirement planning for beginners ka focus har age mein alag hai; fixed percentage nahi diya gaya.
20s
Jaldi start karein, saving habit banayein, risk samjhein.
30s
Income badhne par contribution badhayein; insurance aur emergency fund review karein.
40s
Retirement gap assess karein aur asset allocation review karein.
50s
Corpus, liquidity, risk aur retirement income planning par focus karein.
Retirement Planning for Beginners: 12 Common Mistakes
- Bahut der se start karna
- Inflation ignore karna
- Aaj ke expenses ko future expenses maanna
- Bina assumptions fixed corpus target
- Healthcare costs ignore karna
- Longevity ignore karna
- Asset allocation ignore karna
- Retirement ke paas zyada risk
- Plan review na karna
- Corpus ko emergency fund maanna
- Taxes aur rules ignore karna
- Past returns ko future maanna
Retirement Planning Myths vs Facts
Myth: ₹1 crore retirement ke liye sabke liye enough hai.
Fact: Corpus expenses, inflation, duration aur income par depend karta hai.
Myth: Retirement planning sirf 50+ age mein karni chahiye.
Fact: Jaldi planning se generally accumulation period lamba milta hai.
Myth: NPS, PPF, Mutual Funds mein se ek hi choose karein.
Fact: Har product ka structure aur role alag ho sakta hai.
Myth: Mutual funds guaranteed high returns dete hain.
Fact: Ye market-linked hain, returns guaranteed nahi.
Myth: PPF ka current rate hamesha same rahega.
Fact: PPF interest government rules ke under badal sakta hai.
Retirement Planning Checklist aur Corpus Worksheet
Retirement planning for beginners checklist:
- Current monthly expenses calculated
- Retirement age estimated
- Future expenses considered
- Inflation considered
- Existing savings checked
- Retirement corpus estimated
- Other income identified
- Healthcare needs considered
- Emergency fund alag maintained
- Investment risk reviewed
- NPS/PPF/Mutual Fund roles understood
- Plan periodically reviewed
| Input | Your number |
|---|---|
Ye retirement planning for beginners worksheet educational hai. Actual retirement requirement individual circumstances aur assumptions par depend karegi.
Retirement Planning for Beginners: FAQs
Retirement planning for beginners kya hoti hai?
Future kharchon ka estimate lagakar saving aur investing plan banana. Isme inflation, retirement age aur income strategy shamil hoti hai.
Retirement ke liye kitna paisa chahiye?
Koi ek number sabke liye nahi hota. Corpus expenses, inflation, retirement age, duration aur other income par depend karta hai.
Retirement corpus kaise calculate karein?
Current expenses ko inflation se future expenses mein badlein, phir duration, returns aur other income jodein.
Retirement planning kis age se start karni chahiye?
Jitna jaldi, utna zyada accumulation time. Retirement planning for beginners kabhi bhi shuru ho sakti hai; strategy income aur risk capacity par depend karti hai.
NPS kya hai?
National Pension System retirement-focused, market-linked scheme hai. Exit par kuch hissa annuity mein lag sakta hai; current rules PFRDA se check karein.
PPF retirement planning ke liye useful hai?
PPF long-term, government-notified scheme hai. Rate revise ho sakta hai aur lock-in hota hai, isliye ye akeli har goal poora nahi kar sakti.
Mutual funds retirement ke liye use kar sakte hain?
Haan, SIP ke through. Ye market-linked hain, returns guaranteed nahi hote.
NPS vs PPF vs Mutual Funds mein kya difference hai?
NPS retirement-oriented aur market-linked hai, PPF mein sarkar-notified rate hota hai, mutual funds market-linked hain.
Retirement planning mein inflation ka kya role hai?
Inflation se same lifestyle ka future kharcha badhta hai, isliye aaj ka kharcha seedha future expense nahi hota.
Retirement corpus aur retirement income mein kya difference hai?
Corpus jama raashi hai; retirement income pension, interest, withdrawals ya annuity jaisa cash flow hai.
Retirement Planning for Beginners: Final Takeaway
Retirement planning for beginners ka matlab sirf bada corpus banana nahi hai. Aapko:
- Future expenses aur inflation estimate karein
- Retirement age decide karein
- Existing savings check karein
- NPS, PPF, Mutual Funds samjhein
- Risk aur liquidity dekhein
- Withdrawal strategy plan karein
- Plan periodically review karein
Ek fixed number sabke liye retirement corpus nahi hota.
Official sources: SEBI, PFRDA, AMFI. About MoneyPicker.
Disclaimer: This article is for educational purposes only and does not constitute personalized financial or investment advice. Investment returns are not guaranteed, and retirement calculations use hypothetical assumptions. NPS, PPF, mutual fund, tax and withdrawal rules may change, so verify current details from official sources before making financial decisions. Full Disclaimer.