₹5000 Monthly Investment:
Socho — aapki salary aayi, kuch kharch hua, aur bacha ₹5,000. Ab do options hain. Ya to ye ₹5,000 wallet mein pade rahenge aur mahine ke end tak “kahan gaye pata hi nahi chala” ban jayenge. Ya phir aap inhe har mahine ek jagah invest karna shuru kar dein, aur 20 saal baad peeche mudkar dekhein to ek acha-khasa corpus khada mile.
Ye article isi doosre wale scenario ke baare mein hai.
₹5,000 sunne mein chhoti amount lagti hai — ek Swiggy order, ek movie outing, ya do-teen Zomato deliveries jitni. Lekin agar yehi ₹5,000 aap disciplined tareeke se 15-20 saal tak invest karte rahein, to compounding ka magic aapko chauka sakta hai. Is article mein hum real numbers, real calculations, aur ek practical strategy dekhenge — bina kisi guaranteed return ke jhoothe wade kiye.
Table of Contents
₹5,000 Monthly Invest Karne Se Kitna Paisa Ban Sakta Hai?
Agar aap ₹5,000 har mahine invest karte hain aur illustrative 12% annual return assume karein (ye sirf ek example hai, guaranteed nahi), to yahan approximate corpus dikhta hai:
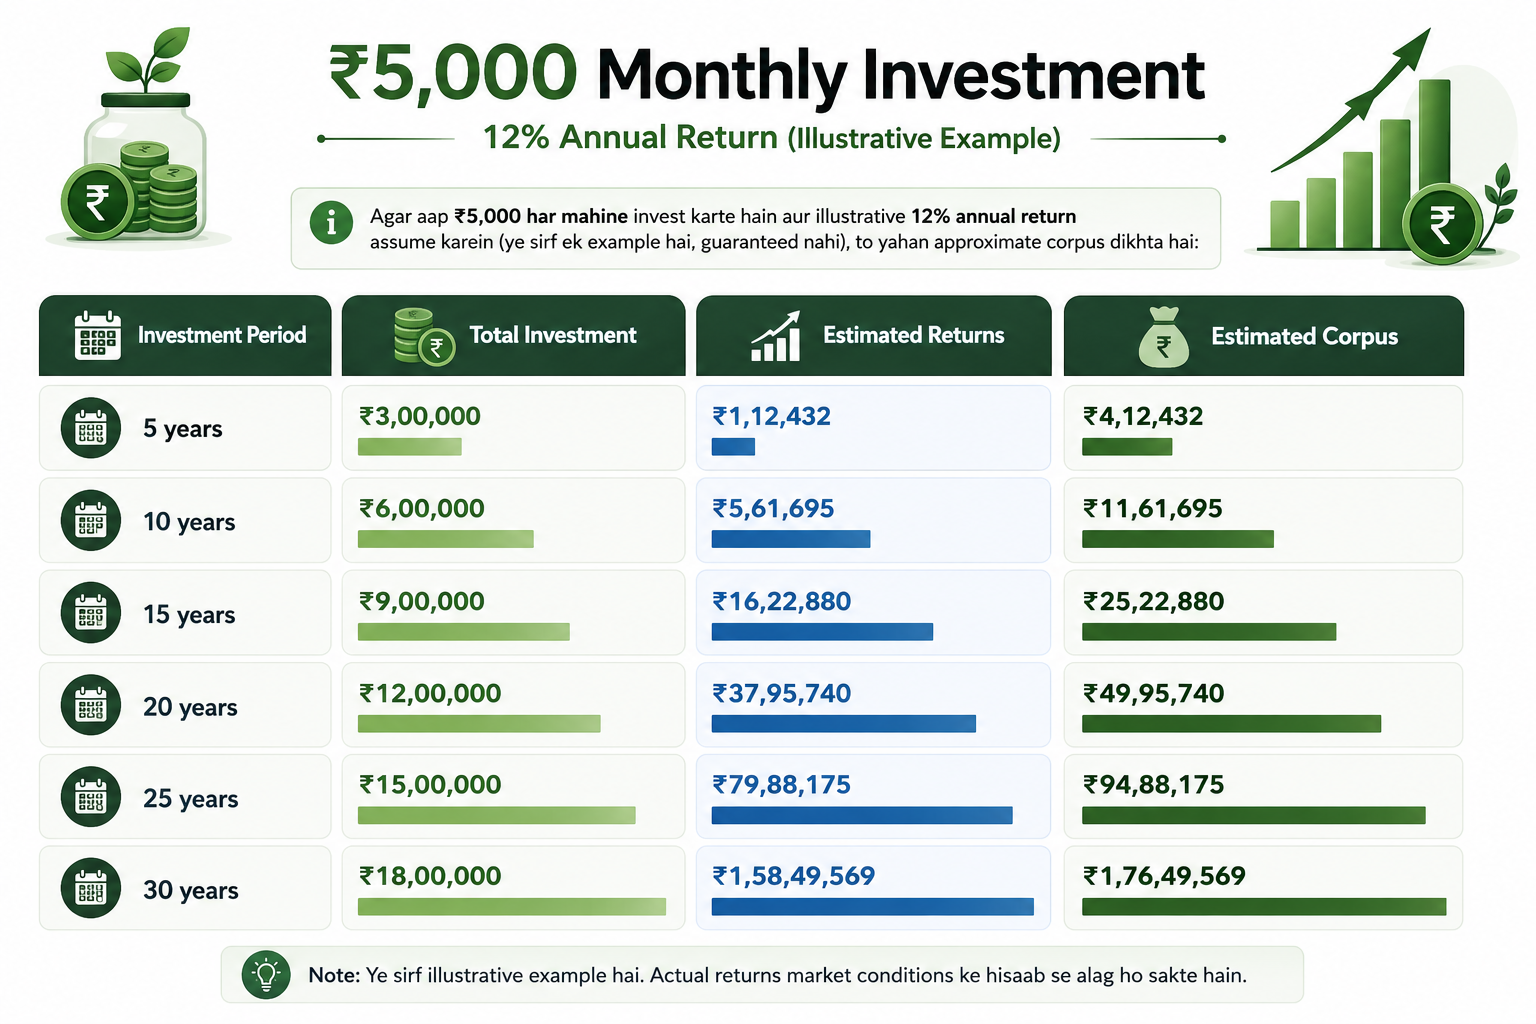
Important: Ye numbers sirf illustration ke liye hain. Actual mutual fund returns market performance par depend karte hain aur ye kabhi guaranteed nahi hote. Equity investments market risk ke subject hote hain.
Notice kiya aapne? 20 years mein invested amount sirf ₹12 lakh hai, lekin returns ₹37 lakh se zyada. Yehi hai compounding ka power — jitna zyada time doge, utna zyada return “returns par bhi return” milta hai.
₹5,000 Monthly Investment Calculator — Concept Samjhein
SIP (Systematic Investment Plan) ka basic idea simple hai:
- Monthly Investment = ₹5,000
- Expected Annual Return = illustrative 12% (ye ek assumption hai, actual return kam ya zyada ho sakta hai)
- Investment Period = aap choose karte hain
SIP calculation ek compound interest formula par based hoti hai jisme har mahine ka investment apna alag compounding period start karta hai. Simple shabdon mein — jo paisa aap Year 1 mein invest karte hain, use sabse zyada time milta hai grow karne ka, aur jo Year 20 mein invest karte hain, use sabse kam.
Isiliye SIP mein early months ka contribution long-term corpus mein sabse zyada contribute karta hai.
Apne exact amount aur time period ke saath personalized calculation dekhne ke liye:
₹5,000 SIP: 5, 10, 15, 20, 25 & 30 Years — Different Return Scenarios
Return kabhi fixed nahi hota. Isiliye ek hi return assume karke faisla lena risky hai. Neeche 4 different illustrative return rates par ₹5,000 monthly SIP kitna corpus bana sakta hai, ye dikhaya gaya hai:
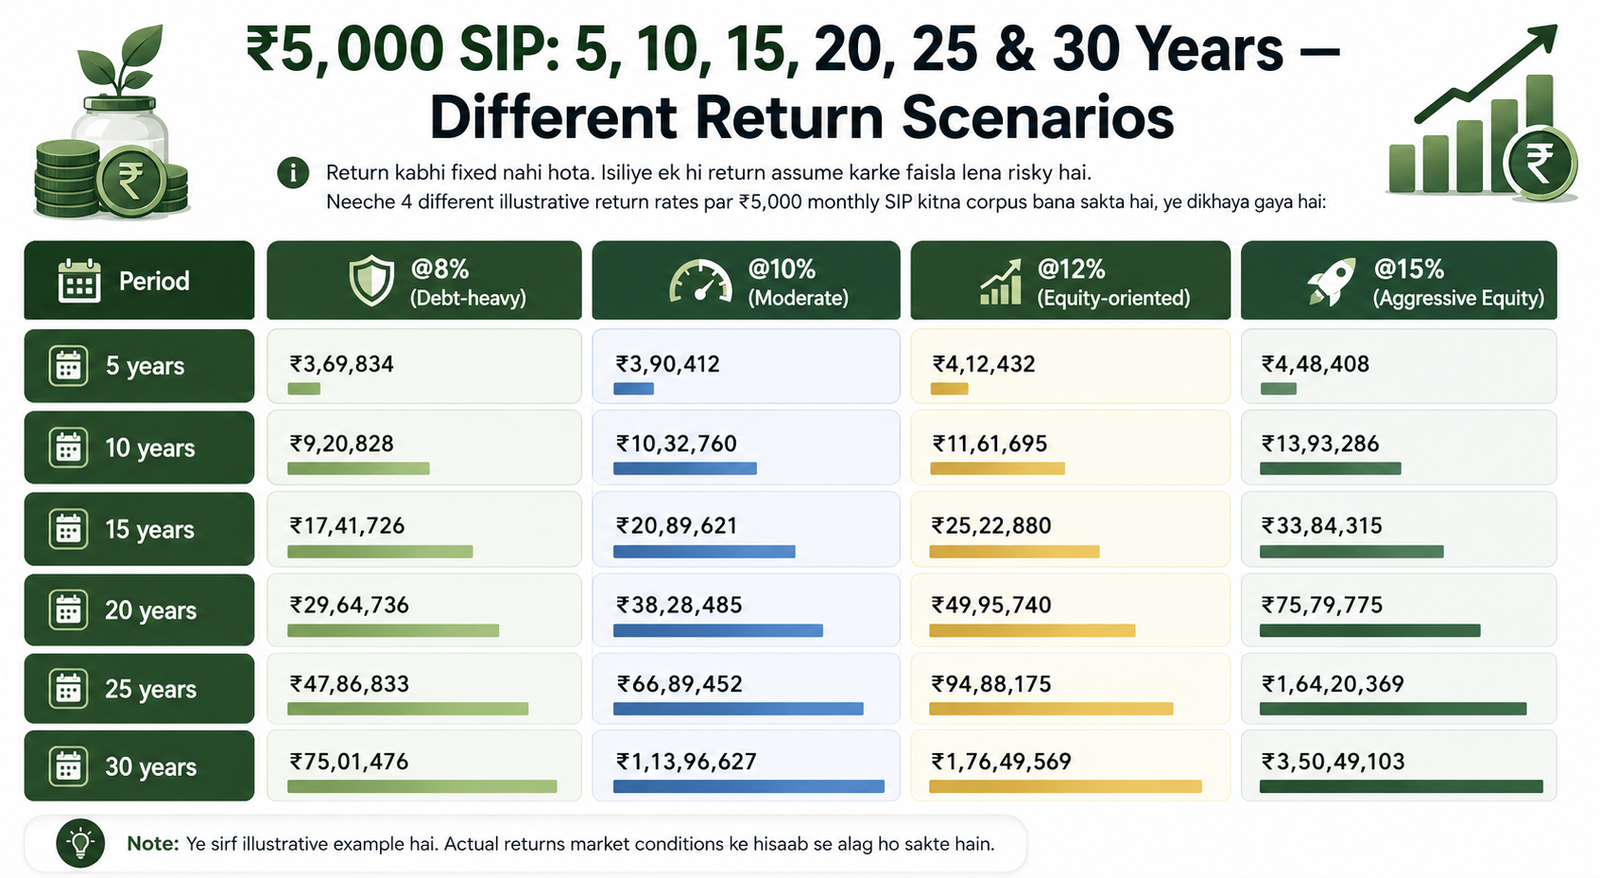
Kyun 10 aur 20 years ka difference itna zyada hai?
10 years mein 12% par corpus hai ₹11.6 lakh. 20 years mein wahi rate par corpus ho jata hai ₹49.9 lakh — yani double time mein corpus 4 guna se zyada. Ye linear growth nahi hai, ye exponential growth hai. Jitna zyada time market mein rahoge, utna zyada “returns par returns” milna shuru hote hain.
Yahi wajah hai financial advisors baar-baar kehte hain: “Time in the market beats timing the market.”
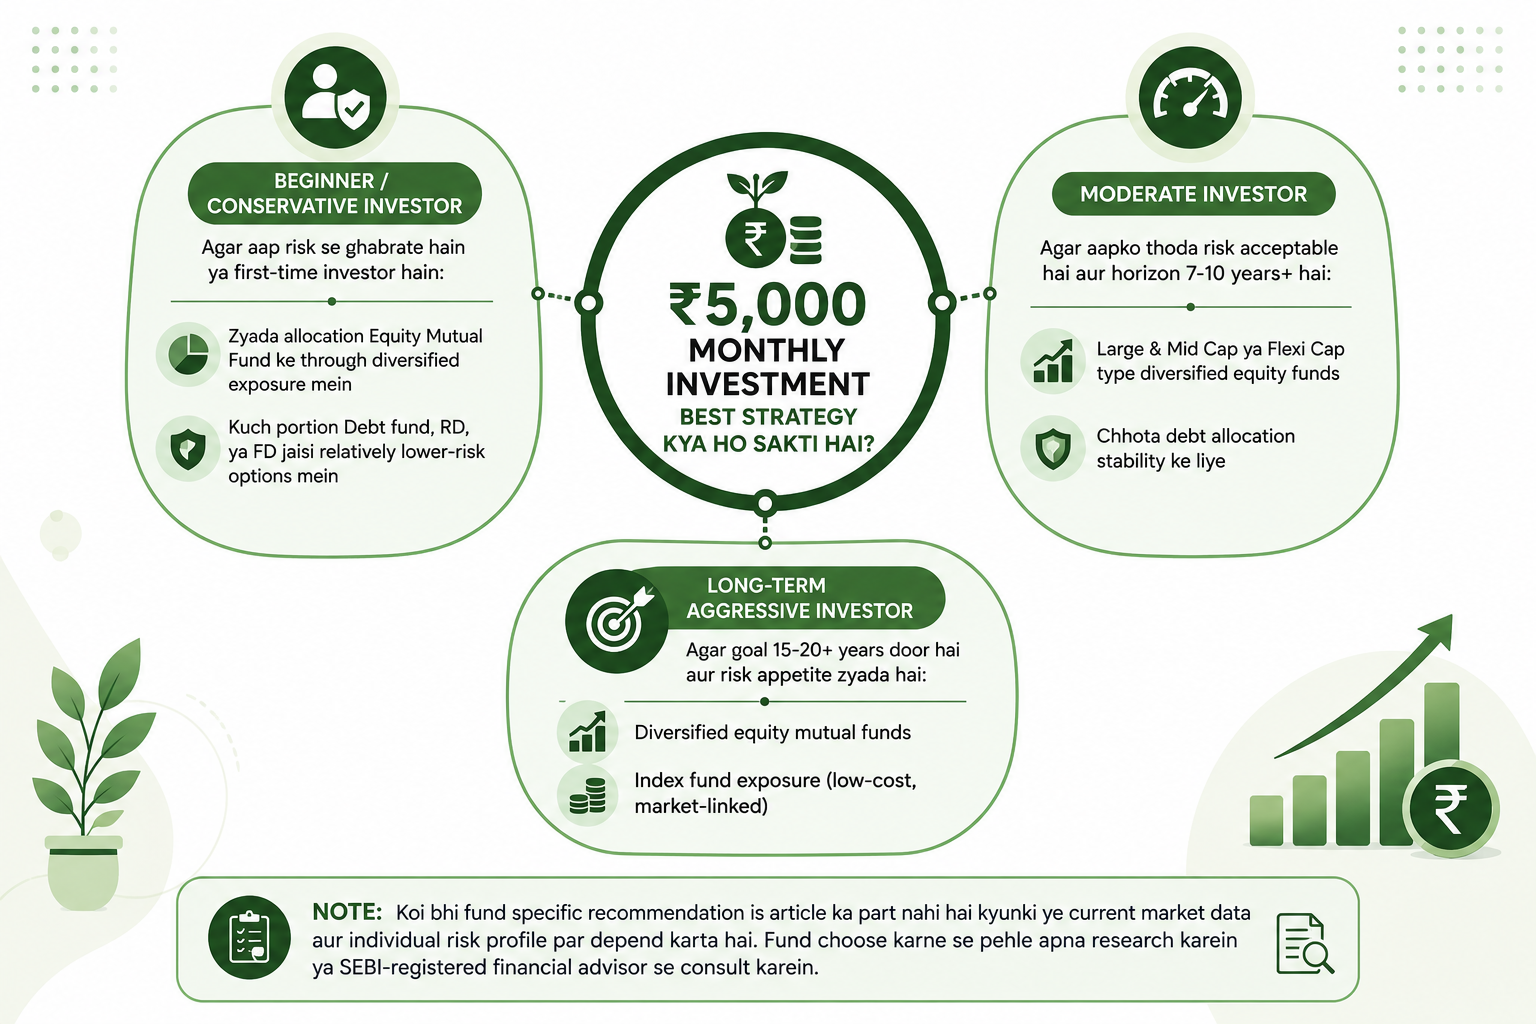
₹5,000 Monthly Investment Ka Best Strategy Kya Ho Sakta Hai?
Sach ye hai — koi ek “best” strategy sabke liye nahi hoti. Har investor ka risk tolerance, goal, aur time horizon alag hota hai. Neeche kuch example approaches hain — ye personalized financial advice nahi hai, sirf samajhne ke liye hai.
- Beginner / Conservative Investor
- Moderate Investor
- Long-Term Aggressive Investor
₹5,000 Ko Ek Hi Jagah Invest Karna Chahiye?
Zaroori nahi. Diversification ek important concept hai — matlab apna paisa ek hi asset class mein na daalna.
Kuch practical examples (ye sirf illustration hain, personalized advice nahi):
Example 1: ₹5,000 = ₹3,500 (Equity Mutual Fund) + ₹1,500 (Debt Fund/RD)
Example 2: ₹5,000 = ₹4,000 (Diversified Equity) + ₹1,000 (Emergency-focused liquid fund)
Ye allocation kab sense banata hai?
- Jab aapka goal medium-term hai (5-7 years) aur aap full risk nahi lena chahte
- Jab aap “sab equity mein daal dena” wali high-risk approach avoid karna chahte hain
- Jab aap ek hi fund ki performance par completely dependent nahi rehna chahte
Agar goal genuinely long-term hai (15+ years) aur risk tolerance high hai, to kuch investors puri amount equity-oriented instruments mein bhi rakhte hain. Ye decision individual circumstances par depend karta hai.
₹5,000 SIP Se ₹10 Lakh Kab Ban Sakte Hain?
Ye sabse common question hai — “mujhe milestone kab milega?” Illustrative 12% annual return assume karke (guaranteed nahi):
| Target Amount | Approximate Time |
|---|---|
| ₹5 lakh | ~5.8 years |
| ₹10 lakh | ~9.2 years |
| ₹25 lakh | ~15 years |
| ₹50 lakh | ~20.1 years |
| ₹1 crore | ~25.5 years |
Interesting baat ye hai — ₹5 lakh se ₹10 lakh jaane mein sirf ~3.4 years lagte hain, jabki ₹50 lakh se ₹1 crore jaane mein bhi roughly ~5.4 years lagte hain. Jaise-jaise corpus badhta hai, growth ka speed bhi badhta hai — kyunki ab returns khud bhi bade amount par calculate ho rahe hain.
Yaad rakhein: Return se zyada important hai time. Agar aap 12% ki jagah 10% bhi paate hain lekin 25 saal invested rehte hain, to bhi aap kaafi bada corpus bana sakte hain — jaldi shuru karna, consistency maintain karna, aur beech mein nikalna nahi, ye teeno cheezein return rate se zyada matter karti hain.
₹5,000 Monthly SIP Ko Har Saal Increase Karna — Step-Up SIP
Ye concept most investors ignore karte hain, lekin isका impact sabse zyada hota hai.
Step-Up SIP ka matlab hai — har saal apni SIP amount ek fixed percentage se badhana, jaise ki aapki salary bhi badhti hai.
Example:
- Year 1 → ₹5,000/month
- Year 2 → ₹5,500/month (10% increase)
- Year 3 → ₹6,050/month
- Year 4 → ₹6,655/month
- …aur aage bhi isi tarah
Ye chhota sa change long-term mein kitna bada farak dalta hai, dekhein (illustrative 12% return par):
| Period | Fixed ₹5,000 SIP | ₹5,000 SIP + 10% Annual Step-Up | Extra Corpus |
|---|---|---|---|
| 10 years | ₹11,61,695 | ₹16,39,933 | +₹4,78,237 |
| 15 years | ₹25,22,880 | ₹41,51,239 | +₹16,28,359 |
| 20 years | ₹49,95,740 | ₹93,46,945 | +₹43,51,205 |
| 25 years | ₹94,88,175 | ₹1,97,43,525 | +₹1,02,55,349 |
| 30 years | ₹1,76,49,569 | ₹4,00,62,838 | +₹2,24,13,269 |
20 years mein, sirf har saal SIP ko 10% badhakar aap apna corpus ~₹50 lakh se ~₹93 lakh tak le ja sakte hain — matlab lagbhag double.
Best part? Ye barhaava aapko “feel” nahi hota kyunki aapki income bhi usi rate se ya usse zyada badhti hai. Agar aapko yearly increment milta hai, to SIP ko usi anupaat mein badhana ek natural aur low-effort strategy hai.
[Compound Interest Calculator]
Inflation Ko Ignore Mat Karo
Yahan ek honest reality check zaroori hai.
“20 saal baad ₹50 lakh ki purchasing power aaj ke ₹50 lakh jaisi nahi hogi.”
Agar inflation average 6% per year rahe, to aaj ke ₹1 lakh ki value 20 saal baad sirf approximately ₹31,000 jaisi reh jayegi (real terms mein). Matlab jo cheez aaj ₹1 lakh mein aati hai, wahi cheez 20 saal baad shayad ₹3.2 lakh ki padegi.
Isiliye sirf “future rupee amount” dekhkar khush hona kaafi nahi hai. Jab aap ₹50 lakh ka corpus dekhte hain 20 years baad, to socho — us waqt ₹50 lakh se aap kya-kya kharid paoge, aaj ke comparison mein.
Yahi wajah hai equity jaise growth-oriented instruments long-term mein preferred hote hain — kyunki historically unka return inflation ko beat karne ki capacity rakhta hai (though ye guaranteed nahi hai). Sirf FD ya savings account mein paisa rakhna long-term mein real wealth erosion ka risk carry karta hai.
Real wealth = Future corpus minus inflation ka effect. Isi par focus karna chahiye, sirf number par nahi.
Calculate the inflation risk also using Inflation Calculator : Click me
₹5,000 Monthly Investment Start Karne Se Pehle Ye 5 Cheezein Check Karein
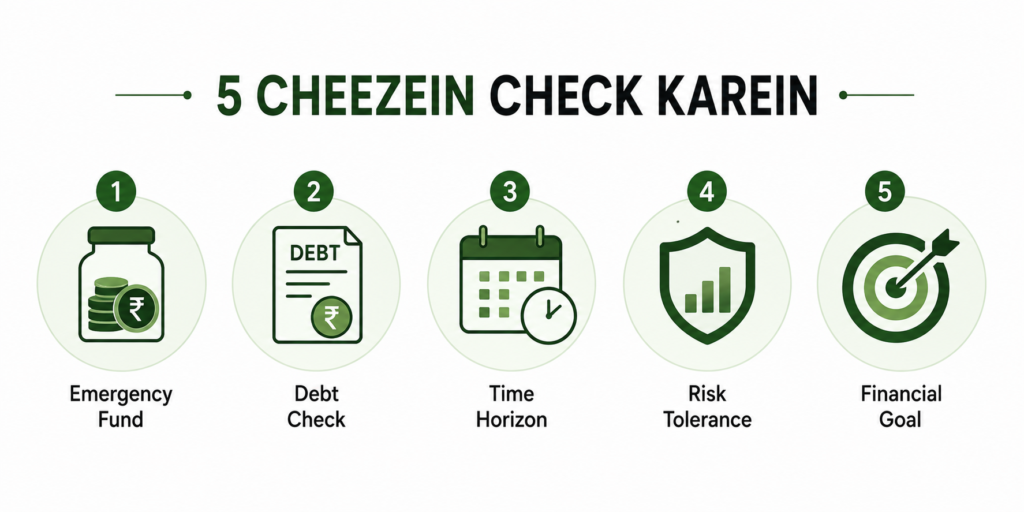
SIP start karne se pehle, ye basics clear kar lein:
- Emergency Fund — Kam se kam 3-6 mahine ke expenses ke barabar amount kisi liquid/accessible jagah rakha ho, taaki emergency mein aapko investment todhna na pade.
- High-Interest Debt — Agar aapke paas credit card debt ya high-interest personal loan hai, usse pehle clear karna zyada priority honi chahiye kyunki uska interest rate aksar investment returns se zyada hota hai.
- Investment Horizon — Aapko paisa kab chahiye? 5 saal baad ya 20 saal baad? Isse investment type decide hota hai.
- Risk Tolerance — Kya aap market ke ups and downs dekh kar calm reh sakte hain, ya thoda sa fall bhi aapko panic karwa deta hai?
- Goal — Kya aap retirement ke liye invest kar rahe hain, ghar ke liye down payment, bachon ki education, ya sirf general wealth building?
Ye sab clear hone ke baad hi sahi investment option choose karna aasan hota hai.
Common Mistakes Jo Beginners Karte Hain
- Sirf past returns dekhkar fund choose karna — past performance future ki guarantee nahi hoti
- Market girne par SIP band kar dena — yahi wo time hota hai jab units sasti milti hain
- Short-term goal ke liye equity use karna — 1-2 saal ke goal ke liye equity risky ho sakta hai
- “Guaranteed return” ke claims par trust karna — market-linked investments mein koi guarantee nahi hoti
- SIP ko sirf ek “scheme” samajhna — underlying asset (equity, debt, etc.) ko samajhna zaroori hai
- Har saal portfolio review na karna — goals aur market conditions change hoti hain
- Income badhne ke baad bhi SIP amount same rakhna — yahi wo mistake hai jo Step-Up SIP solve karta hai
Real-Life Example: Rahul Ki Story
Rahul ki monthly salary ₹40,000 hai. Rent, groceries, aur other expenses ke baad usko ₹5,000-6,000 bacha karte hain.
Rahul ne decide kiya:
- Sabse pehle usne 3 mahine ke expenses jitna emergency fund banaya
- Uske baad usne ₹5,000 monthly SIP start ki — ₹3,500 diversified equity fund mein, ₹1,500 debt fund mein
- Har saal jab usse increment milta hai, wo apni SIP amount 10% badha deta hai
- Wo apna portfolio saal mein ek baar review karta hai, lekin market girne par panic nahi karta
Agar Rahul ye discipline 20 saal tak maintain kare (illustrative 12% return assume karke), to uska corpus fixed SIP se roughly ₹50 lakh ke aas-paas ho sakta hai, aur agar wo consistently step-up karta rahe, to ye ₹90 lakh+ tak bhi pahunch sakta hai.
Ye koi promise nahi hai — sirf ye dikhata hai ki consistency aur small increases kitna bada farak dal sakte hain.
FAQ Section
Q1. ₹5000 monthly SIP se 10 saal mein kitna paisa milega? Illustrative 12% annual return assume karein to approximately ₹11.6 lakh ka corpus ban sakta hai (₹6 lakh invested + ₹5.6 lakh estimated returns). Actual return market performance par depend karega.
Q2. ₹5000 SIP se 20 saal mein kitna corpus banega? 12% ke illustrative return par approximately ₹50 lakh ka corpus ban sakta hai. Ye guaranteed nahi hai — actual returns kam ya zyada ho sakte hain.
Q3. Kya ₹5000 se SIP start kar sakte hain? Haan, most mutual funds mein ₹500 se bhi SIP start ki ja sakti hai. ₹5,000 monthly ek achi disciplined starting amount hai jo consistency ke saath grow kar sakti hai.
Q4. ₹5000 monthly investment beginners ke liye enough hai? Ye ek accha starting point hai. Zaroori ye hai ki aap consistent rahein aur income badhne ke saath amount bhi badhayein — amount se zyada important hai discipline aur time.
Q5. ₹5000 ko SIP mein invest karna better hai ya FD mein? Ye depend karta hai aapke risk tolerance aur time horizon par. SIP (equity-oriented) mein long-term potential zyada hota hai lekin risk bhi zyada hota hai. FD mein return fixed aur predictable hota hai lekin generally lower hota hai. Dono ka apna purpose hai.
Q6. ₹5000 SIP se ₹1 crore kaise banaye? Illustrative 12% return par, ₹1 crore approximately 25-26 years mein pahunch sakta hai. Step-Up SIP (har saal amount badhana) use karke ye time kam ho sakta hai.
Q7. Kya ₹5000 SIP ko har saal increase karna chahiye? Agar financially possible hai, to haan — ye ek highly effective strategy hai jo bina major lifestyle change ke corpus significantly badha sakti hai, especially jab aapki income bhi badhti hai.
Q8. ₹5000 monthly investment par kitna return expect karna chahiye? Koi bhi return guaranteed nahi hota. Illustration ke liye aksar 10-12% assume kiya jata hai diversified equity funds ke liye, lekin actual return market conditions par depend karta hai aur ye kam ya zyada ho sakta hai.
Q9. SIP mein market crash hone par kya karna chahiye? Generally, market crash ke time SIP continue karna hi recommended approach maana jata hai kyunki us waqt units sasti milti hain (rupee cost averaging). Panic mein SIP rokna long-term returns ko negatively affect kar sakta hai. Ye general information hai, personalized advice nahi.
Q10. ₹5000 investment ke liye best option kaise choose karein? Apna goal, time horizon, aur risk tolerance samjhein. Short-term goals ke liye lower-risk options, long-term goals ke liye equity-oriented options generally consider kiye jate hain. Zaroorat pade to SEBI-registered financial advisor se consult karein.
Final Action Plan
Agar Aap ₹5,000/Month Invest Kar Sakte Hain:
Step 1 → Emergency fund ready karein (3-6 mahine ke expenses)
Step 2 → Apna financial goal clearly decide karein (retirement, house, education, ya wealth building)
Step 3 → Apne risk tolerance ke hisaab se suitable investment option choose karein
Step 4 → ₹5,000 monthly automate karein taaki discipline banaye rakhna aasan ho
Step 5 → SIP ko saal mein kam se kam ek baar review karein
Step 6 → Income badhne par SIP amount bhi proportionally increase karein (Step-Up SIP)
Step 7 → Long-term discipline maintain karein — market ke short-term ups and downs se distract na hon
₹5,000 ek chhoti shuruaat lag sakti hai, lekin consistency aur time ke saath ye kaafi meaningful corpus mein badal sakti hai. Apne exact numbers, goals aur timeline ke saath personalized calculation dekhne ke liye:
Suggested External Sources
- AMFI (Association of Mutual Funds in India) — for official mutual fund industry data and SIP statistics (amfiindia.com)
- SEBI (Securities and Exchange Board of India) — for regulatory information on mutual funds and investor protection (sebi.gov.in)
- RBI (Reserve Bank of India) — for inflation and interest rate related data (rbi.org.in)
(To be linked only where genuinely relevant — e.g., mentioning “mutual funds are subject to market risk” can reference SEBI investor education resources.)