Best Investment Plan for Beginners
Best Investment Plan for Beginners in India
Salary aa jaati hai, thoda bahut bach bhi jaata hai, lekin phir wahi purana sawaal — paisa kahan invest karein? FD mein daal dein, ya SIP start karein? PPF better hai ya stocks try karne chahiye? Aur agar market gir gaya toh?
Agar yeh sawaal aapke dimaag mein bhi ghoomte rehte hain, toh relax — aap akele nahi hain. Zyada tar log jo pehli baar invest karte hain, unke paas exactly yehi confusion hoti hai. Aur is confusion ki wajah se kaafi log kuch bhi nahi karte, aur unka paisa saving account mein hi pada rehta hai, chup chaap value kho raha hota hai.
Achi baat yeh hai ki beginners ko kisi complicated strategy ki zaroorat nahi hoti. Zaroorat hoti hai ek simple, samajh mein aane wala plan jo aapki income, goals aur comfort level ke hisaab se ho. Yeh article exactly wahi dega — ek practical, step-by-step roadmap, bina kisi jargon ke, bina kisi “guaranteed return” ke fake promise ke.
Table of Contents
Beginners Ko Kaise Start Karna Chahiye?
Agar aap beginner hain toh simple approach kuch aisa ho sakta hai:
- Emergency fund pehle banayein (3–6 mahine ke expenses jitna)
- Health aur term insurance cover karein, agar abhi tak nahi hai
- SIP ke zariye mutual funds mein regular investing start karein, apne risk aur goal ke hisaab se
- Agar aap conservative hain ya long-term (retirement jaisa) goal hai, toh PPF jaisa government-backed option bhi consider karein
- Gold ko sirf ek chhota diversification component ki tarah treat karein, main strategy ki tarah nahi
- Direct stocks mein tabhi jaayein jab aapne basics samajh liye ho
Yeh ek generic starting framework hai — exact allocation aapki age, income, goals, time horizon aur risk tolerance par depend karta hai. Koi bhi ek allocation “sabke liye best” nahi hoti, aur jo article aisa claim kare, usse thoda savdhaan rehna chahiye.
Chaliye, ab har option ko detail mein samajhte hain.
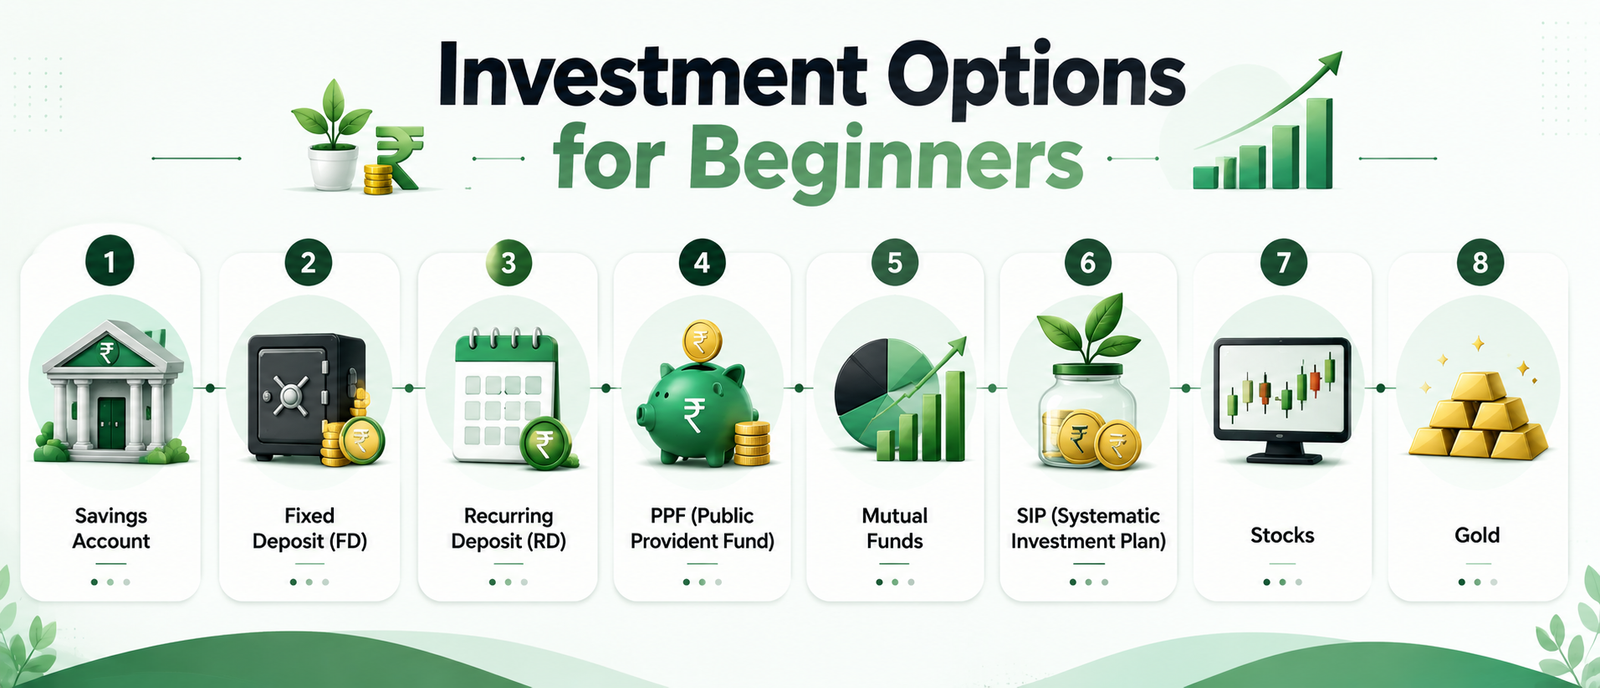
Investment Options Har Beginner Ko Pata Honi Chahiye
1. Savings Account
Yeh aapka starting point hai, destination nahi. Savings account safe hai aur liquid hai — paisa kabhi bhi nikal sakte ho. Lekin interest rate itna kam hota hai ki inflation ke against yeh wealth nahi banata, sirf paisa “parked” rehta hai. Emergency fund ke liye theek hai, lekin long-term goals ke liye savings account par depend mat karo.
2. Fixed Deposit (FD)
FD mein aap ek fixed amount, fixed time ke liye bank mein deposit karte ho, aur bank pehle se decided interest rate deta hai.
- Risk: Bahut kam. Bank-backed hota hai (kuch limit tak deposit insurance bhi hoti hai)
- Liquidity: Medium — premature withdrawal possible hai, lekin usually penalty lagti hai
- Suitable for: Short-term goals, conservative investors, ya wo log jo koi bhi risk lena hi nahi chahte
- Advantage: Predictable, samajhne mein simple
- Limitation: Return generally inflation ko sirf marginally beat karta hai, kabhi kabhi barely match karta hai; interest par tax bhi lagta hai apne slab ke hisaab se
3. Recurring Deposit (RD)
RD basically FD jaisa hi hai, bas difference yeh hai ki aap ek saath lump sum nahi, balki har mahine fixed amount deposit karte ho. Yeh un logon ke liye achha hai jo discipline se thoda-thoda save karna chahte hain lekin unke paas invest karne ke liye ek saath badi amount nahi hai. Risk aur return profile FD jaisa hi hota hai.
4. PPF (Public Provident Fund)
PPF ek government-backed, long-term savings scheme hai jo especially conservative aur long-term investors mein popular hai.
- Long-term nature: 15 saal ka lock-in (extend bhi kar sakte ho 5-5 saal ke blocks mein)
- Government-backed: Sovereign guarantee hoti hai, isliye default risk practically zero hai
- Tax: PPF ko EEE (Exempt-Exempt-Exempt) status milta hai under current rules — matlab contribution, interest aur maturity, teeno tax-free hote hain, subject to prevailing tax laws
- Kis ke liye suitable: Wo log jo guaranteed, risk-free, long-term growth chahte hain, aur jinhe paisa 15 saal tak lock karne mein problem nahi
- Lock-in consideration: Yeh sabse bada limitation hai — emergency ke liye PPF ideal nahi, kyunki paisa easily accessible nahi hota
Interest rate government har quarter revise karti hai, isliye exact current rate ke liye official source (jaise India Post ya apne bank) check karna better hai.
Beginner Tip: PPF short-term goals ke liye nahi hai. Yeh un logon ke liye hai jo already apna emergency fund aur short-term needs cover kar chuke hain.
5. Mutual Funds
Mutual fund basically ek pool hota hai — bahut saare investors apna paisa daalte hain, aur ek professional fund manager us combined paisa ko stocks, bonds ya dono mein invest karta hai.
- Equity funds: Mostly stocks mein invest karte hain — higher growth potential, lekin higher volatility bhi
- Debt funds: Bonds aur fixed-income instruments mein invest karte hain — generally FD se thoda better returns ka potential, but not risk-free
- Hybrid funds: Equity aur debt dono ka mix
Diversification kyun matter karta hai: Jab aap ek single stock kharidte ho, toh poora risk uss ek company par depend karta hai. Mutual fund mein aapka paisa multiple companies/sectors mein spread hota hai, isliye ek company ke kharab perform karne se aapka poora paisa nahi doobta.
6. SIP (Systematic Investment Plan)
Yeh sabse zyada misunderstood concept hai. SIP koi alag investment product nahi hai — yeh sirf ek method hai regularly invest karne ka, usually mutual funds mein.
Simple example: Aap decide karte ho ki har mahine ₹2,000 SIP karenge kisi mutual fund mein. Har mahine woh fixed amount automatically aapke account se deduct hoke fund mein invest ho jaata hai — chahe market upar ho ya neeche.
Isse do fayde hote hain:
- Discipline: Aapko baar-baar decide nahi karna padta “aaj invest karun ya nahi”
- Rupee cost averaging: Jab market neeche hota hai, aapke fixed amount se zyada units milte hain; jab upar hota hai, kam units milte hain. Over time, yeh average cost ko smooth kar deta hai
7. Stocks
Direct stocks mein invest karna matlab aap kisi specific company ke shares kharid rahe ho.
- Higher potential return: Historically, equities ne long term mein kai doosre asset classes ko outperform kiya hai — lekin yeh guarantee nahi hai
- Higher risk aur volatility: Stock ki price ek din mein hi 5-10% upar-neeche ho sakti hai
- Beginner mistake: Kisi YouTube video ya Telegram tip par blindly stock kharidna. Agar aap company ka business, financials, ya valuation samajhte hi nahi, toh yeh investing nahi, gambling ban jaata hai
Beginners ke liye generally suggest kiya jaata hai ki pehle mutual funds ke zariye market ko samjho, aur direct stocks mein tab jaao jab aapke paas basic research karne ka time aur knowledge ho.
8. Gold
Gold Indian households mein emotionally aur financially, dono tarah se important hota hai. Investment ke liye kuch options hain:
- Physical gold (jewellery, coins): Making charges aur storage/security ka issue hota hai; jewellery mein making charges wapas nahi milte jab bechte ho
- Gold ETFs: Stock exchange par trade hote hain, physical gold rakhne ka jhanjhat nahi
- Gold mutual funds: Gold ETFs mein invest karte hain, SIP ke through bhi le sakte ho
Ek important baat: Sovereign Gold Bonds (SGB) ki nayi tranches currently issue nahi ho rahi hain — government ne 2024 ke baad koi nayi SGB series announce nahi ki hai. Agar aap SGB ke baare mein padh rahe ho kahin aur, toh iska current status official RBI ya finance ministry source se verify zaroor karein, kyunki yeh badal sakta hai.
Gold ko ek guaranteed-return investment ki tarah kabhi mat treat karo. Yeh ek diversification tool hai, poori strategy nahi.
Beginner Comparison Table
| Investment | Risk | Liquidity | Suitable For | Beginner Friendly |
|---|---|---|---|---|
| FD | Low | Medium | Short-term, conservative goals | Yes |
| RD | Low | Medium | Disciplined monthly saving | Yes |
| PPF | Very Low | Low (15-yr lock-in) | Long-term, tax-efficient saving | Yes, if goal is long-term |
| Mutual Funds | Low–High (type par depend) | Medium–High | Goal-based investing, diversification | Yes |
| SIP | Depends on underlying fund | Medium–High | Regular, disciplined investing | Yes |
| Stocks | High | High | Long-term, knowledgeable investors | Only after learning basics |
| Gold (ETF/Fund) | Medium | Medium–High | Diversification, not core strategy | Yes, in small %age |
Kitne Paise Se Kya Kar Sakte Hain: Practical Examples
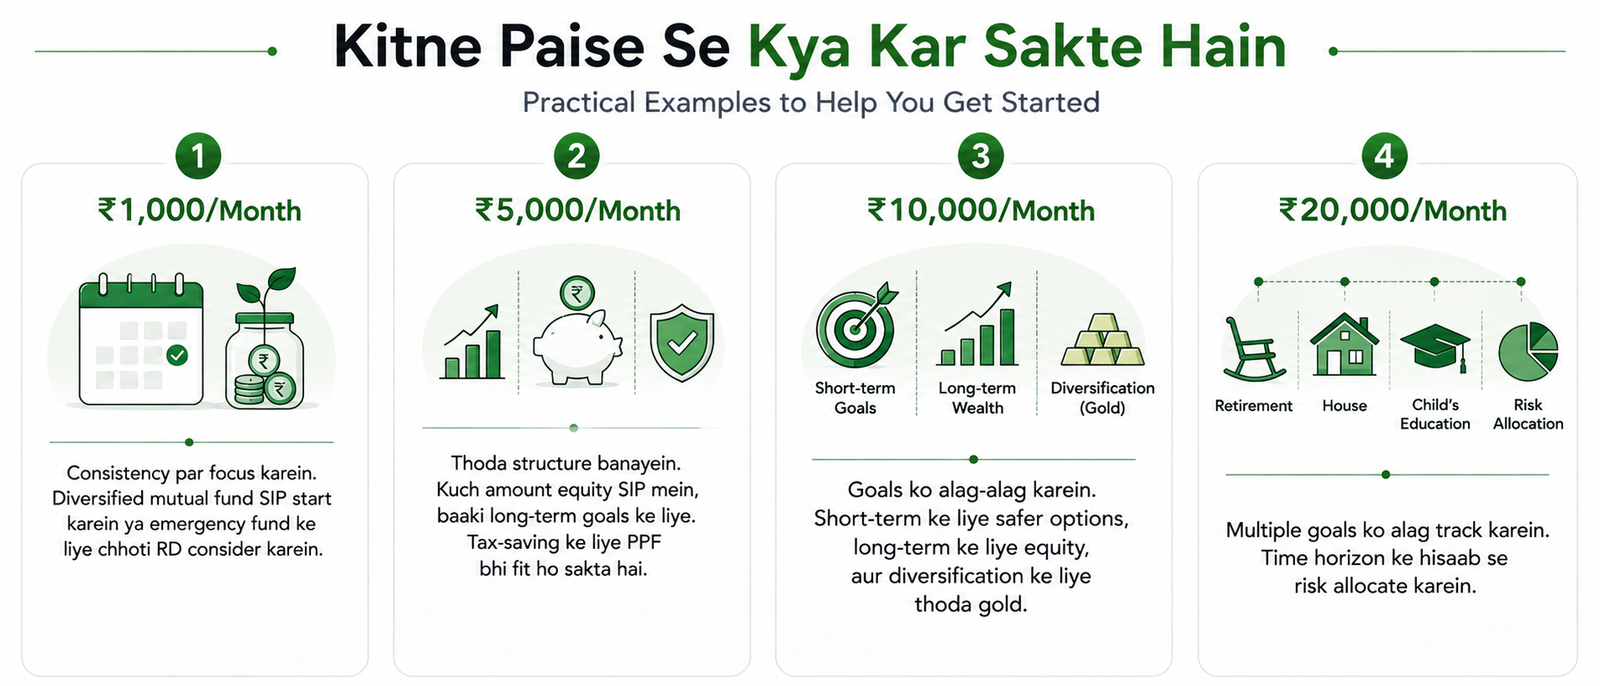
Yeh sab allocations universally “optimal” nahi hain. Yeh depend karta hai:
- Aapki age
- Financial goals
- Risk tolerance
- Existing savings
- Emergency fund status
- Time horizon
- Koi existing debt
“Mujhe Sabse Pehle Kahan Invest Karna Chahiye?”
Step 1 – Emergency Fund
Investing shuru karne se pehle, apne 3–6 mahine ke expenses jitna emergency fund banao — kisi liquid, low-risk jagah par (jaise savings account ya liquid fund). Agar aapke paas emergency fund nahi hai aur aap sara paisa equity mein daal dete ho, toh koi bhi emergency (job loss, medical issue) aane par aapko loss mein investment todna pad sakta hai.
Step 2 – Insurance
Health insurance aur, agar aap par koi dependent hai, toh term insurance — yeh investment nahi hai, protection hai. Bina insurance ke ek bada medical bill aapki saari savings khatam kar sakta hai. Yeh article insurance par deep nahi jaata, lekin iska hona non-negotiable hai.
Step 3 – Start Investing
Emergency fund aur insurance ke baad, ek simple diversified approach se start karo — jaise ek equity mutual fund SIP, apne goal aur risk tolerance ke hisaab se.
Step 4
Increase Investment (Step-Up SIP)Jaise-jaise aapki salary badhti hai, apna investment amount bhi badhao. Isko Step-Up SIP kehte hain — matlab har saal apni SIP ki amount ek fixed percentage (jaise 10%) se badha dena. Chhota sa change hai, lekin long term mein bahut bada fark daalta hai.
Goal Ke Hisaab Se Investment Kaise Choose Karein
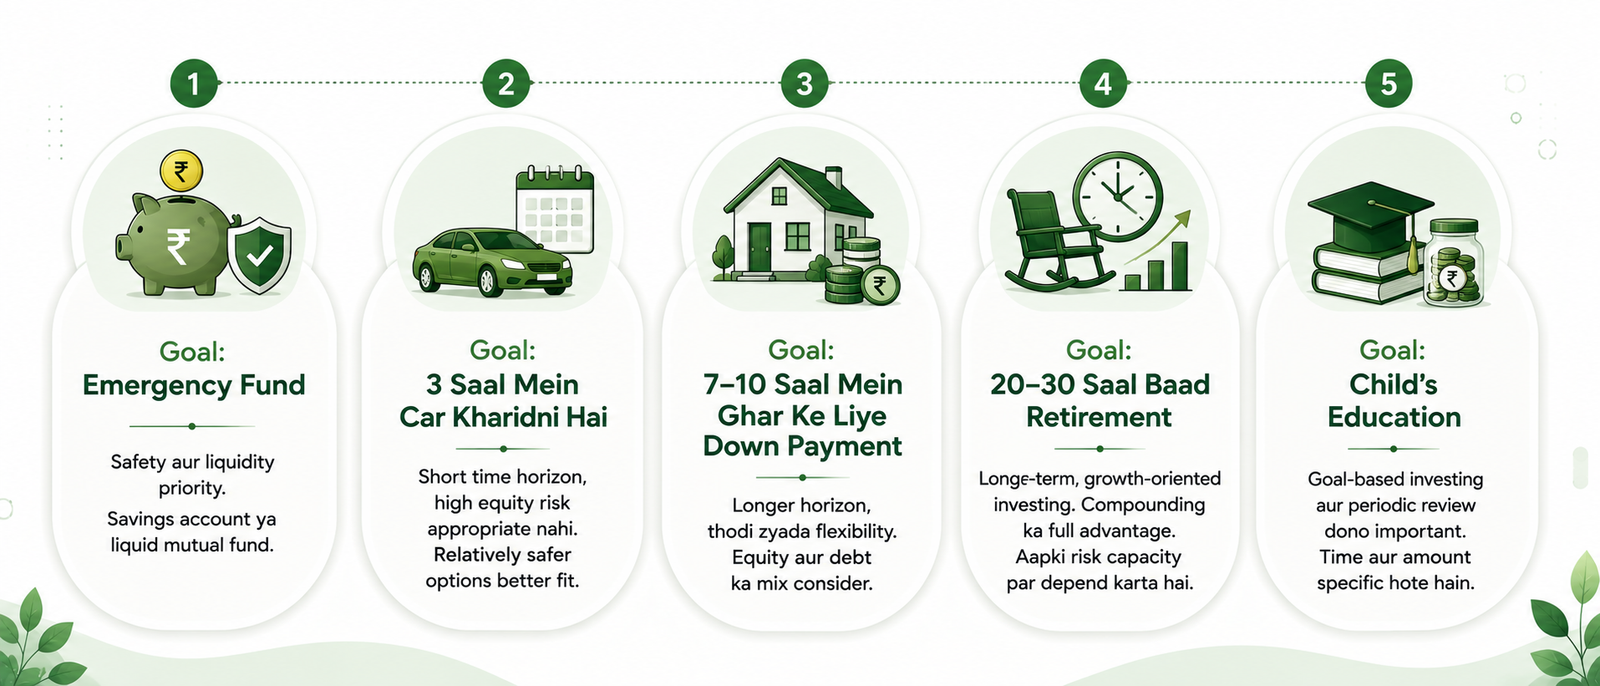
Har goal ka apna time horizon hota hai, aur investment usi ke hisaab se choose karni chahiye.
Goal: Emergency Fund Safety aur liquidity priority honi chahiye — savings account ya liquid mutual fund jaise options.
Goal: 3 Saal Mein Car Kharidni Hai Short time horizon hai, isliye high equity risk lena appropriate nahi ho sakta — market correction ke time aapke paas recover hone ka time nahi hoga. Relatively safer options better fit ho sakte hain.
Goal: 7–10 Saal Mein Ghar Ke Liye Down Payment Longer horizon hone ki wajah se thodi zyada flexibility ho sakti hai, apni risk tolerance ke hisaab se — equity aur debt ka mix consider kiya ja sakta hai.
Goal: 20–30 Saal Baad Retirement Itne lambe time horizon mein, compounding ka full advantage lene ke liye long-term, growth-oriented investing generally appropriate hoti hai — lekin yeh bhi aapki individual risk capacity par depend karta hai.
Goal: Child’s Education Isme goal-based investing aur periodic review dono important hain, kyunki goal ka time aur amount dono kaafi specific hote hain.
Risk vs Return: Basic Principle Samjho
Generally, jitna zyada potential return, utna zyada risk hota hai. Yeh sabse basic aur sabse important principle hai investing ka.
Low Risk → Moderate Risk → High Risk
- Low Risk: Savings account, FD, PPF
- Moderate Risk: Debt mutual funds, hybrid mutual funds, gold
- High Risk: Equity mutual funds, direct stocks
Remember This: Koi bhi investment jo “guaranteed high return” promise kare, wo either misleading hai ya risky hai jo disclose nahi kiya ja raha. Real investing mein guarantees rare hote hain.
Inflation Aur Compounding — Do Concepts Jo Samajhna Zaroori Hai
Inflation ka matlab hai time ke saath cheezon ki price badhna, jisse aapke paise ki purchasing power kam hoti jaati hai. Agar aaj ₹100 se jo cheez aati hai, 10 saal baad usi cheez ke liye zyada paise chahiye honge — chahe aapke ₹100 bank mein waise ke waise pade hon.
Isiliye sirf “save” karna kaafi nahi hota — agar aapka paisa inflation se kam rate par grow ho raha hai, toh real terms mein aap paisa kho rahe ho.
Compounding iska opposite kaam karta hai — aapka return, return bhi generate karta hai. Simple example: agar aap ek amount invest karte ho aur usse har saal return milta hai, toh agle saal ka return sirf original amount par nahi, balki original + pichla return, dono par milta hai. Jitna zyada time diya jaata hai, compounding ka effect utna hi powerful hota jaata hai — isiliye jaldi start karna itna matter karta hai.
10 Investment Mistakes Jo Beginners Ko Avoid Karni Chahiye
- Emergency fund banaye bina invest karna — pehla loss-absorber hi missing hota hai
- Instagram/YouTube tips par blindly follow karna — bina samjhe kisi ka advice follow karna risky hota hai
- “Guaranteed high return” ke peeche bhagna — agar kuch bahut acha lag raha hai to be true, usually hota hi nahi
- Sara paisa ek hi asset mein daal dena — diversification hi risk manage karne ka basic tool hai
- Market girne par panic mein sab bech dena — short-term volatility long-term investing ka normal part hai
- Investment costs aur tax ignore karna — expense ratio aur tax, dono aapke actual return ko affect karte hain
- Bina samjhe koi product le lena — agar aapko khud nahi pata ki product kaise kaam karta hai, mat lo
- Bina kisi goal ke invest karna — bina destination ke plan banana mushkil hota hai
- FOMO mein excessive risk lena — sirf isliye ki “sab kar rahe hain,” apni risk capacity se zyada risk mat lo
- Jaldi ameer banne ki expectation rakhna — wealth building generally slow aur consistent process hota hai
“Agar Main Aaj ₹0 Se Start Karu — Real-Life Example”
Socho ek fictional beginner hai — naam Rohan, salary ₹40,000/month, abhi tak koi investment nahi kiya.
Rohan pehle apna monthly expenses dekhta hai — rent, food, travel, EMI (agar koi hai). Usko pata chalta hai ki approximately ₹8,000–₹10,000 surplus bachta hai har mahine.
Uska pehla step hota hai — emergency fund. Woh decide karta hai ₹3,000/month ek liquid option mein daalega jab tak usska emergency fund 3-6 mahine ke expenses jitna na ho jaaye.
Uske parallel, woh apna health insurance check karta hai — agar company se cover mila hua hai toh basic coverage hai, lekin woh ek personal health cover bhi lena consider karta hai future job changes ke liye.
Emergency fund ban jaane ke baad, Rohan apna surplus redirect karta hai — kuch amount ek diversified equity mutual fund SIP mein, kyunki uska goal long-term hai (retirement, aur maybe 8-10 saal baad ek house down payment).
Woh chhota start karta hai — ₹3,000/month SIP se — kyunki usko pata hai ki consistency perfection se zyada matter karti hai. Jaise-jaise uski salary badhti hai (increment ya job switch se), woh apni SIP amount bhi badhata jaata hai — Step-Up approach follow karta hai.
Yeh koi extraordinary strategy nahi hai. Yeh sirf basics ko consistently follow karna hai — aur yehi real wealth building ka foundation hota hai.
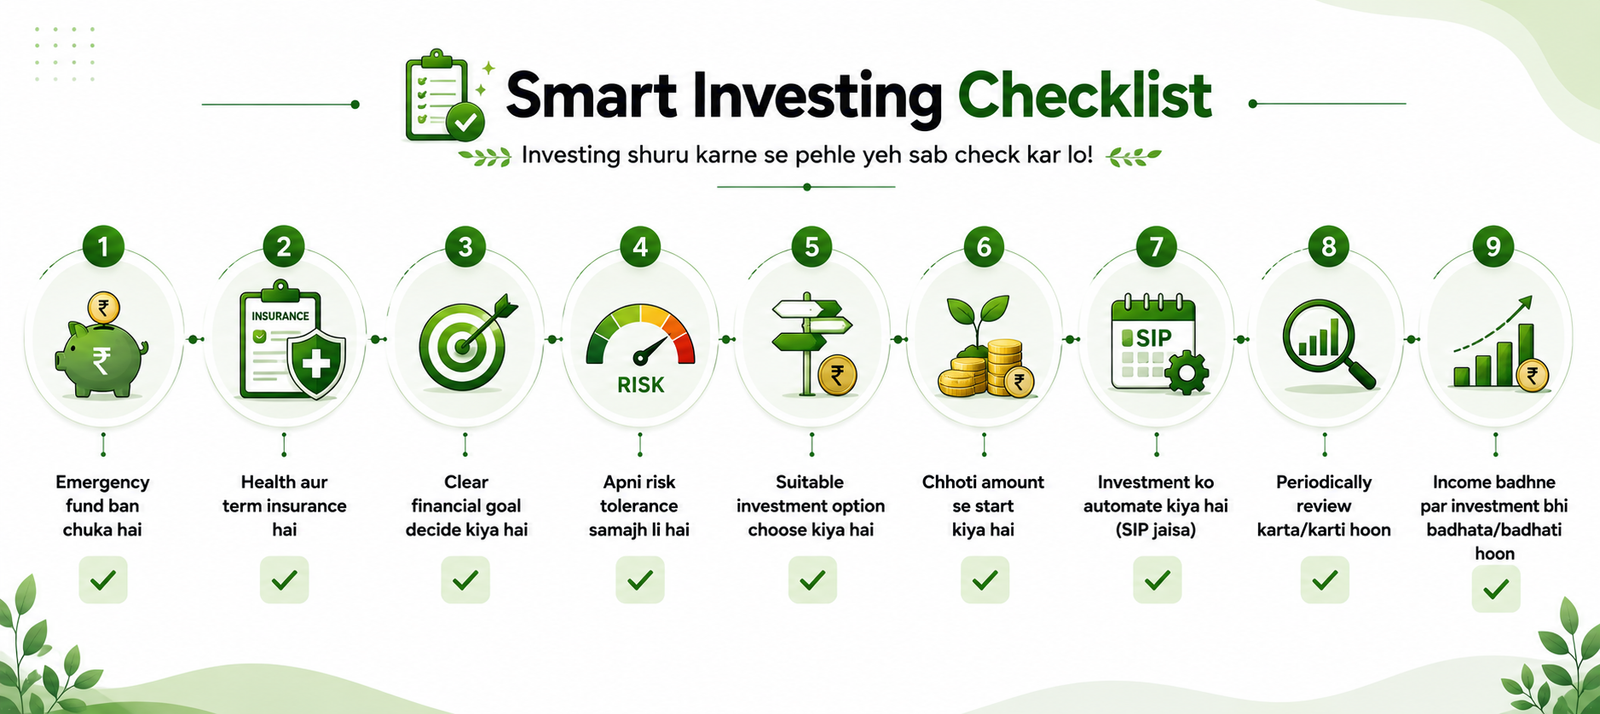
Beginner Investment Checklist
- [ ] Emergency fund ban chuka hai
- [ ] Health aur term insurance hai
- [ ] Clear financial goal decide kiya hai
- [ ] Apni risk tolerance samajh li hai
- [ ] Suitable investment option choose kiya hai
- [ ] Chhoti amount se start kiya hai
- [ ] Investment ko automate kiya hai (SIP jaisa)
- [ ] Periodically review karta/karti hoon
- [ ] Income badhne par investment bhi badhata/badhati hoon
FAQs
1. India mein beginners ke liye best investment kya hai?
Koi single “best” investment nahi hota — yeh depend karta hai aapke goal, time horizon aur risk tolerance par. Zyada tar beginners ke liye ek diversified mutual fund SIP, along with emergency fund aur insurance, ek sensible starting point hota hai.
2. Beginner investing kaise start kar sakta hai?
Pehle emergency fund banao, insurance secure karo, phir ek chhoti amount se SIP start karo kisi diversified mutual fund mein. Time ke saath amount badhate raho.
3. Kya main ₹500 se investing start kar sakta hoon?
Haan, kai mutual funds mein SIP ₹500/month se bhi start ho sakti hai. Amount se zyada important hai consistency.
4. Beginners ke liye FD better hai ya SIP?
Dono ka purpose different hai. FD safe hai aur short-term ya guaranteed-type goals ke liye suitable hai. SIP (mutual funds ke through) long-term wealth building ke liye better potential deta hai, lekin market-linked risk ke saath.
5. Kya SIP beginners ke liye safe hai?
SIP ek investing method hai, product nahi — safety underlying fund ke type par depend karti hai. Debt funds relatively kam risky hote hain, equity funds zyada volatile ho sakte hain but higher long-term growth potential ke saath.
6. Kya beginners ko stocks mein invest karna chahiye?
Directly stocks mein invest karna higher risk carry karta hai. Beginners ke liye generally suggest kiya jaata hai ki pehle mutual funds ke through market samjhein, aur stocks mein tab jaayein jab basic research karne ki understanding ho.
7. Beginner ko har mahine kitna invest karna chahiye?
Yeh apni income aur expenses par depend karta hai. General principle: jitna comfortably invest kar sakte ho utna karo, without emergency fund ya essential expenses compromise kiye — chahe woh ₹500 ho ya ₹20,000.
8. ₹5,000/month kahan invest karna chahiye?
Yeh depend karta hai aapka emergency fund ban chuka hai ya nahi, aur aapka goal kya hai. Agar goal long-term hai, ek diversified equity mutual fund SIP ek common approach hai. Exact allocation apni situation ke hisaab se decide karein, ya kisi qualified advisor se consult karein.
9. India mein safest investment kya hai?
Government-backed options jaise PPF ya bank FD generally sabse kam risky mane jaate hain, kyunki inme principal loss ka risk bahut kam hota hai. Lekin “safe” ka matlab “high return” nahi hota — inflation ke against real growth limited ho sakti hai.
10. Long-term wealth ke liye kya invest karna chahiye?
Long time horizon ke liye, equity-oriented mutual funds (SIP ke through) generally consider kiye jaate hain kyunki equity ne historically long-term mein higher growth potential dikhaya hai — lekin yeh market-linked hai aur guarantee nahi hoti.
11. Kya PPF beginners ke liye achha hai?
Haan, agar goal long-term hai (jaise retirement) aur aap 15-year lock-in ke saath comfortable ho. PPF conservative, tax-efficient investors ke liye particularly suitable hai. Short-term goals ke liye ideal nahi hai.
12. Chhoti salary ke saath investing kaise start karein?
Chhoti amount se hi start karo — even ₹500-1,000/month se. Emergency fund pehle banao, phir ek diversified mutual fund mein small SIP start karo. Jaise-jaise income badhti hai, investment amount bhi gradually badhao.
Conclusion
Aapko perfect investment dhoondhne ki zarurat nahi hai. Aapko apni financial situation samajhkar ek simple, diversified aur goal-based plan se start karna hai.
5-Step Action Plan:
- Apna emergency fund banao (3-6 mahine ke expenses)
- Health aur term insurance secure karo
- Ek chhoti amount se SIP start karo, apne goal ke hisaab se
- Jaise-jaise income badhti hai, investment amount bhi badhao
- Apna portfolio periodically review karo, panic mein decisions mat lo
Investing ek marathon hai, sprint nahi. Sabse important step wahi hai jo aap aaj uthate ho — chahe woh chhota hi kyun na ho.
[SIP Calculator] — Apni monthly SIP se kitna corpus ban sakta hai, calculate karke dekho.