Emergency Fund for Beginners: Kitna Paisa Rakhein, Kahan Rakhein & Kaise Banaye?
Ek practical, step-by-step Hinglish guide — calculation, storage options aur action plan ke saath.
Month ki shuruat mein salary aati hai. Rent ya EMI nikalta hai, phir groceries, bills, thoda UPI spending, aur agar disciplined hain to kuch investments bhi. Sab kuch theek chal raha hota hai — aur phir achanak ek medical expense aa jata hai, ya job mein kuch disruption ho jata hai, ya car/bike ka bada repair aa jata hai.
Us moment mein ek simple sawal sabse zyada matter karta hai: agar kal income ruk jaye ya achanak ₹50,000 ka expense aa jaye, kya aapke paas cash ready hai? Agar answer “nahi” hai, to aap akele nahi hain — lekin yeh exactly wahi gap hai jo ek emergency fund fill karta hai.
Emergency fund koi investment product nahi hai jo aapko return kama kar de. Yeh ek financial safety buffer hai — paisa jo sirf tab use hota hai jab genuinely zarurat pade, taaki aapko us waqt loan lene ya apni investments jaldi bechne ki naubat na aaye. Is article mein hum step-by-step samjhenge ki emergency fund kya hai, kitna hona chahiye, kaise calculate karein, kaise banaye, aur kahan rakhein.
Is Article Mein Kya Milega (Table of Contents)
- Emergency Fund Kya Hai?
- Emergency Fund vs Savings vs Investments
- Emergency Fund Kitna Hona Chahiye?
- Essential Expenses Kaise Decide Karein
- Emergency Fund Kaise Calculate Karein
- Emergency Fund Kaise Banaye
- Emergency Fund Kahan Rakhein
- Kahan Nahi Rakhna Chahiye
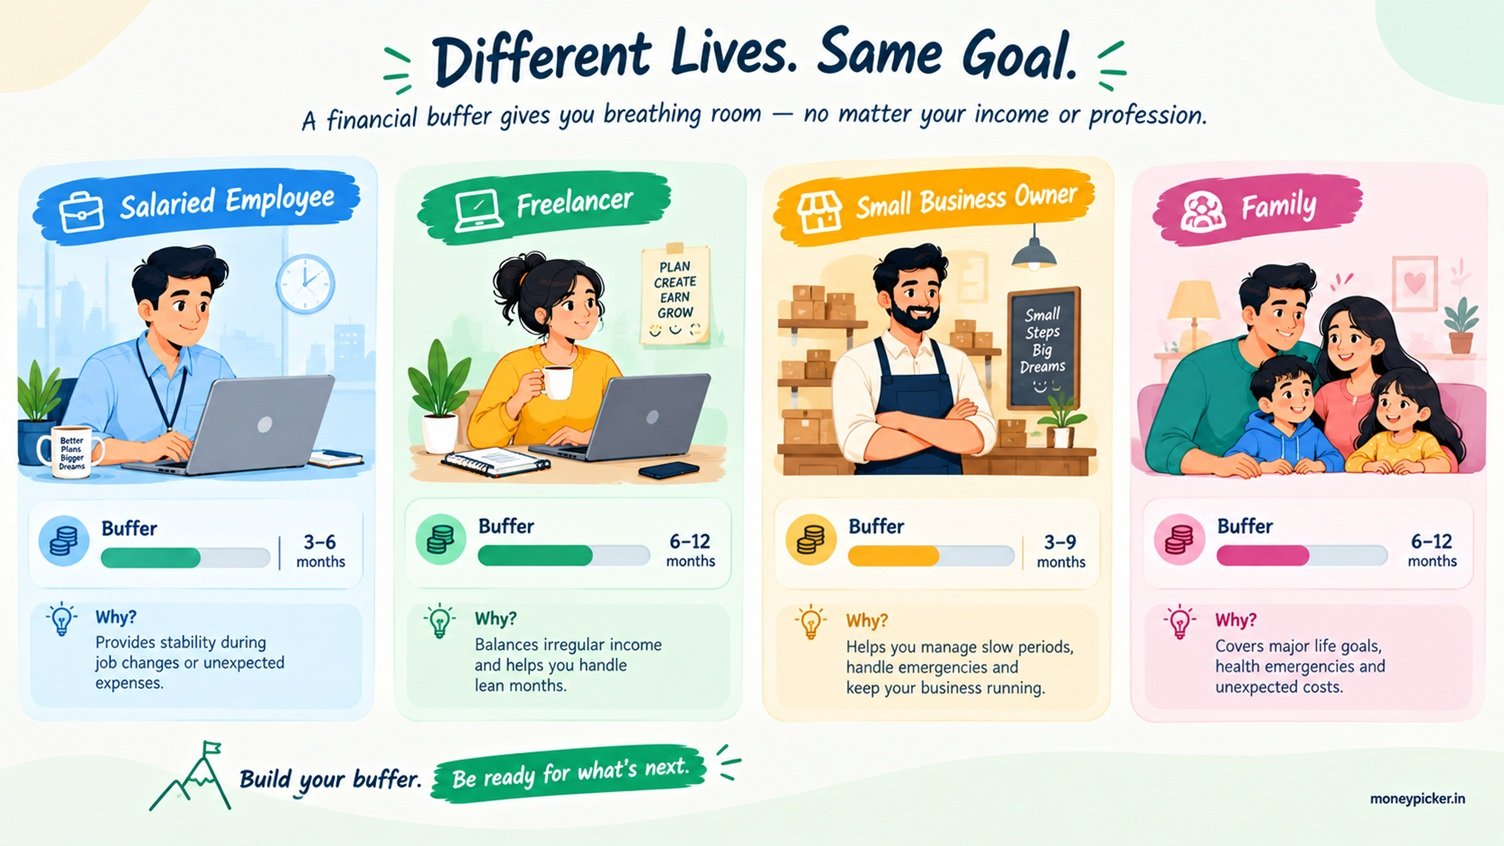
- Salaried, Freelancer aur Business Owners ke liye
- Credit Card aur Insurance ka Role
- Emergency Fund vs Investing
- Kya Emergency Maana Jaaye?
- Common Mistakes
- Debt Hai Aur Emergency Fund Nahi Hai To?
- Fund Use Karne Ke Baad Kya Karein
- Beginner Checklist
- 4-Week Action Plan
- Emergency Fund Template
- FAQs
Emergency Fund Kya Hai?
Emergency fund ek separate rakha hua paisa hai jo sirf genuinely unexpected aur zaroori situations ke liye use hota hai — na ki regular spending ke liye. Iska core purpose simple hai: jab income temporarily ruke ya achanak bada expense aaye, tab aapko turant loan lene, credit card debt badhane, ya apni long-term investments panic mein bechne ki zarurat na pade.
Yeh normal savings se different hai kyunki normal savings ka use kabhi bhi kisi bhi goal ke liye ho sakta hai — trip, gadget, shopping. Emergency fund ka defined purpose hota hai, aur ise easily accessible rakha jata hai. Yeh investments se bhi different hai kyunki investments (jaise equity, mutual funds) ka goal wealth banana hota hai, jisme value up-down ho sakti hai — jabki emergency fund ka goal stability aur safety hai, growth nahi.
Realistic Indian examples jinke liye emergency fund kaam aata hai:
- Achanak job loss ya layoff
- Medical emergency — apni ya family member ki
- Urgent family situation (jaise achanak travel karna pade)
- Major vehicle repair jo turant zaroori ho
- Essential home repair (jaise water leakage, electrical fault)
- Temporary income disruption — freelance projects ruk jaana, business slow ho jaana
Yahan ek important distinction samajhna zaroori hai — har unexpected expense “emergency” nahi hota. Ek planned expense (jaise annual insurance premium) predictable hai, chahe wo bada ho. Ek discretionary expense (jaise naya phone ya vacation) aapki choice hai, zarurat nahi. Emergency wahi hai jo genuinely unplanned ho aur zaroori bhi ho.
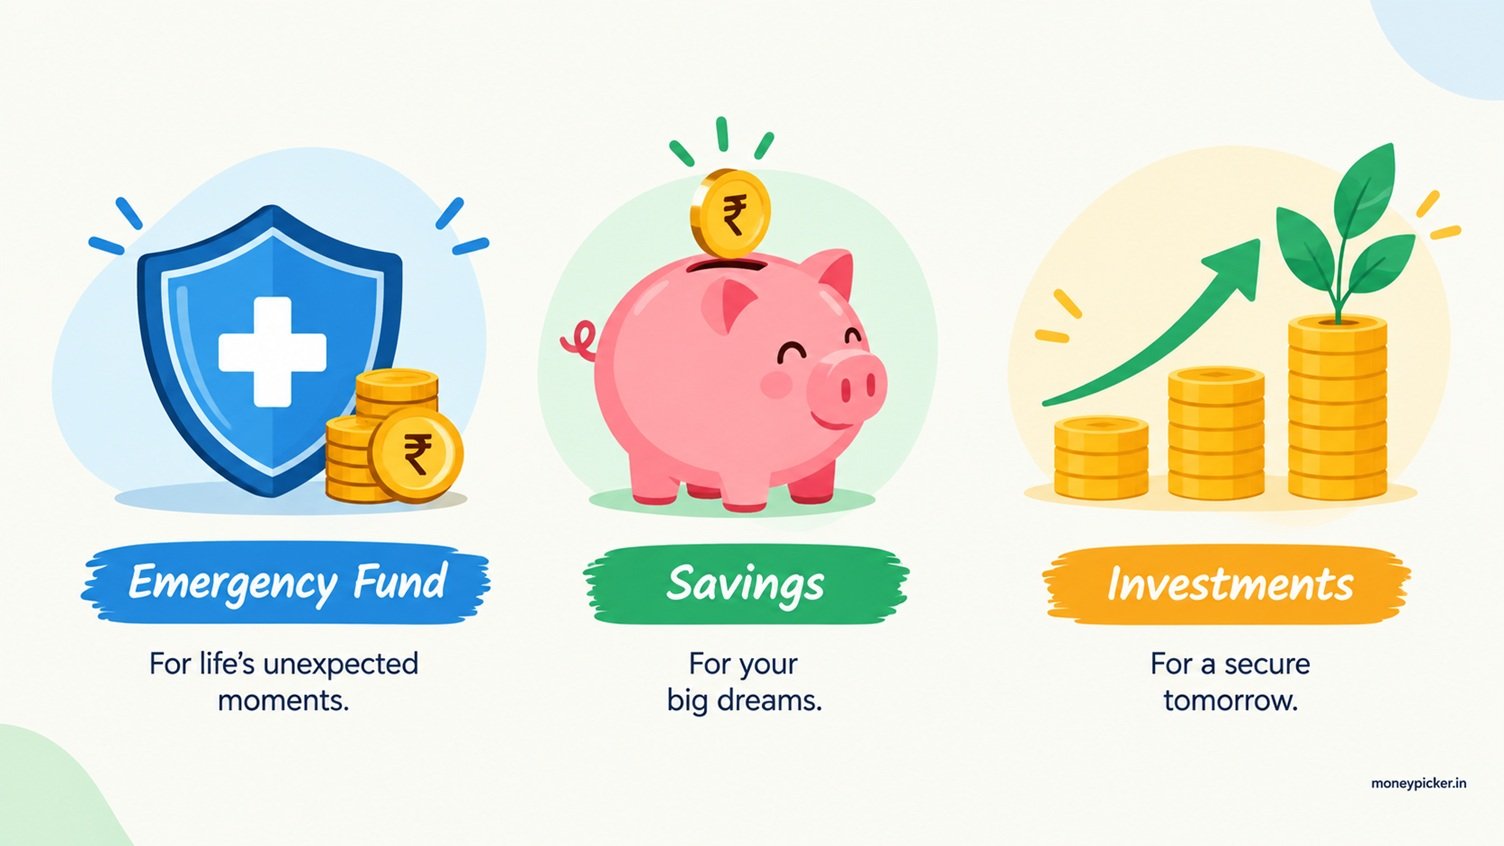
Emergency Fund vs Savings vs Investments
Bahut log emergency fund, savings aur investments ko ek hi cheez samajh lete hain. In teeno ka purpose alag hai, aur yeh samajhna aapke financial planning ko clear banata hai.
| Purpose | Emergency Fund | Regular Savings | Investments |
|---|---|---|---|
| Main purpose | Unexpected financial shocks se protection | Short-term goals (trip, gadget, gift) | Long-term wealth creation |
| Accessibility | Turant accessible hona chahiye | Generally accessible | Varies — kuch liquid, kuch lock-in |
| Time horizon | Immediate / short-term use | Short se medium-term | Medium se long-term (years) |
| Risk tolerance | Very low — capital safety priority | Low | Medium se high, depending on product |
| Typical use | Genuine emergency hi | Planned personal expenses | Goals jaise retirement, home, wealth building |
Iska matlab yeh nahi hai ki har rupee alag-alag rakhna zaroori hai. Important cheez purpose aur accessibility ka distinction samajhna hai — jab tak aapko pata hai ki kitna paisa “emergency ke liye reserved” hai aur kitna “free to use” hai, structure flexible ho sakta hai. Agar aap bilkul shuruat se apna financial planning samajhna chahte hain, to MoneyPicker ka Start Here guide ek achha starting point hai.
Emergency Fund Kitna Hona Chahiye?
Yeh sabse common sawal hai, aur honest answer hai — ek fixed number sabke liye correct nahi hota. Commonly used planning range 3 se 6 months ke essential expenses hai, lekin yeh universal law nahi hai — sirf ek starting framework hai.
Aapka ideal target in factors par depend karta hai:
- Job/income kitni stable hai
- Monthly essential expenses kitni hain
- Kitne dependents hain (spouse, children, parents)
- EMI/debt obligations kitni hain
- Health/family situation
- Ghar mein kitne income earners hain
- Freelance/business income hai ya fixed salary
- Employer benefits (jaise notice period, severance, group insurance)
- Existing insurance coverage
- Naya income source dhoondhne mein kitna time lagega
Practical starting points is tarah samjhe ja sakte hain:
Note: Yeh ranges sirf planning starting points hain, mandatory rules nahi. Aapka actual target isse kam ya zyada ho sakta hai depending on your personal situation.
Essential Expenses Kaise Decide Karein
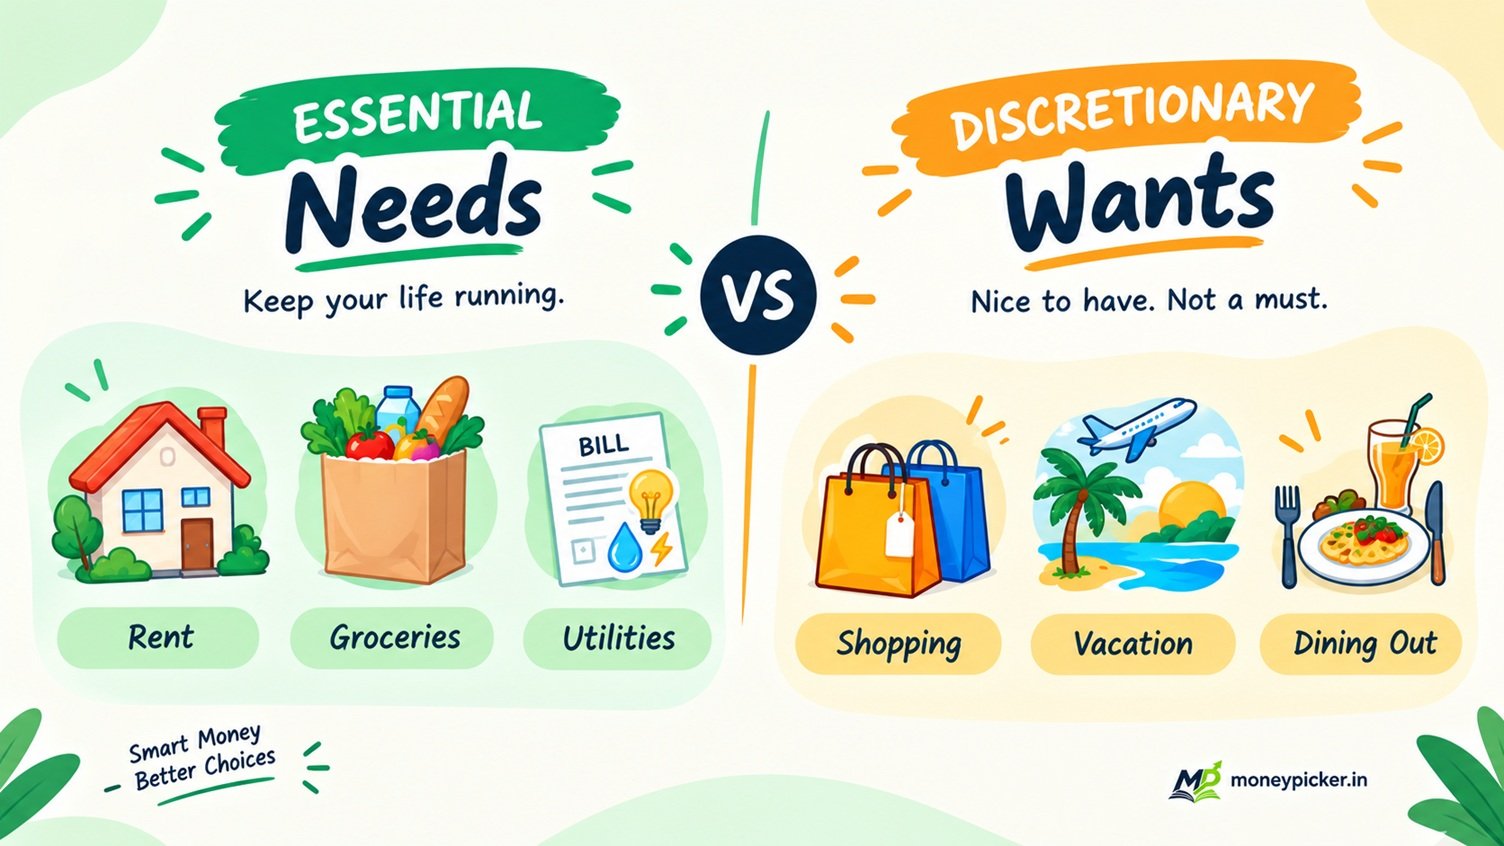
Emergency fund calculate karne ke liye aapko apni “total lifestyle spending” nahi, balki “essential expenses” use karni chahiye — wo kharch jo emergency ke time bhi rukenge nahi.
Generally essential expenses mein yeh aata hai:
- Rent ya home loan EMI
- Groceries aur basic household needs
- Utilities — electricity, water, gas, internet
- Essential transport (commute, fuel)
- Necessary insurance premiums
- Minimum debt/EMI obligations
- Essential medical expenses (regular medication, etc.)
Discretionary expenses jaise luxury shopping, vacations, expensive dining, entertainment subscriptions ko core calculation mein include karna zaroori nahi hai — kyunki emergency ke time yeh kam kiye ja sakte hain. Lekin yeh ek absolute rule nahi hai; agar aapki personal situation mein koi “discretionary” cheez actually zaroori hai, to use apni calculation mein shamil karein.
Realistic Indian Calculation Example
Maan lijiye aapki monthly essential expenses ₹40,000 hain. Alag-alag target months ke hisaab se aapka emergency fund target is tarah badhta hai:
Yahan se aap apni income stability aur responsibilities ke hisaab se ek realistic target choose kar sakte hain — zaroori nahi ki aap seedha 12 months target rakhein; kai logon ke liye 3-6 months ek reasonable starting point hota hai.
Emergency Fund Kaise Calculate Karein
Calculation ka formula simple hai:
Step-by-step process:
- Essential monthly expenses calculate karein — pichle 2-3 months ke bank statement/UPI history dekh kar.
- Number of months decide karein — apni income stability ke hisaab se (3, 6, 9 ya 12).
- Dono ko multiply karein — yeh aapka target amount hai.
- Target set karein aur likh lein — kisi bhi tracker, notes app ya spreadsheet mein.
- Gradually build karna start karein — poora amount ek saath jama karna zaroori nahi.
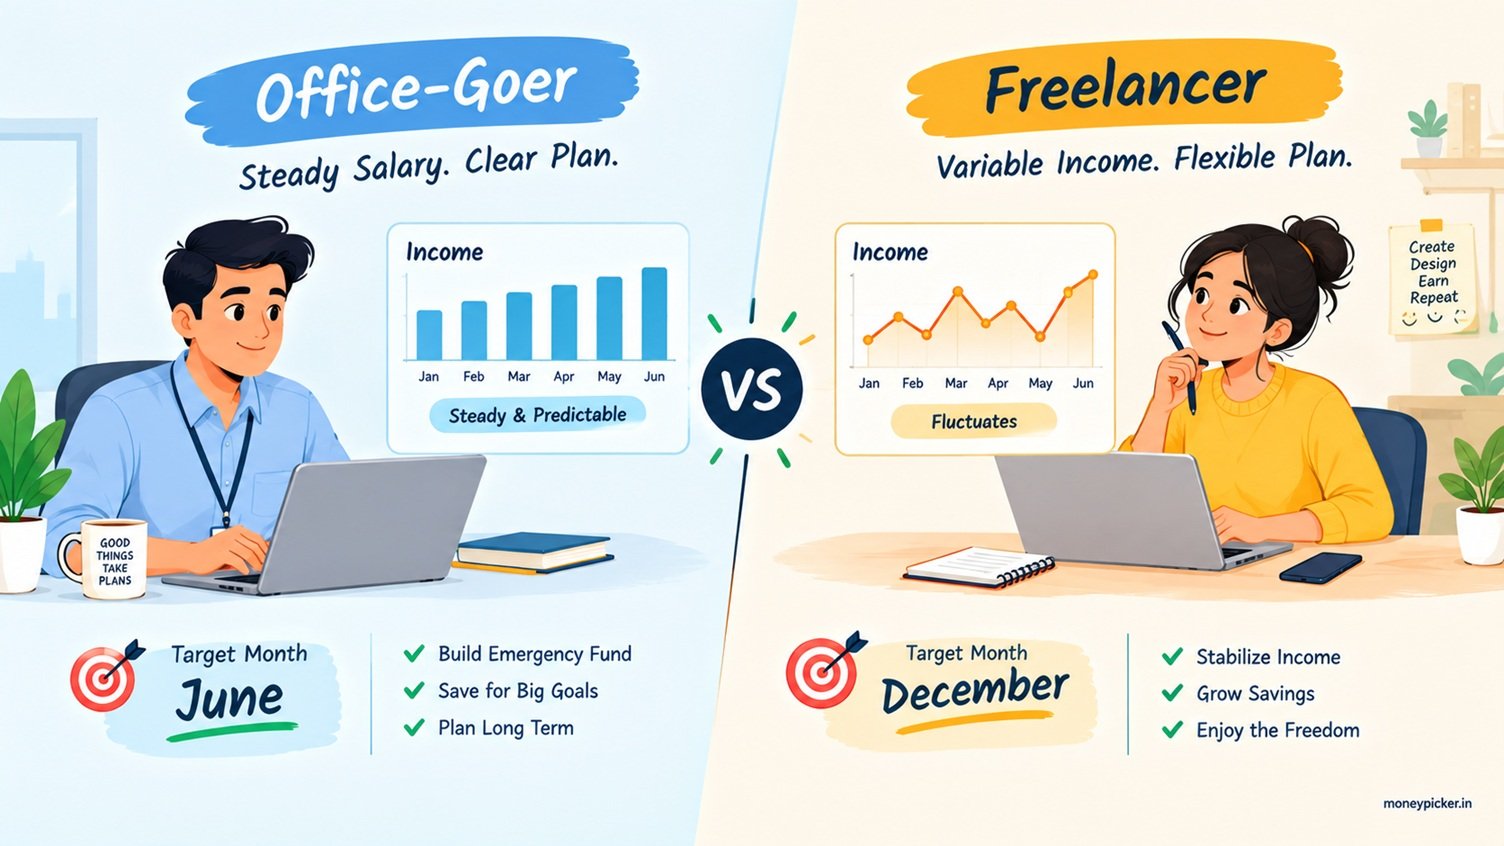
Example 1 — Salaried Employee
Monthly essential expenses: ₹35,000. Stable government/private job, notice period benefit hai. Reasonable target: 6 months → ₹35,000 × 6 = ₹2,10,000.
Example 2 — Variable Income (Freelancer)
Monthly essential expenses: ₹45,000. Income month-to-month vary karta hai, koi fixed notice period nahi. Reasonable target: 9 months → ₹45,000 × 9 = ₹4,05,000.
Emergency Fund Kaise Banaye
Ab jab target clear hai, actual building process ek structured, achievable journey ban sakta hai:
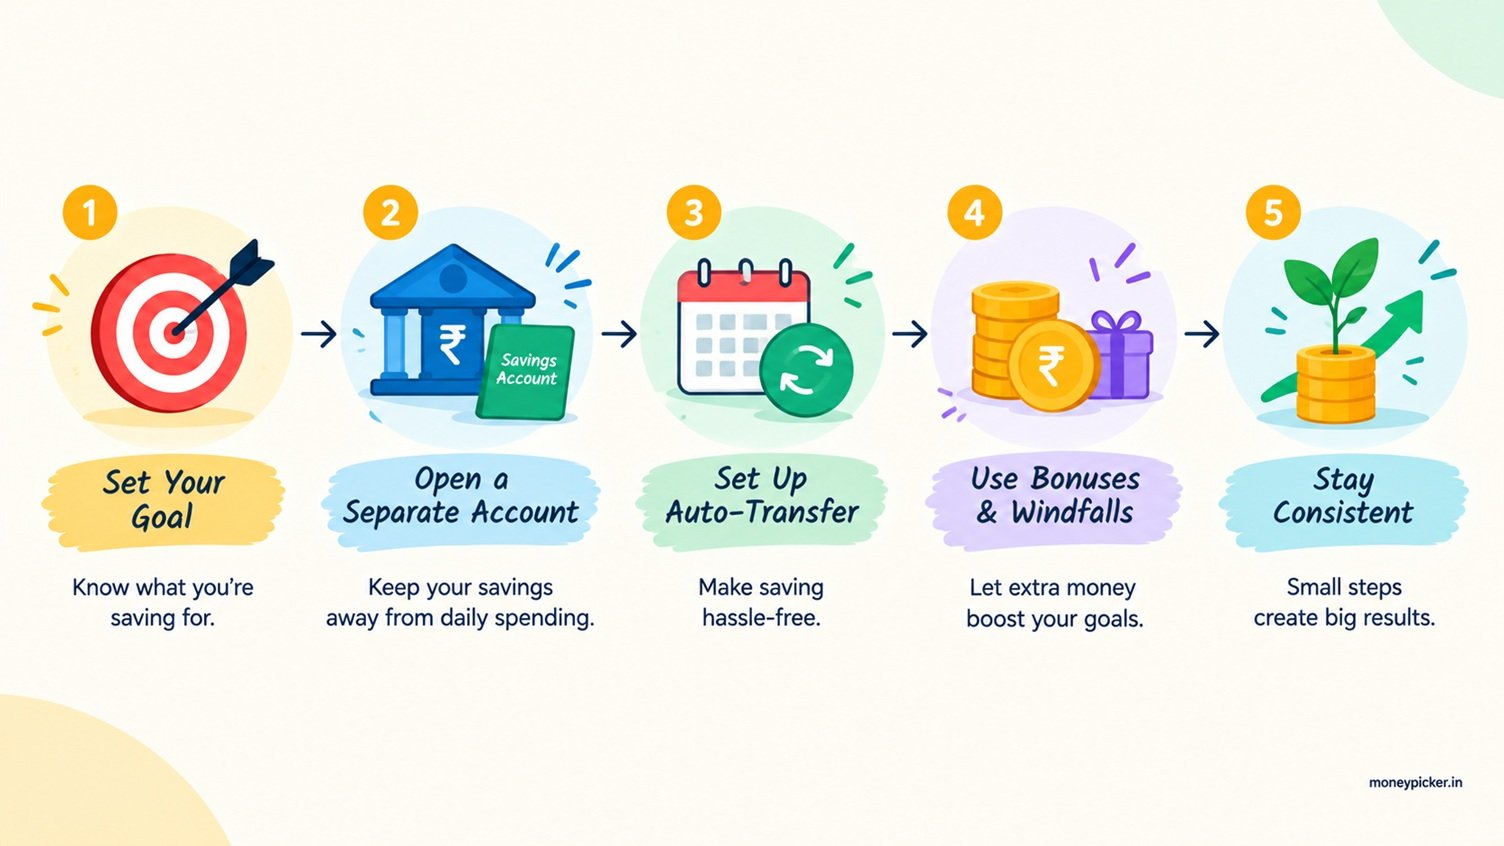
- Step 1 — Target amount decide karein: Upar diye formula se apna number nikal lein.
- Step 2 — Separate account/bucket banayein: Ek dedicated savings account ya bank ka “goal/bucket” feature use karein, taaki yeh paisa daily spending se mix na ho.
- Step 3 — Monthly automatic transfer set karein: Salary aane ke turant baad ek fixed amount automatically transfer ho, taaki saving “leftover” par depend na kare.
- Step 4 — Salary increase/bonus ka part use karein: Jab bhi appraisal ya bonus mile, uska ek hissa seedha emergency fund mein daalein.
- Step 5 — Unnecessary expenses temporarily reduce karein: Extreme cost-cutting zaroori nahi — chhoti adjustments (subscriptions, dining frequency) bhi kaafi farak daalti hain.
- Step 6 — Windfall money ka smart use karein: Tax refund, gift amount, ya incentive ka kuch hissa fund mein daalein.
- Step 7 — Target complete hone tak consistent rahein: Chhota amount bhi regularly dena, ek bada amount kabhi-kabhi dene se better hota hai.
Aapka starting monthly contribution ₹2,000 ho ya ₹15,000, dono valid hain — yeh depend karta hai aapki income aur existing obligations par. Consistency amount se zyada matter karti hai.
Building Timeline Example
Maan lijiye target = ₹2,40,000 (6 months ka buffer, ₹40,000 monthly essential expenses par based). Alag-alag monthly contribution se timeline is tarah dikhega:
| Monthly Contribution | Approx. Time to Reach ₹2,40,000 |
|---|---|
| ₹5,000/month | 48 months (~4 years) |
| ₹10,000/month | 24 months (~2 years) |
| ₹15,000/month | 16 months (~1 year 4 months) |
Yeh sirf illustrations hain — actual progress aapki income aur expenses ke hisaab se fast ya slow ho sakta hai. Agar aap already SIP ke through invest kar rahe hain aur sochte hain ki emergency fund banne ke baad aage kaise plan karein, to hamara SIP Calculator use kar ke long-term goals bhi visualize kar sakte hain.
Emergency Fund Kahan Rakhein?
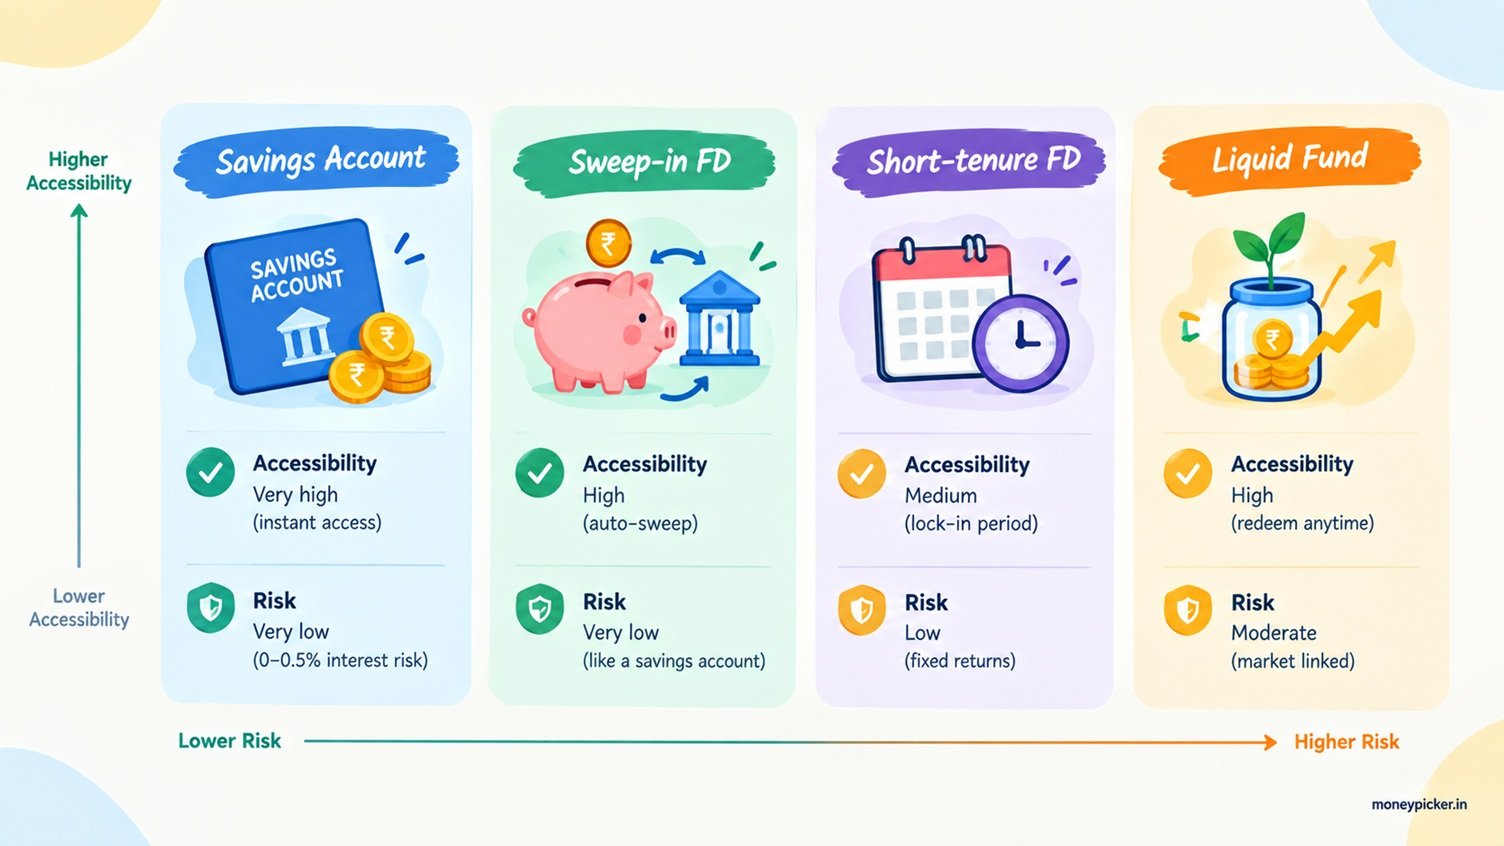
Emergency fund rakhne ki jagah choose karte waqt yeh 5 characteristics dekhne chahiye:
- Principal ki safety — value kam nahi honi chahiye
- High liquidity — turant withdraw ho sake
- Low risk — market volatility ka exposure minimal ho
- Reasonable return — inflation se thoda protection, lekin yeh secondary priority hai
- Everyday spending se separation — accidentally use na ho jaye
🏦 Savings Account
High liquidity, turant accessible. Ideal for immediate-access portion of the fund.
🔄 Sweep-in FD
Savings account jaisi liquidity ke saath thoda better interest — auto-breaks in parts jab zarurat pade.
📄 Short-tenure Bank FD
Reasonable option for the reserve portion, lekin premature withdrawal terms check kar lein.
📊 Liquid/Low-Duration Mutual Funds
Relatively liquid, lekin yeh market-linked products hain — inka NAV ghat bhi sakta hai. Yeh bank deposit jaisa risk-free nahi hai. Detail AMFI par verify karein.
Safety vs Return: Emergency fund ki first priority accessibility aur capital safety hai, maximum return nahi. Us paisa ko high-return chase karne mein risk mein daalna jo aapko kal chahiye ho sakta hai, purpose ko hi defeat kar deta hai.
Poora fund kisi long lock-in product mein daal dena problematic ho sakta hai — emergency ke time paisa turant available nahi hoga. Doosri taraf, poora fund cash mein ghar par rakhna bhi ideal solution nahi hai — safety risk, koi interest nahi, aur theft/loss ka exposure.
Bank deposits (savings account, FD) RBI ke wholly-owned subsidiary DICGC ke through insured hote hain — currently up to ₹5 lakh per depositor per bank (principal + interest combined). Yeh ek useful safety context hai, lekin iska matlab yeh nahi ki har amount fully guaranteed hai — limit se upar ka amount insured nahi hota.
Emergency Fund Kahan Nahi Rakhna Chahiye?
📉 Equity Stocks / Volatile Equity Mutual Funds
Value achanak gir sakti hai — exactly jab aapko paisa chahiye hoga tab loss mein bechna pad sakta hai.
🪙 Cryptocurrency
Extremely volatile aur India mein currently well-regulated deposit protection ke bina — emergency reserve ke liye unsuitable.
🔒 Long Lock-in Investments
Jaise 5-year tax-saving FD, PPF, ULIPs — accessibility hi missing hai jab emergency aaye.
🏠 Illiquid Assets
Real estate, gold jewellery ya assets jinhe bechne mein time lagta hai — emergency ki speed requirement match nahi karte.
Yeh assets inherently “bad” nahi hain — yeh sirf core emergency fund ke liye unsuitable hain kyunki liquidity, volatility ya accessibility ka mismatch hota hai. Long-term wealth ke liye yeh valuable ho sakte hain.
Kya Emergency Fund Ek Hi Jagah Rakhna Chahiye?
Zaroori nahi. Kai log fund ko do parts mein split karte hain — ek “immediate-access” portion (savings account mein, chhote emergencies ke liye) aur ek “additional reserve” portion (sweep-FD ya short-tenure FD mein, bade emergencies ke liye). Poora fund ek hi jagah rakhna — especially agar wo jagah risky ya inaccessible hai — concentration aur liquidity risk create karta hai.
Emergency Fund — Alag Logon Ke Liye Alag Approach
| Situation | Practical Guidance |
|---|---|
| Salaried employee (stable job) | 3-6 months essential expenses ek reasonable starting range ho sakta hai |
| Freelancer / self-employed | Income variable hone ki wajah se 6-9 months ya usse zyada consider kiya ja sakta hai |
| Business owner | Business cash-flow cycles ko dhyan mein rakhte hue buffer thoda larger rakhna sensible ho sakta hai |
| Single-income household | Chunki ek hi income source hai, buffer thoda higher rakhna madadgar hota hai |
| Family with dependents | Children/parents ki responsibility hone par medical aur education-related contingencies bhi consider karein |
| High EMI households | Fixed obligations zyada hain, isliye buffer usi hisaab se adjust karein |
Yeh sab general observations hain, prescriptive rules nahi — apni personal situation ke hisaab se number adjust karein.
Credit Card, Insurance aur Emergency Fund Ka Relationship
Credit Card Emergency Fund Nahi Hai
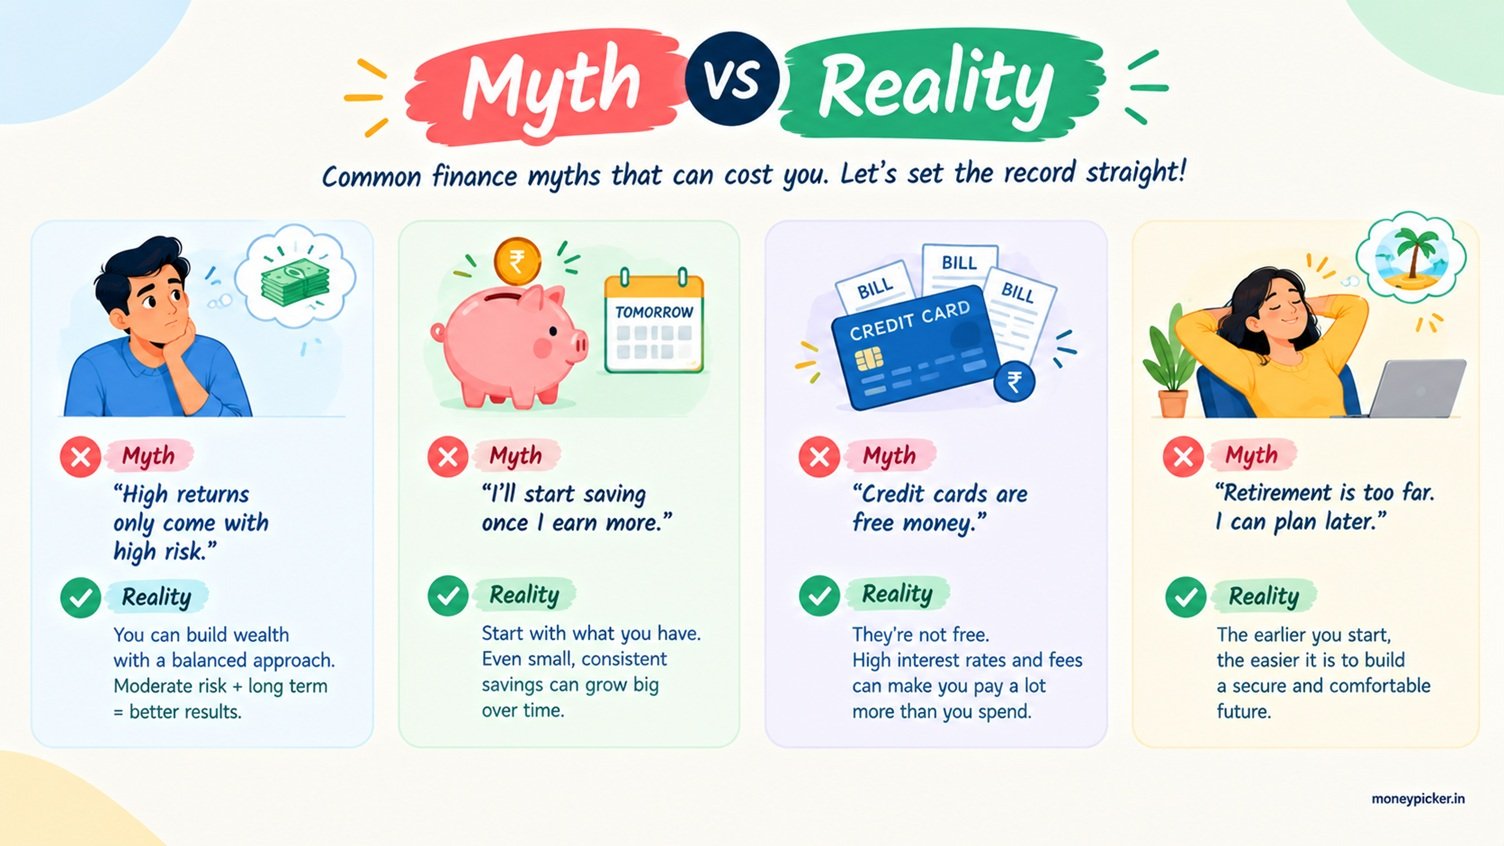
Credit card limit ek borrowing facility hai, saved paisa nahi. Yeh short-term liquidity de sakta hai, lekin agar balance turant repay nahi hota to expensive debt ban jata hai. Emergency fund ka poora purpose hi hai ki aapko is tarah ki high-cost borrowing par depend na hona pade.
Insurance Emergency Fund Ko Replace Nahi Karti
Health insurance aur life/term insurance bade financial risks ko “transfer” karte hain — jaise bade hospital bills ya family ke liye financial protection. Emergency fund chhote se medium unexpected cash-flow shocks ko handle karta hai jo insurance cover nahi karti (jaise temporary income gap, minor repairs, non-covered expenses). In dono ka combination sabse strong financial safety net banata hai — ek doosre ka substitute nahi hai. Insurance products aur unke terms ke baare mein authoritative details ke liye IRDAI (Insurance Regulatory and Development Authority of India) ki website dekh sakte hain.
Emergency Fund vs Investing — Pehle Kya?
Beginners ke liye ek common mistake hai — har available rupee seedha investments mein daal dena, bina kisi cash buffer ke. Isse short-term resilience compromise ho jati hai, kyunki koi bhi unexpected expense investments bechne par majboor kar sakta hai — jo galat time par nuksaan de sakta hai.
Ek useful conceptual flow yeh ho sakta hai:
Yeh ek general framework hai — individual circumstances alag ho sakti hain, aur yeh personalized investment advice nahi hai. Ek baar basic buffer ready ho jaye, to long-term wealth-building ke liye SIP Calculator ya income badhne ke saath contribution increase karne ke liye Step-Up SIP Calculator explore kar sakte hain. Agar aap investing ki basics se shuru karna chahte hain, MoneyPicker ka Investing for Beginners section bhi dekh sakte hain.
Kya Emergency Maana Ja Sakta Hai?
✅ Yes — Genuine Emergency
- Unexpected medical bill
- Sudden job loss
- Essential urgent repair
- Emergency family situation
❌ Usually Not
- Vacation
- Naya phone
- Festival shopping
- Planned gadget purchase
- Regular annual expense
🤔 Depends
- Planned medical procedure
- Large home repair
- Temporary income disruption
Yeh definitions har household ke liye thodi different ho sakti hain — important cheez yeh hai ki aap apne liye ek honest, consistent criteria pehle se define kar lein.
Common Emergency Fund Mistakes
- Salary ke hisaab se calculate karna: Essential expenses use karein, income nahi.
- Bahut kam rakhna: 1 mahine ka buffer zyada emergencies ke liye insufficient hota hai.
- Poora fund risky investments mein rakhna: Volatility ka matlab hai galat time par loss mein bechna pad sakta hai.
- Poora fund lock kar dena: Accessibility compromise ho jati hai.
- Emergency money ko daily spending se mix karna: Accidental use ka risk badh jata hai.
- Credit card limit ko emergency savings maan lena: Yeh borrowing hai, saving nahi.
- Planned purchases ke liye fund use karna: Purpose defeat ho jata hai.
- Use karne ke baad replenish bhool jaana: Fund dobara zero ho sakta hai jab agli emergency aaye.
- Inflation/changing expenses ignore karna: Target ko periodically review karein.
- Kisi aur ka target blindly copy karna: Har situation different hoti hai.
- Fund complete hone ke baad investing hamesha ke liye rok dena: Ek baar target achieve ho jaye, normal investing resume karein.
Agar Debt Hai Aur Emergency Fund Nahi Hai To?
Yeh ek genuinely tricky situation hai jisme one-size-fits-all advice nahi di ja sakti. Practical approach generally in do cheezon ke beech balance dhoondhna hai:
- Ek basic cash buffer build karna (chahe chhota ho) taaki har chhota unexpected expense credit card par na jaaye
- Saath hi high-cost debt (jaise credit card outstanding, personal loan) ko priority dena
Ek common approach hai pehle ek small starter buffer (jaise 1 mahine ka essential expense) banana, phir expensive debt ko aggressively reduce karna, aur uske baad emergency reserve ko gradually 3-6 months tak build karna. Sahi balance interest cost, income stability aur personal situation par depend karta hai. Agar aapke paas EMI obligations hain aur unhe better manage karna chahte hain, to hamara EMI Calculator aapki monthly outgo clearly samajhne mein madad kar sakta hai.
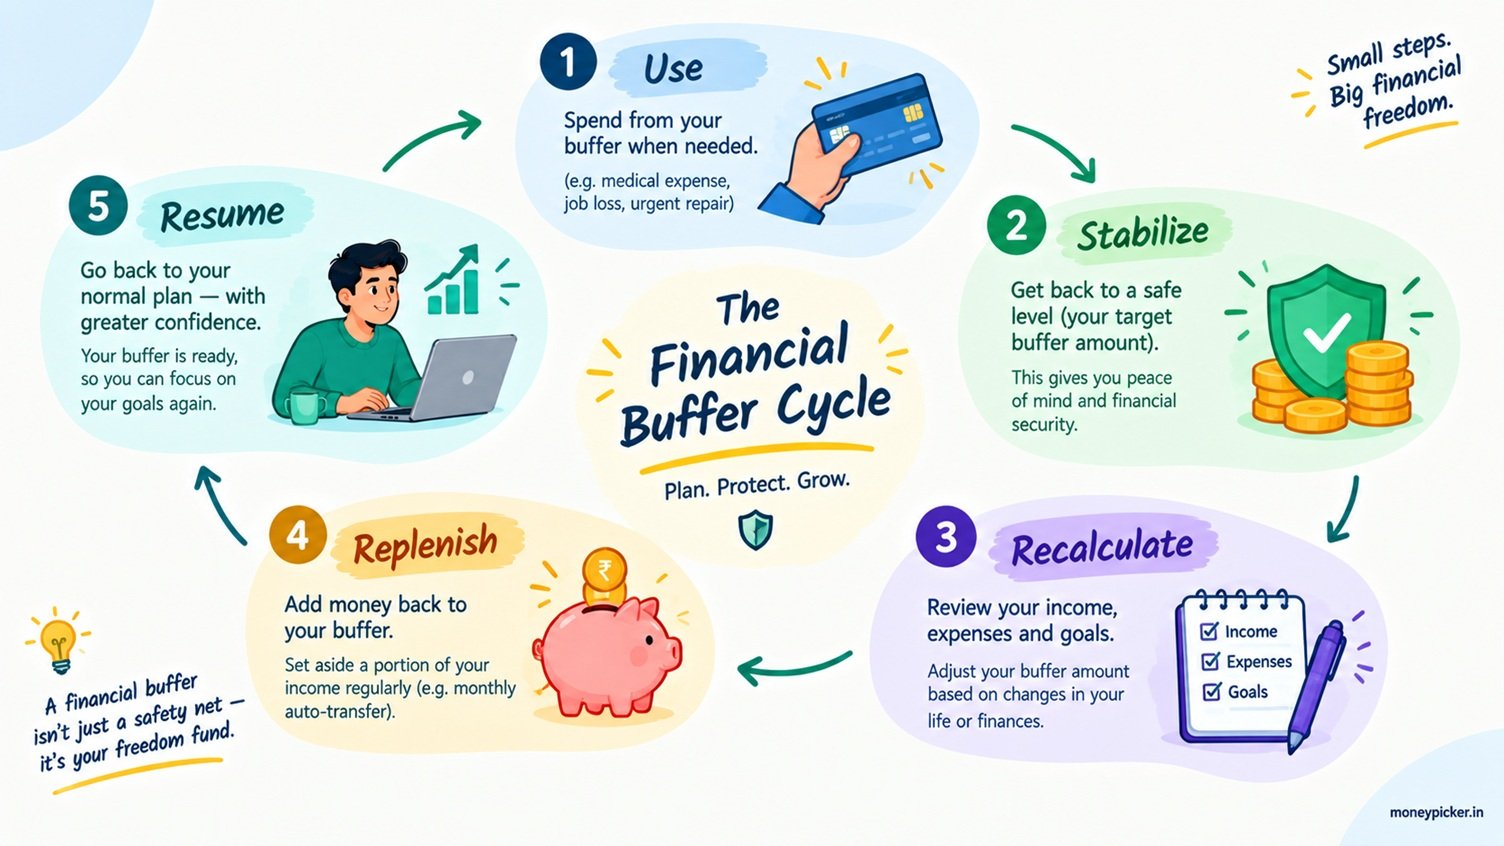
Emergency Fund Use Karne Ke Baad Kya Karein?
- Sirf genuine emergency ke liye use karein — impulsive spending nahi.
- Immediate situation ko stabilize karein.
- Agar expenses ya income change hui hai, to apna target recalculate karein.
- Fund ko gradually replenish karna start karein.
- Zarurat pade to temporarily discretionary spending kam karein taaki fund jaldi rebuild ho.
- Ek baar buffer restore ho jaye, apne normal long-term financial goals (investing, saving) par wapas focus karein.
Emergency Fund Checklist
- Main apni monthly essential expenses jaanta/jaanti hoon.
- Maine ek realistic emergency fund target choose kiya hai.
- Mera emergency money easily accessible hai.
- Mera core emergency fund high market volatility ke exposed nahi hai.
- Maine ise everyday spending se separate rakha hai.
- Mere paas ek monthly contribution plan hai.
- Mujhe pata hai kya cheez emergency qualify karti hai.
- Mere paas fund use hone ke baad replenish karne ka plan hai.
Beginner Action Plan — 4 Week Starter Plan
🔍 Week 1
Pichle 2-3 mahino ki bank statement/UPI history dekh kar apni essential expenses track karein.
🧮 Week 2
Apni income stability check karein aur target amount calculate karein (formula use karke).
🏦 Week 3
Ek separate savings account ya bucket banayein aur monthly automatic transfer set karein.
🚀 Week 4
Pehla contribution karein, aur kuch unnecessary discretionary expenses review karein jo temporarily adjust ho sakte hain.
Yeh plan realistic hai — 4 weeks mein poora fund nahi banega, lekin ek clear, actionable start ho jayega.
Emergency Fund Template
| Item | Amount |
|---|---|
| Monthly essential expenses | ₹ _______ |
| Target months | _______ |
| Emergency fund target (expenses × months) | ₹ _______ |
| Current emergency savings | ₹ _______ |
| Remaining amount (target − current) | ₹ _______ |
| Monthly contribution | ₹ _______ |
| Approx. time to target (remaining ÷ monthly contribution) | _______ months |
Is template ko copy karke apne notes app, Excel ya Google Sheet mein use karein aur har mahine update karte rahein.
Related MoneyPicker Tools
Ek baar aapka emergency fund track par ho, to yeh free tools aapke aage ke financial planning mein kaam aa sakte hain:
Long-term wealth goals ke liye monthly SIP investment ka projected growth dekhein.
Income badhne ke saath apni SIP contribution kaise increase karein, plan karein.
Apni loan EMI aur total interest outgo clearly calculate karein.
₹1 crore ka goal kitne time mein aur kitni monthly investment se possible hai, jaanein.
Apne retirement ke liye required corpus estimate karein.
Aur bhi free tools ke liye MoneyPicker ka poora Tools & Calculators section browse kar sakte hain.
FAQs — Emergency Fund for Beginners
Emergency fund kya hota hai?
Emergency fund ek separate rakha hua paisa hai jo sirf genuine unexpected situations — jaise job loss ya medical emergency — ke liye use hota hai, taaki aapko us waqt loan ya debt na lena pade.
Emergency fund kitna hona chahiye?
Commonly used starting range 3-6 months ke essential expenses hai, lekin yeh aapki income stability, dependents aur EMI obligations par depend karta hai — koi ek number sabke liye correct nahi hai.
Kya 3 months ka emergency fund enough hai?
Stable income aur kam responsibilities wale logon ke liye 3 months ek reasonable starting point ho sakta hai, lekin variable income ya higher responsibilities wale logon ke liye zyada (6-9 months) consider karna sensible ho sakta hai.
Emergency fund kahan rakhna chahiye?
Aisi jagah jahan safety aur liquidity dono ho — jaise savings account, sweep-in FD, ya short-tenure FD. Poora fund risky investments ya long lock-in products mein nahi rakhna chahiye.
Kya FD emergency fund ke liye use kar sakte hain?
Haan, especially sweep-in FD ya short-tenure FD ek reasonable option ho sakta hai, kyunki yeh reasonable liquidity ke saath thoda better return deta hai. Premature withdrawal terms check karna zaroori hai.
Kya liquid mutual fund emergency fund ke liye suitable hai?
Liquid mutual funds relatively liquid hote hain, lekin yeh market-linked products hain aur inki value ghat bhi sakti hai. Yeh bank deposit jaisa risk-free nahi hai, isliye poora emergency fund isi mein rakhna appropriate nahi ho sakta.
Emergency fund aur savings mein kya difference hai?
Regular savings kisi bhi purpose ke liye use ho sakti hai, jabki emergency fund ka ek defined purpose hota hai — sirf genuine unexpected zarurat ke liye — aur ise easily accessible rakha jata hai.
Kya credit card emergency fund ki jagah use kar sakte hain?
Nahi. Credit card limit borrowed money hai, saved paisa nahi. Agar balance turant repay nahi hota, to yeh expensive debt ban sakta hai.
Freelancer ko kitna emergency fund rakhna chahiye?
Chunki income variable hoti hai, freelancers ke liye generally 6-9 months (ya usse zyada, situation ke hisaab se) ka buffer consider kiya ja sakta hai — yeh ek planning range hai, fixed rule nahi.
Emergency fund use karne ke baad kya karein?
Situation stabilize karne ke baad apna target recalculate karein aur fund ko gradually replenish karna start karein, phir apne normal financial goals par wapas focus karein.